

BMO 캐피털마켓은 캐나다 부동산 경기가 회복을 시작하기도 전에 역풍을 맞고 있다고 진단했습니다. 물가와 대출 수요가 다시 오르면서, 시장은 이제 기준금리가 앞으로 여러 차례 오를 것으로 보고 있습니다. BMO는 시장이 인상 폭을 너무 크게 잡았다고 보면서도, 이번 사이클에서 볼 수 있는 모기지 금리 인하는 이미 다 나왔다고 못 박았습니다.
캐나다 부동산 시장은 이제 막 바닥을 다지려는 참인데, 금리라는 변수가 다시 발목을 잡고 있습니다. 물가 상승률(인플레이션)이 좀처럼 내려오지 않고, 정부 채권 금리가 다시 오르면서, 모기지 금리도 곧 따라 오를 것이라는 경고가 은행권에서 잇따라 나오고 있습니다.
이번 분석은 캐나다부동산협회(CREA)의 8월 통계가 나온 직후 BMO 등 주요 은행 이코노미스트들이 내놓은 것입니다. 요점은 간단합니다. 금리가 더 오를 가능성이 커졌고, 그렇게 되면 이제 겨우 멈춰 선 집값 하락세가 다시 힘을 받기 어렵다는 것입니다.
시장은 금리 급등을 예상하기 시작했다
금리에 위로 향하는 압력이 뚜렷합니다. 헤드라인 소비자물가지수(CPI) 상승률은 연 3.0%로, 캐나다중앙은행(BoC)이 참을 수 있는 상단에 걸쳐 있습니다. 채권 시장이 먼저 반응했습니다. 5년 만기 정부 채권 금리는 최근 5일 동안 0.10%포인트(10bp) 올랐고, 지난 3개월로 넓히면 0.51%포인트(51bp)나 뛰었습니다.
시장은 현재 2.25%인 기준금리에 앞으로 1.25%포인트(125bp)가 더 얹힐 것으로 보고 있습니다. 인상 한 번을 보통 0.25%포인트로 잡으면 약 다섯 차례에 해당하고, 이 경우 기준금리는 2027년 말 3.5%까지 올라갑니다. 금리가 오르면 몇 년째 제자리걸음인 캐나다 부동산 시장에는 나쁜 소식입니다.
다만 BMO는 시장이 인상 횟수를 너무 많이 잡았다고 봅니다. 금리가 오르긴 하겠지만, 시장이 겁내는 만큼 가파르게 오르진 않을 것이라는 시각입니다.
회복은 시작도 전에 힘을 잃고 있다
집값 흐름은 지역마다 갈렸지만, 거래가 부진한 것은 전국이 비슷합니다. 판매가 작년보다 조금 약한 수준에서 멈추자 일부 이코노미스트는 “바닥을 쳤다”고 말하기 시작했습니다. 하지만 판매가 바닥을 쳤다고 해서 곧바로 회복이 온다는 뜻은 아닙니다.
BMO 선임이코노미스트 로버트 카브치치(Robert Kavcic)는 “캐나다 주택시장은 여름 내내 안정적이었고, 전국적으로는 여전히 균형 상태”라고 설명했습니다. 다만 그는 “가장 크게 눌렸던 시장에서 거래량과 가격이 바닥을 다지고 있지만, 회복은 평탄할 것이고 앞으로 이어질 동력도 거의 없다”고 덧붙였습니다.
BMO는 앞서도 금리 상승 압력이 시장을 식힐 것이라고 경고해 왔습니다. 싼 대출과 소득 증가 같은, 집을 살 여력을 떠받치던 지렛대는 이미 다 써버린 상태입니다. 그래서 BMO는 시장을 다시 움직이게 할 유일한 길은 집값이 더 내려가는 것이라고 봅니다.
모기지 금리는 곧 오른다
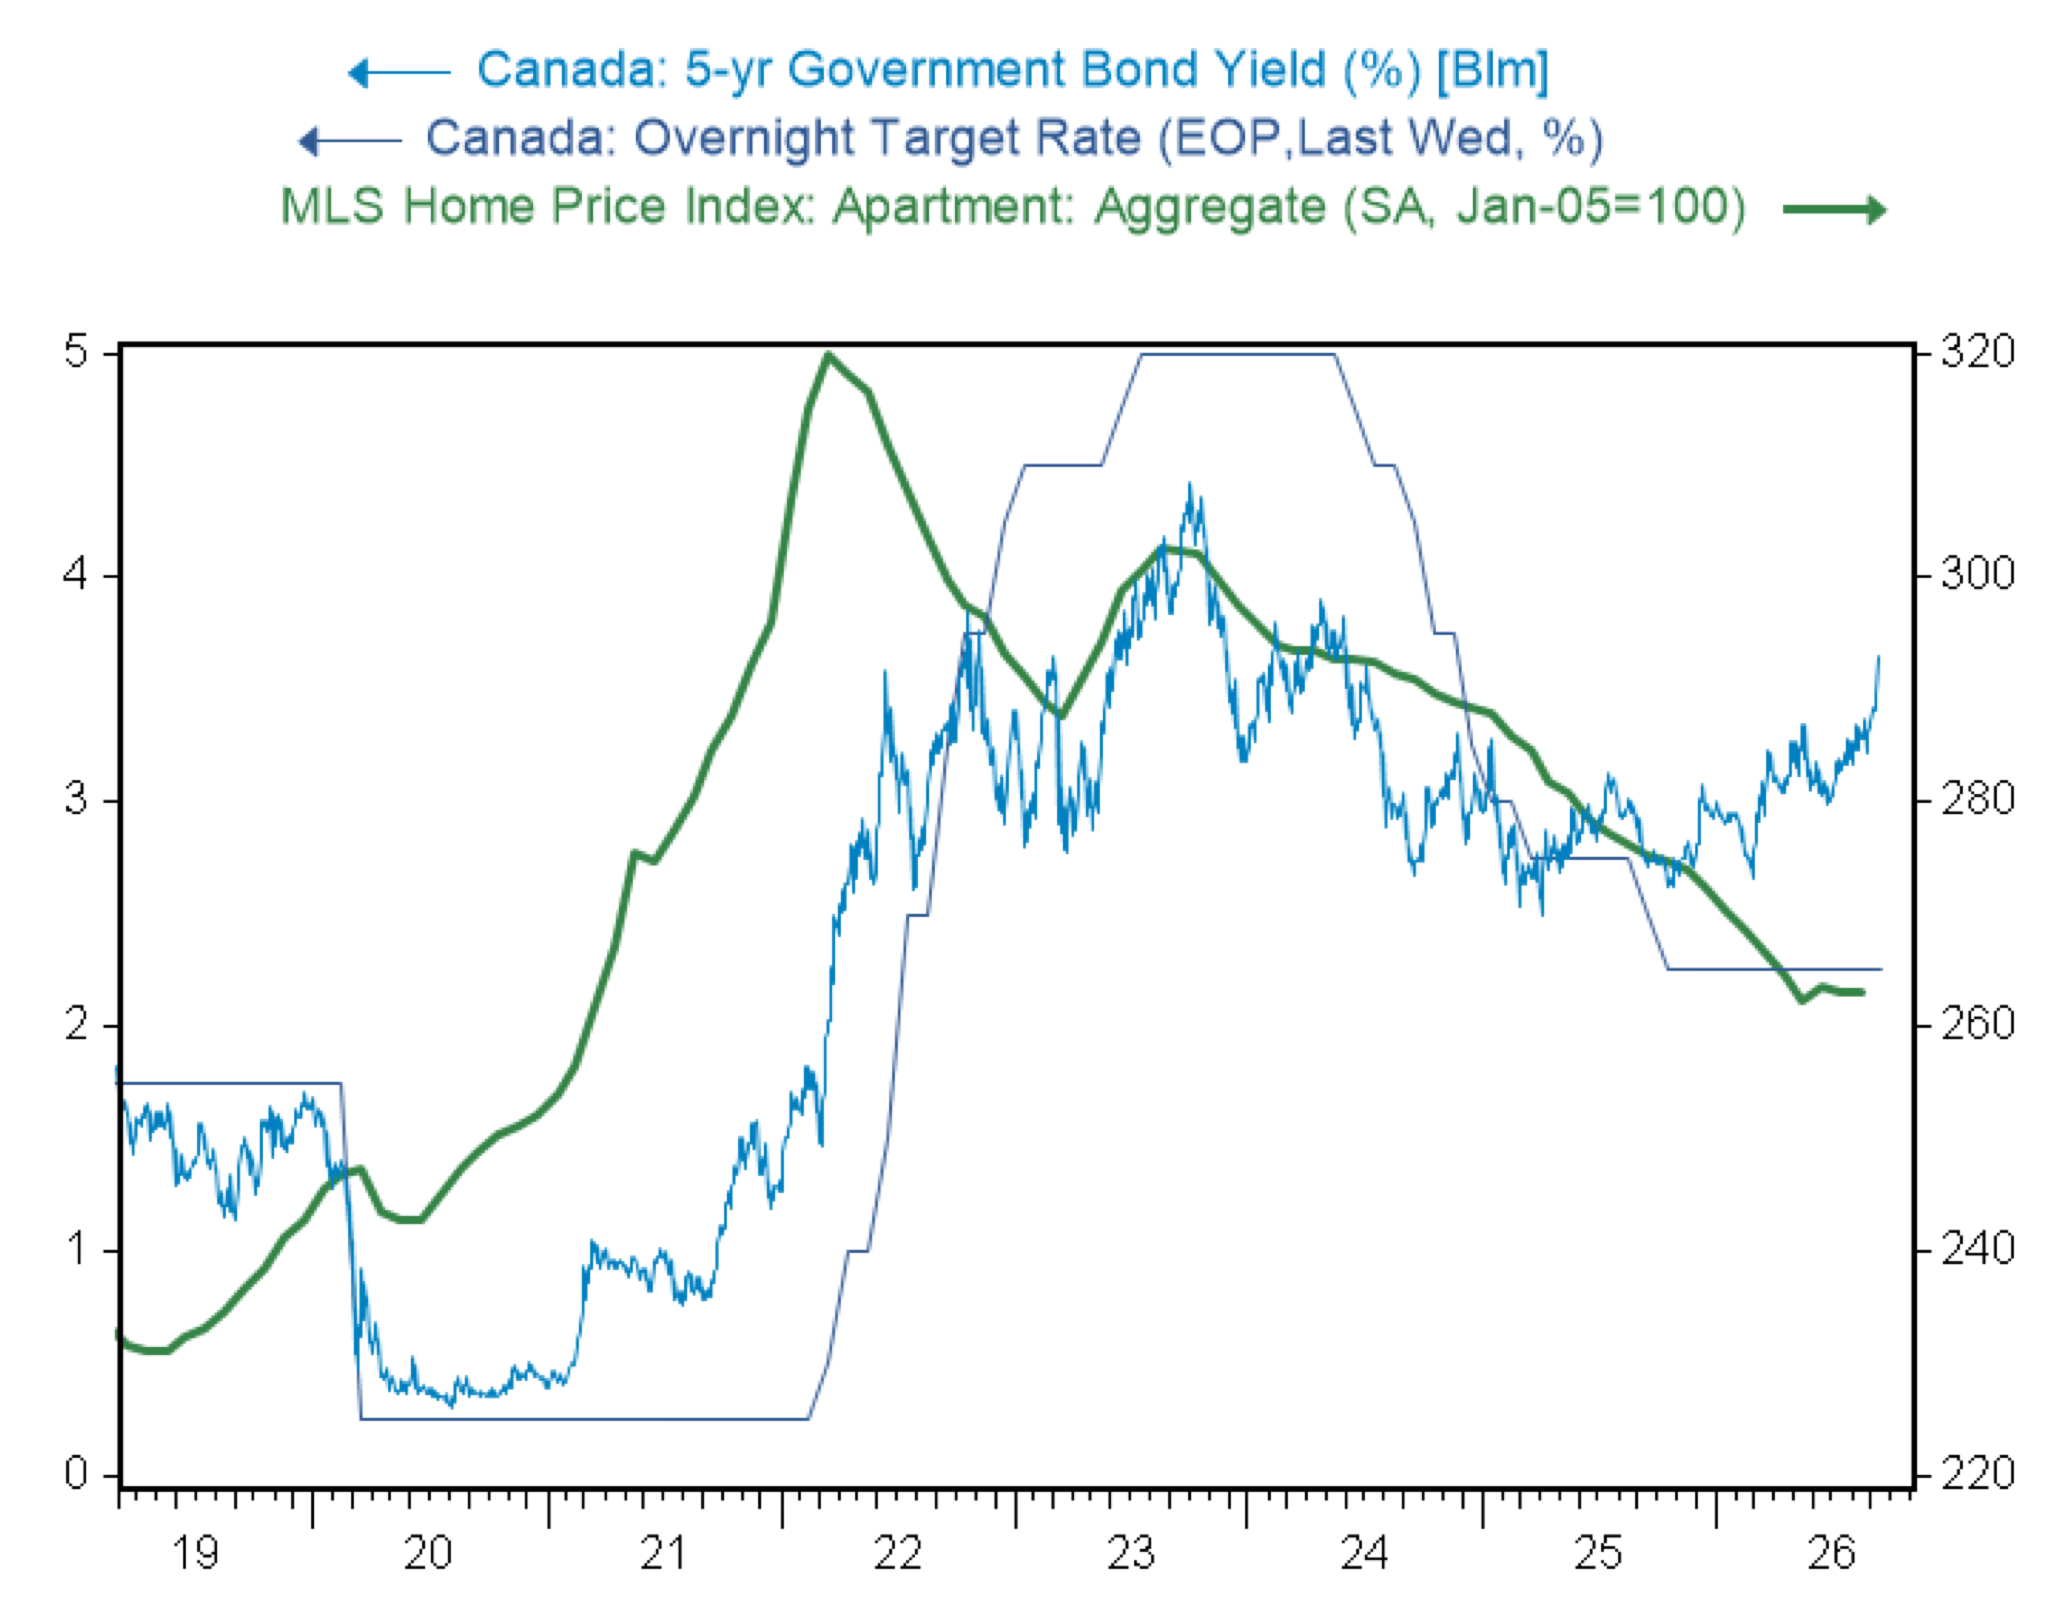
카브치치는 장기 채권 금리가 오르면 고정 모기지 금리도 따라 오른다고 짚었습니다. 그는 “장기 채권 금리, 따라서 고정 모기지 금리가 계속 오르면 회복은 억눌리고, 많은 구매자가 변동금리로 밀려날 것”이라고 경고했습니다.
변동금리로 갈아타 이자 부담을 늦춰보려는 사람도 오래 버티기는 어렵습니다. BMO는 인상 횟수를 시장보다 적게 보긴 하지만, 어쨌든 금리가 오르는 방향인 것은 분명하다고 봅니다. 카브치치는 “시장이 예상하는 1%포인트(100bp) 인상은 지나치다고 본다. 하지만 이번 사이클에서 볼 수 있는 모기지 금리 인하는 이미 다 나온 것으로 보이며, 이것이 주택 반등을 계속 억제할 것”이라고 말했습니다.
BMO만 이렇게 경고하는 것도 아닙니다. 내셔널뱅크(National Bank) 이코노미스트들도 채권 금리가 오르면 모기지 금리가 곧 따라 오를 것이라고 경고했습니다. 이들의 분석을 보면, 대출기관들이 지금은 이자 마진(스프레드)을 좁혀가며 오른 채권 금리를 대신 떠안고 있습니다. 단기적으로는 이렇게 버틸 수 있지만, 이 방식이 오래가기는 어렵습니다.
정리하면, 캐나다 부동산 시장은 회복의 문턱에서 다시 금리라는 벽을 만났습니다. 물가가 높은 수준에 머물고 채권 금리가 오르는 한, 고정 모기지 금리도 오를 가능성이 큽니다. 은행들이 한목소리로 “이번 인하는 다 봤다”고 말하는 배경입니다.
향후 전망
물가가 지금처럼 3% 안팎에 머물고 채권 금리가 더 오른다면, 고정 모기지 금리도 밀려 올라 가을 주택 수요를 계속 짓누를 것으로 보입니다. 반대로 미국과의 무역 갈등이 풀리고 물가가 다시 내려간다면, 시장이 겁내는 만큼의 금리 인상은 오지 않을 수도 있습니다. 새 모기지를 받거나 갱신을 앞둔 실수요자라면, 변동금리와 고정금리의 부담을 함께 따져보는 신중한 접근이 필요한 시점입니다.
원문: Better Dwelling

