

캐나다 중앙은행(Bank of Canada)이 10월 28일 기준금리를 0.25%포인트 올린 2.5%로 인상했습니다. 3년여 만의 첫 인상입니다. 함께 발표한 보고서에서 중앙은행은 물가 상승률이 2028년 중반까지 높은 수준을 이어가고, 주택 경기도 계속 약할 것이라고 경고했습니다.
이번 결정은 2023년 이후 캐나다 중앙은행이 금리를 올린 첫 사례입니다. 그동안은 경기를 받치기 위해 금리를 내리거나 묶어 두는 흐름이었는데, 이번에는 방향이 바뀌었습니다. 중앙은행은 금리를 올린 이유로 다시 오르기 시작한 물가를 꼽았습니다.
중앙은행은 금리 결정과 함께 통화정책보고서(MPR)를 내놓으며 앞으로 몇 년간의 물가와 주택 전망을 제시했습니다. 요약하면 물가는 쉽게 잡히지 않고, 주택 투자는 경제 전체보다 더 느리게 움직이며, 그런데도 주거비 부담은 줄어들지 않는다는 내용입니다.
물가, 2028년 중반까지 목표치 밑으로 못 내려와
중앙은행의 최신 전망을 보면 소비자물가 상승률(CPI 인플레이션)은 2027년 3분기까지 3%를 웃돌 것으로 예상됩니다. 이는 지난 7월 보고서 전망보다 약 1%포인트 높은 수치입니다. 물가가 중앙은행 목표인 2%로 돌아오는 시점도 2028년 중반으로 미뤄졌습니다.
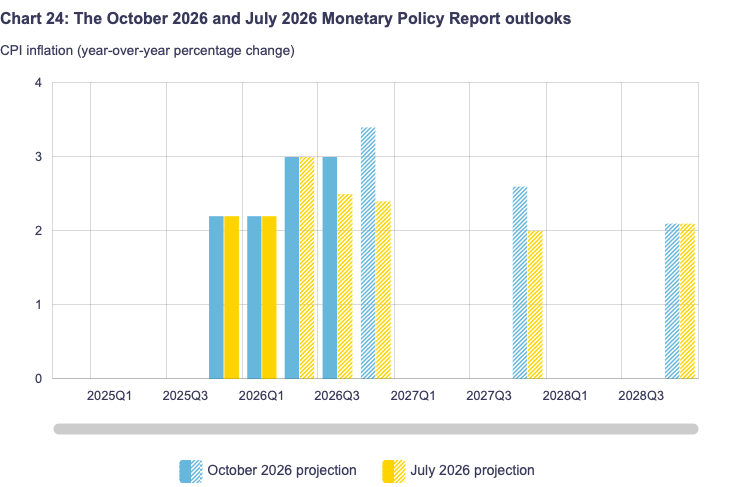
지금까지 물가 상승 압력은 주로 에너지와 관련 품목에 몰려 있었습니다. 하지만 중앙은행은 이 압력이 앞으로 1년에 걸쳐 생산, 운송, 수입 전반으로 번질 것으로 봤습니다. 기업들이 그동안 비용 상승분을 상당 부분 떠안아 왔지만, 앞으로 12개월 동안 이를 소비자에게 더 넘길 것이라는 설명입니다. 에너지 물가가 2027년 말에 마이너스로 돌아선 뒤에도, 이미 오른 비용이 공급망을 타고 계속 가격을 밀어 올릴 것으로 전망됐습니다.
주택 투자, 경제 성장세에 뒤처질 전망
높은 금리는 캐나다 국내총생산(GDP)의 큰 축인 주택 투자에 부담을 줍니다. 주택 투자는 주로 신규 주택 건설과 대규모 레노베이션 지출로 이뤄집니다. 중앙은행은 이 부문의 증가율이 2027년과 2028년에 각각 1%에도 못 미칠 것으로 봤습니다. 같은 기간 경제 전체 성장률이 약 2%로 예상되는 것과 비교하면 절반 아래입니다. 경제 전체가 멈추는 것은 아니지만, 주택만 유독 뒤처진다는 뜻입니다.
중앙은행은 그 이유로 약한 수요와 높은 투입 비용을 함께 꼽았습니다. 수요 쪽에서는 부담 능력 악화, 더딘 인구 증가, 차입 비용 상승이 발목을 잡습니다. 공급 쪽에서는 높아진 에너지 비용과 수입 자재 비용이 건설을 더 비싸게 만들어 짓는 활동 자체를 억누릅니다.
주택 경기 약해도 주거비는 안 꺾인다
주택 활동이 약하다고 해서 주거 서비스 물가가 내려가는 것은 아닙니다. 중앙은행은 주거 서비스 물가가 2026년 말 1% 남짓에서 2027년 2%로 오른 뒤, 2028년까지 그 수준을 유지할 것으로 봤습니다. 자재, 장비, 건설, 유지 비용이 오르는 것이 가장 큰 원인이고, 차입 비용 상승도 추가로 압력을 더합니다. 임대료 물가 둔화가 주거비를 눌러 주는 몇 안 되는 요인이지만, 다른 요인들을 일부 상쇄하는 데 그칩니다.
집값이 어느 방향으로 갈지는 분명하지 않습니다. 다만 비용은 오르고 수요는 약하다는 조합은 가격이 오를 만한 조건은 아닙니다. 동시에 주택 활동이 약하다고 해서 부담 능력이 저절로 좋아지는 것도 아니라고 중앙은행은 지적했습니다.
보고서는 물가와 관련해 한 가지 민감한 문제를 건드리지 않고 남겨 뒀습니다. 정부가 뒷받침하는 건설 지출이 어떻게 투입 비용을 더 높이는지에 대한 부분입니다. 대형 공사는 노동력, 자원, 장비, 토지를 놓고 민간과 경쟁합니다. 민간 주택 수요가 약해지는 중에도 이런 경쟁은 계속됩니다. 이 지출은 경기 둔화 때 흔히 따라오는 물가 안정 효과를 제한해, 수요가 약한데도 투입 비용을 높게 묶어 둘 수 있습니다.
향후 전망
캐나다에 거주하는 한인 실수요자에게 이번 결정은 두 가지를 동시에 뜻합니다. 변동금리 모기지를 쓰거나 갱신을 앞둔 가구는 금리가 다시 오르는 흐름에 직접 노출됩니다. 반면 집값은 뚜렷이 오를 조건이 아니어서, 사는 쪽에서는 서두를 이유가 크지 않습니다.
물가가 중앙은행 예상대로 2028년까지 높게 유지된다면, 금리 인하를 기대하기는 당분간 어렵습니다. 또한 주거 서비스 물가가 전망대로 2% 안팎으로 오른다면, 임대료와 관리비 등 실생활 주거비 부담도 쉽게 줄지 않을 것으로 보입니다.
원문: Better Dwelling


답글 남기기