

캐나다 중앙은행(Bank of Canada)의 새 연구에 따르면, 2021년 이후 캐나다의 원룸(침실 1개) 임대료는 20% 넘게 올랐습니다. 인구 증가와 금융 비용이 상승의 큰 부분을 설명했지만, 연구자는 정작 2020년 초의 첫 급등이 왜 시작됐는지는 밝혀내지 못했습니다.
임대료 상승은 흔히 인구 증가 하나로 설명됩니다. 하지만 캐나다은행의 새 연구 보고서는 그보다 복잡한 그림을 보여줍니다. 보고서는 2020년부터 2026년까지 원룸 임대료가 오른 여러 요인을 나눠 분석했습니다.
연구를 맡은 캐나다은행의 벤자민 스트라우스(Benjamin Straus)는 금융 비용, 즉 금리가 임대료를 끌어올리는 데 큰 몫을 했다고 설명했습니다. 특히 금리가 오르기 시작한 시점에 그 영향이 컸습니다. 그러나 2020년 초 급등이 시작된 이유만큼은 기존 설명으로 풀리지 않았습니다. 이 글에서는 보고서가 짚은 세 가지 흐름을 차례로 살펴봅니다.
2021년 이후 20% 넘게 오른 호가 임대료
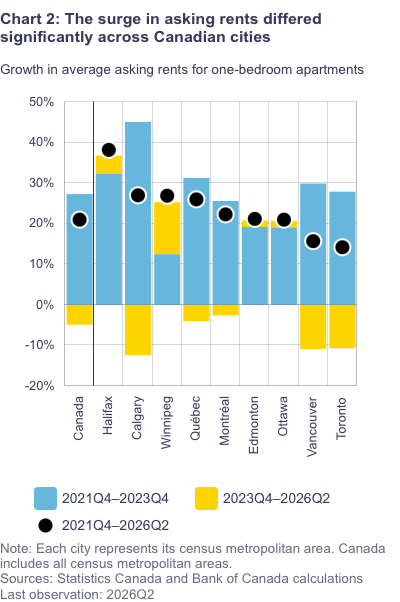
연구진에 따르면 캐나다의 호가 임대료(집주인이 내놓는 가격)는 2021년 이후 20% 넘게 올랐습니다. 9개 도시를 묶어 원룸 호가를 보면, 2021년 4분기부터 2023년 4분기까지 약 27.3% 상승했습니다. 이후 2026년 2분기까지 일부 다시 내렸지만, 그래도 2021년 4분기보다 여전히 21.0% 높은 수준입니다.
지역별로는 차이가 컸습니다. 스트라우스는 “호가 임대료가 거의 모든 주요 도시에서 가파르게 올랐고, 특히 핼리팩스(Halifax), 퀘벡(Québec), 캘거리에서 두드러졌다”고 적었습니다.
2021년 4분기부터 2023년 4분기까지 상승 폭이 가장 컸던 곳은 캘거리(+45.1%), 핼리팩스(+32.4%), 퀘벡시티(Quebec City, +31.3%)였습니다. 반대로 2023년 4분기부터 2026년 2분기 사이 가장 많이 내린 곳은 밴쿠버(-10.9%)와 토론토(-10.7%)였습니다. 이 급등이 인구 증가 때문이라는 설명이 많지만, 스트라우스의 자료는 그것이 여러 요인 중 하나일 뿐임을 보여줍니다.
인구 증가와 금융 비용이 2021~2024년을 끌어올렸다
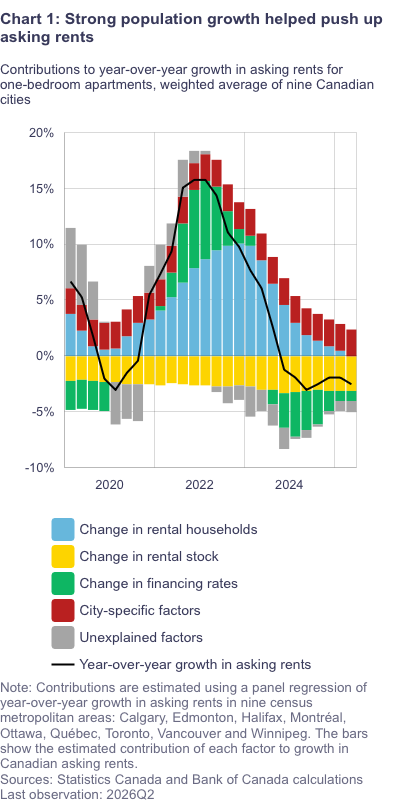
먼저 구분해야 할 점이 있습니다. 어떤 요인이 상승을 “통계적으로 설명한다”는 것과 그것이 “확실한 원인”이라는 것은 다릅니다. 세금이 곧바로 임대료에 그대로 전가되는 것도 아니고, 사람이 몇 명 늘었다고 임대료가 정확히 얼마 오르는 것도 아닙니다. 이 수치들은 각 요인으로 설명할 수 있는 몫을 추정한 값입니다.
분석은 임차 가구 증가와 금융(금리) 비용을 주된 상승 요인으로 꼽았습니다. 주택 시장이 정점을 찍고 금리가 오르기 시작한 2022년, 호가 임대료는 4분기 기준으로 1년 전보다 15.8% 높았습니다. 연구 모델을 보면 이 가운데 가구 증가가 7.9%포인트, 금융 비용이 7.0%포인트를 더했습니다. 2023년 4분기로 가면 임차 가구의 기여가 10.1%포인트까지 커진 반면, 금융 비용은 1.3%포인트로 줄었습니다. 스트라우스는 금리 상승이 2022~2023년 임대료 인상의 “또 다른 핵심 이유”였다고 설명했습니다.
중앙은행 지수를 다시 계산해 보면, 임차 가구 증가는 2021년 4분기부터 2024년 4분기까지 호가 임대료에 약 25%포인트를 더한 것으로 나타납니다. 금융 비용의 기여는 2024년 금리 인하가 시작되자 점점 줄다가 결국 마이너스로 돌아서, 모두 합쳐 5%포인트를 더하는 데 그쳤습니다. 반면 임대 공급 증가는 임대료를 10%포인트 끌어내렸습니다. 이 감소분의 대부분은 토론토와 밴쿠버에서 나온 것으로 보입니다. 두 도시에서는 콘도를 통한 2차 임대 시장(개인 소유 물량이 임대로 나오는 시장)이 늘어난 점이 원인으로 꼽혔습니다.
인구 급증 이전, ‘설명되지 않는 요인’이 먼저 있었다
바로 이 지점에서 보고서가 가장 흥미로운 틈을 드러냅니다. 중앙은행 모델에는 “설명되지 않는 요인”이라는 항목이 있습니다. 2020년 1분기 초, 호가 임대료는 1년 전보다 6.7% 올라 있었는데, 이 가운데 5.4%포인트를 모델이 설명하지 못했습니다. 그해 순증가의 81%에 해당하는 몫입니다. 팬데믹 이전, 금리 인하 이전, 봉쇄 이전에 벌어진 일입니다.
보고서는 이 부분을 깊이 다루지 않지만, 임차 가구 급증이나 금융 비용 상승보다 시점이 앞선다는 점에서 눈에 띕니다. 모델은 나중의 상승을 끌어올린 주요 요인은 짚어내면서도, 정작 초기 상승의 대부분은 설명하지 못한 채 공백을 남깁니다.
그래서 이런 질문이 남습니다. 이 요인들은 나중에 상승을 밀어올린 ‘결과’일 뿐일까요, 아니면 투기 거품이 먼저 형성되기 시작했고 그 거품이 스스로를 떠받칠 이유를 찾아다닌 것일까요.
캐나다의 임대료 급등은 한인 세입자과 투자자 모두에게 민감한 문제입니다. 특히 토론토와 밴쿠버는 한인 인구가 많은 지역인데, 이 두 도시가 최근 임대료 하락을 주도했다는 점은 세입자에게는 협상 여지가, 투자자에게는 수익률 재점검의 신호가 될 수 있습니다. 상승의 원인이 인구 하나로 단순화되지 않는다는 분석은, 앞으로 임대 시장을 볼 때 금리와 공급, 그리고 수치로 잡히지 않는 심리까지 함께 봐야 한다는 뜻이기도 합니다.
향후 전망
금리 인하가 이어질 경우 금융 비용이 임대료를 끌어올리는 힘은 더 약해질 수 있습니다. 다만 임차 가구 증가가 계속된다면 상승 압력은 쉽게 사라지지 않을 것으로 보입니다. 토론토·밴쿠버처럼 콘도 임대 공급이 늘어난 지역에서는 임대료 조정이 더 이어질 가능성도 있습니다.
원문: Better Dwelling

