

캐나다 국채 수익률이 다시 급등했지만 모기지 금리는 아직 그만큼 오르지 않았습니다. 대출기관들이 마진을 깎아 상승분을 대신 떠안아 왔기 때문인데, 이 완충 여력이 바닥나면 고정금리 모기지가 곧 오를 수밖에 없다는 분석이 나왔습니다.
부동산 업계는 보통 캐나다 중앙은행(Bank of Canada)의 기준금리에 주목합니다. 하지만 기준금리는 변동금리 상품에만 영향을 주고, 이런 상품을 쓰는 사람은 전체 차입자 중 소수에 불과합니다.
대다수가 쓰는 고정금리 모기지는 기준금리가 아니라 국채 수익률에 따라 정해집니다. 신용 시장에서는 모든 차입자가 자금을 놓고 경쟁하는데, 가장 안전한 차입자가 가장 낮은 금리로 돈을 빌립니다. 그 기준이 되는 것이 바로 통화를 발행하는 정부, 즉 캐나다 정부(GoC)의 국채입니다. 따라서 국채 수익률이 오르면 시차를 두고 모기지 금리도 따라 오르는 것이 정상입니다.
국채 수익률은 뛰는데 모기지 금리는 왜 안 올랐나
캐나다 정부의 5년 국채 수익률은 어제 하루에만 16bp(베이시스포인트) 오른 3.65%를 기록했습니다. 이는 2024년 5월 이후 가장 높은 수준입니다. 2월 저점 이후로는 무려 92bp가 뛰었습니다.
이런 흐름은 캐나다만의 일이 아닙니다. 전 세계 국채 수익률이 가파르게 오르고 있으며, 오히려 캐나다는 미국보다 압력을 덜 받은 편입니다. 미국의 같은 5년 국채(재무부 채권) 수익률은 어제 15bp 오른 4.76%로, 2월 이후 118bp나 상승했습니다.
내셔널뱅크(National Bank)의 수석 이코노미스트 대런 킹과 카일 다흐먼은 “오늘 나타난 급등은 일회성 사건이 아니라 2월 저점 이후 시작된 상승 흐름의 일부”라고 진단했습니다. 이란 분쟁 같은 지정학적 충격은 이 흐름을 만들어 낸 것이 아니라 이미 진행 중이던 추세를 더 빠르게 밀어붙였을 뿐이라는 설명입니다.
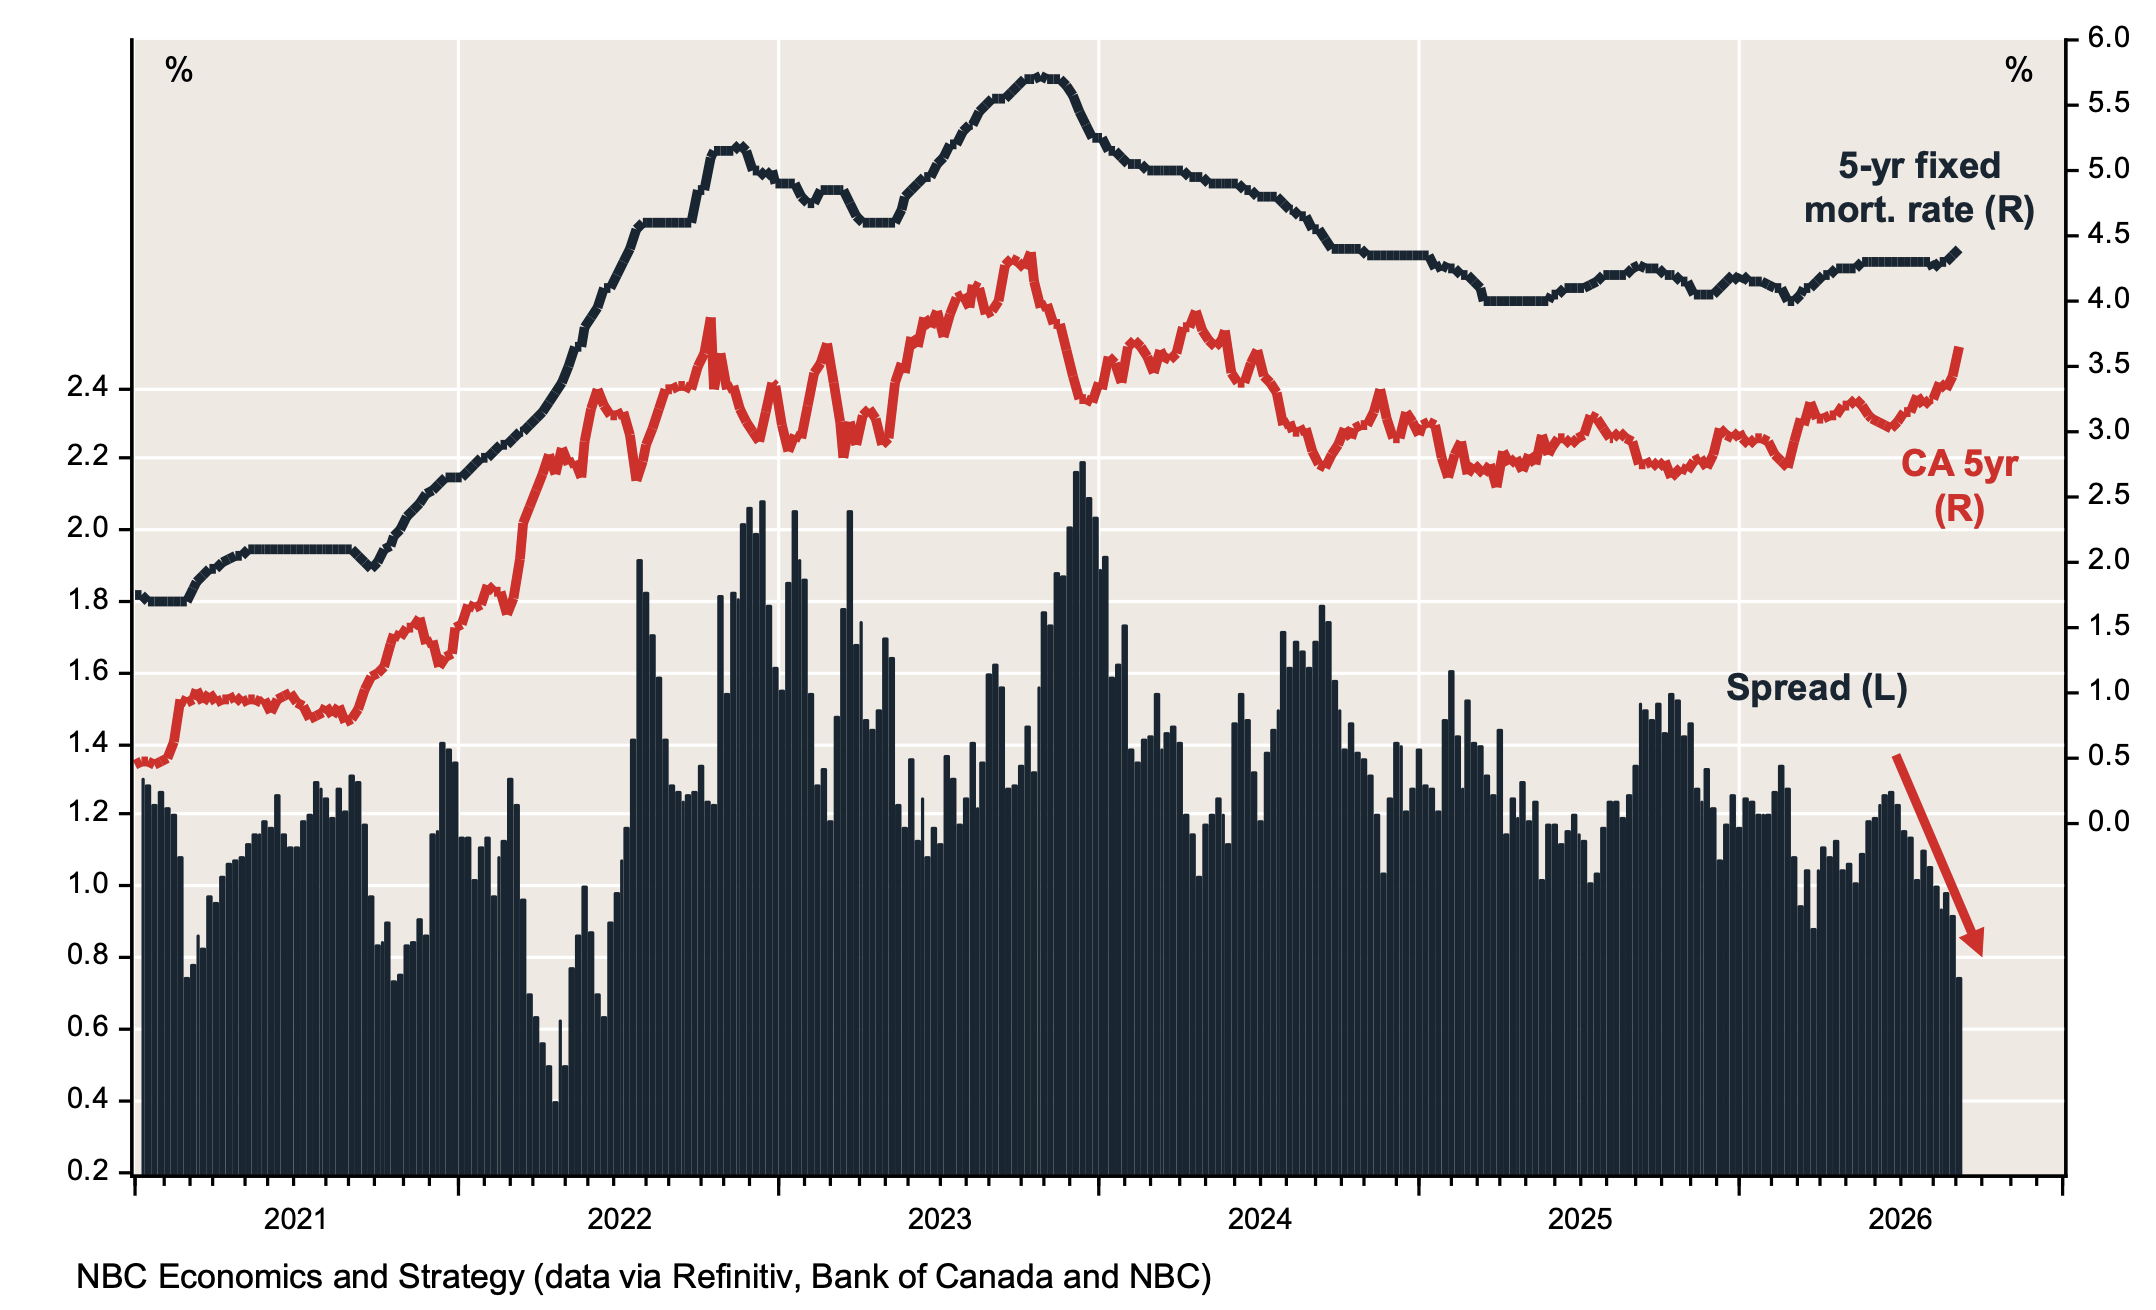
대출기관이 60bp를 대신 떠안고 있다
핵심은 대출기관의 마진, 즉 스프레드(국채 수익률과 모기지 금리의 차이)에 있습니다. 내셔널뱅크 분석에 따르면 모기지 금리는 아직 국채 수익률 상승분을 제대로 반영하지 않았습니다. 2월 이후 캐나다 5년 국채 수익률이 92bp 오르는 동안 모기지 금리는 그중 40bp만 반영했습니다.
나머지 52bp의 격차는 대출기관이 마진을 줄여 흡수했습니다. 은행의 계산으로는 2023년 말 이후 평균 135bp였던 스프레드가 현재는 75bp까지 좁혀졌습니다. 약 60bp를 대출기관이 그대로 감내하고 있다는 뜻입니다.
문제는 이런 마진 축소가 계속 이어질 수 없다는 점입니다. 완충 여력이 소진되면 결국 늘어난 비용은 차입자에게 넘어갑니다. 국채 수익률 상승이 지금처럼 이어진다면, 가계가 부담하는 모기지 청구서도 조만간 커질 것으로 보입니다.
이번 분석의 의미는 분명합니다. 기준금리가 그대로여도, 심지어 내려가더라도, 국채 시장이 움직이면 고정금리 모기지는 오를 수 있다는 것입니다. 특히 앞으로 몇 년 안에 갱신을 앞둔 차입자라면 국채 수익률의 방향을 눈여겨봐야 합니다. 지금의 낮은 모기지 금리는 시장이 만든 자연스러운 가격이 아니라, 대출기관이 마진을 깎아 잠시 눌러 둔 결과에 가깝기 때문입니다.
향후 전망
스프레드가 이미 역사적 평균의 절반 수준까지 좁혀진 만큼, 국채 수익률이 계속 오른다면 대출기관이 이를 더 흡수할 여지는 크지 않습니다. 이 경우 고정금리 모기지 금리가 다시 상승 압력을 받을 가능성이 높습니다. 반대로 국채 수익률이 다시 내려간다면 지금의 눌린 금리가 유지될 수 있어, 당분간은 국채 시장의 움직임이 모기지 금리의 방향을 결정하는 핵심 변수가 될 전망입니다.
원문: Better Dwelling

