

캐나다 가계부채가 7월 기준 3.29조 달러로 사상 최고를 기록했습니다. 모기지 성장은 한 세대 만에 가장 느린 수준으로 식었지만, 소비자신용은 ‘나쁜 이유’로 다시 늘어나고 있습니다.
캐나다 가계가 빚을 늘리는 속도는 여전히 빠릅니다. 하지만 그 무기가 달라졌습니다. 통계청(StatCan) 자료를 보면 7월 가계신용은 새 기록을 세웠습니다. 모기지가 부채의 대부분을 차지한다는 점은 그대로지만, 그 증가세는 한 세대 만에 가장 약한 수준으로 둔화하고 있습니다.
대신 소비자신용이 모기지보다 빠르게 늘고 있습니다. 문제는 그 증가가 좋은 신호가 아니라는 데 있습니다. 신용평가사들은 소득이 생활비를 따라가지 못하는 가계가 빚으로 버티는 ‘곤경성 차입(distress borrowing)’이 늘고 있다고 봅니다.
가계 총부채 3.29조 달러
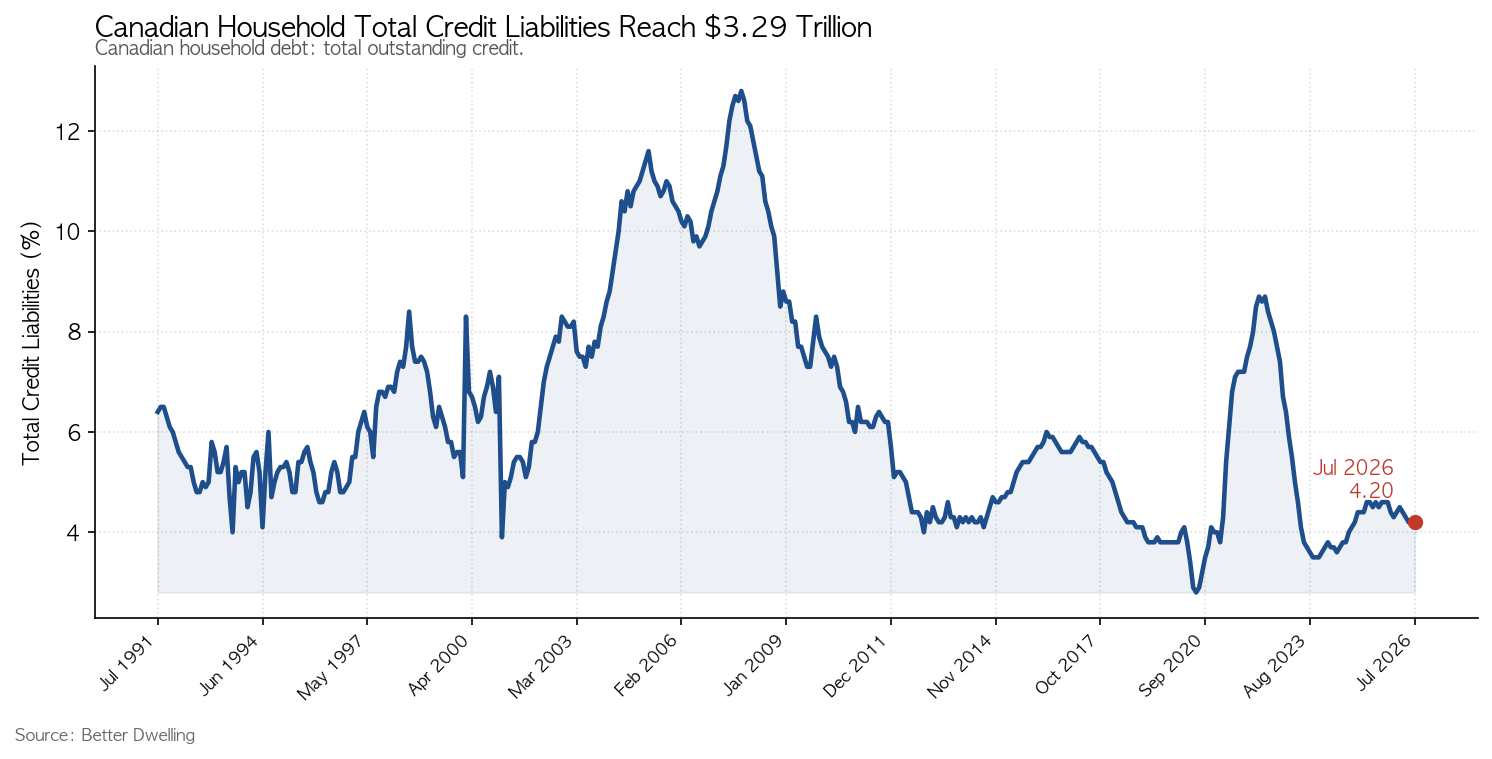
캐나다 가계부채는 7월에 전월 대비 0.3%(약 100억 달러) 늘어난 3.29조 달러를 기록했습니다. 1년 전과 비교하면 4.2%(약 1314억 달러) 증가한 규모입니다.
앞서 언급했듯 이 가운데 대부분은 여전히 모기지입니다. 다만 소비자신용이 갑작스럽게 되살아나면서 모기지가 차지하는 비중은 조금씩 줄고 있습니다.
모기지, 한 세대 만에 가장 느린 성장
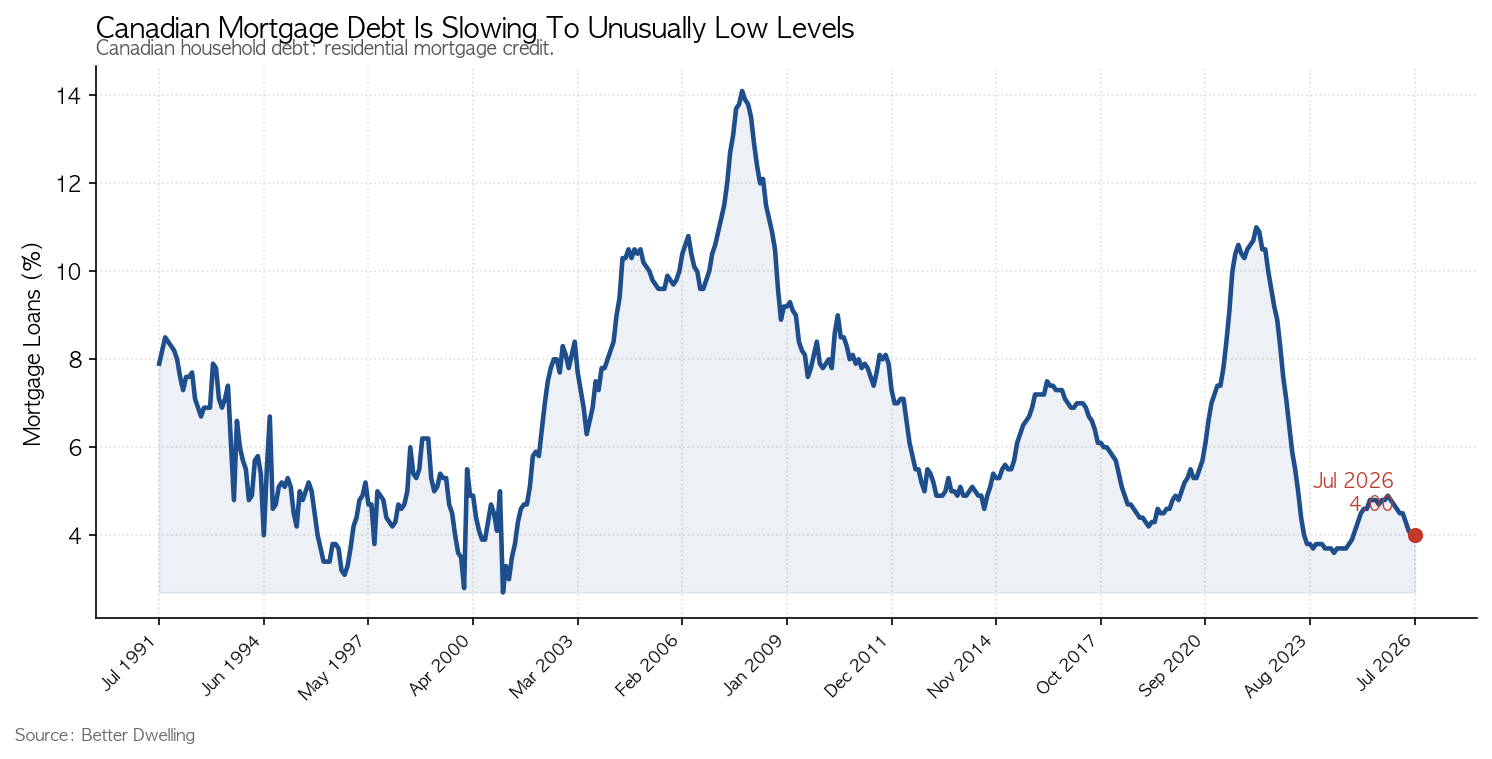
모기지 부채는 식고 있지만 아직 늘고는 있습니다. 7월 잔액은 전월 대비 0.4%(약 87억 달러) 오른 2.45조 달러로, 1년 전보다 4.0%(약 937억 달러) 많습니다.
이 정도 규모에서 4% 가까운 성장은 건강하다고 볼 수도 있습니다. 하지만 캐나다에서는 이례적인 수치입니다. 지난 27년 동안 모기지 성장이 이 수준 이하로 떨어진 달은 단 17개월뿐이었고, 그 시기는 전부 2023~2024년의 주택시장 조정기였습니다. 지금의 둔화가 그만큼 드문 국면이라는 뜻입니다.
소비자신용 증가의 ‘나쁜’ 이유
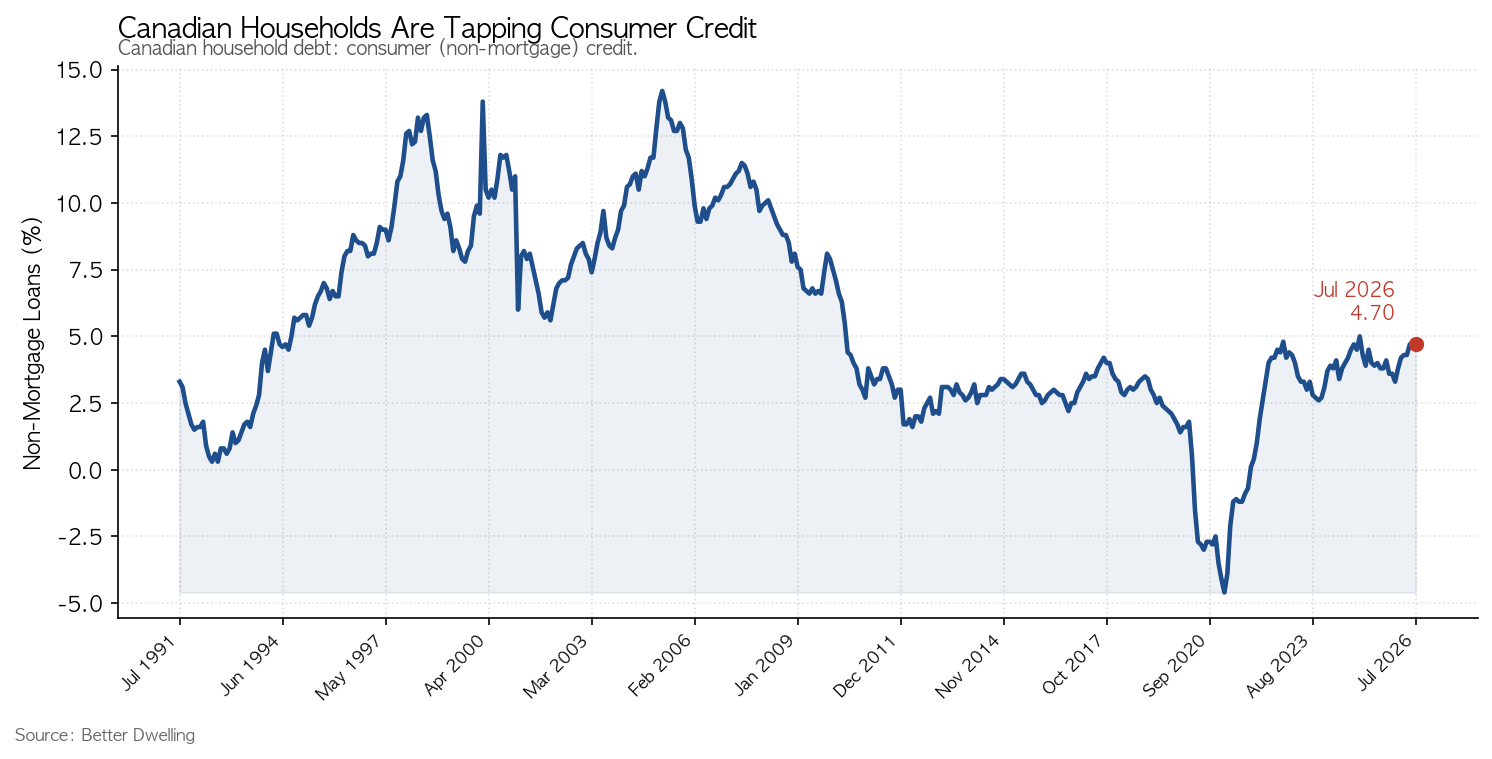
모기지가 아닌 소비자신용은 7월에 0.2%(약 13억 달러) 늘어난 8357억 달러를 기록했습니다. 1년 전보다는 4.7%(약 376억 달러) 많은 규모입니다. 증가율만 보면 모기지보다 빠르지만, 이번 증가는 좋은 종류의 증가가 아닙니다.
신용평가사 트랜스유니온(TransUnion)은 최근 소비자신용 증가가 ‘소비 평탄화(consumption smoothing)’와 곤경성 차입 때문이라고 진단했습니다. 소비 평탄화는 소득이 생활비를 못 따라갈 때 지출을 줄이는 대신 빚을 내 메우는 현상을 말합니다. 이 회사는 가계가 늘어난 생활비를 감당하려고 이자가 더 높은 리볼빙(회전) 신용에 의존하고 있다고 경고했습니다.
트랜스유니온은 모기지도 비슷한 사정으로 늘고 있다고 봤습니다. 새로 집을 사서 빚을 내는 것이 아니라, 기존 계좌의 잔액이 불어나는 방식으로 증가하고 있다는 것입니다.
빚이 늘어나는 이유가 자산을 사기 위해서가 아니라 생활을 버티기 위해서라면, 그 신호는 좋지 않습니다. 모기지 성장이 조정기 수준으로 식은 가운데 고금리 소비자신용이 대신 늘어나는 흐름은 가계의 재정 여력이 얇아지고 있음을 보여줍니다. 캐나다에 집을 두었거나 매매를 고민하는 한인 실수요자에게도 이는 남의 이야기가 아닙니다. 이미 집을 산 가계라면 기존 대출 잔액 관리가, 매수를 준비하는 가계라면 생활비와 상환 여력을 함께 따져보는 신중함이 필요한 국면입니다.
향후 전망
이 흐름이 이어질 경우 관건은 소득입니다. 소득 증가가 생활비 상승을 따라잡지 못하는 상황이 계속된다면, 고금리 소비자신용에 기대는 가계가 더 늘어날 수 있습니다. 반대로 금리 부담이 완화되고 소득이 회복된다면 곤경성 차입 압력은 줄어들 여지가 있습니다. 당분간은 모기지보다 소비자신용의 증가 속도와 연체 지표를 함께 지켜보는 것이 필요합니다.
원문: Better Dwelling

