

캐나다 집값이 1년여 만에 처음으로 올랐습니다. 하지만 물가 상승률(인플레이션)을 반영하면 이 반짝 상승은 사라지고, 실질 가격은 거의 10년 만에 가장 낮은 수준으로 더 떨어졌습니다. 물가를 감안한 실질 캐나다 집값은 이제 대략 2016년 수준입니다.
국제결제은행(BIS)의 2026년 2분기 자료를 보면 캐나다 집값은 오랜만에 상승으로 돌아섰습니다. 겉으로는 시장이 바닥을 지나 회복하는 신호처럼 보입니다. 그러나 물가 상승을 함께 고려하면 그림은 전혀 달라집니다.
Better Dwelling은 명목 가격이 아니라 구매력 기준으로 보면 캐나다 집값이 2016년 수준까지 되돌아갔다고 분석했습니다. 명목상 숫자가 조금 올랐다고 해서 집을 사기 더 쉬워진 것은 아니라는 뜻입니다. 지금부터 가격이 실제로 어디까지 내려왔는지, 그리고 왜 가격이 내려와도 실수요자에게는 여전히 먼 이야기인지 살펴봅니다.
캐나다 집값, 사상 최고 대비 아직 20% 낮다
캐나다 집값은 2026년 2분기에 0.78% 올랐습니다. 1년이 넘도록 분기 기준으로 떨어지기만 하다가 처음 상승한 것입니다. 한 분기의 반등은 긍정적인 신호로 읽힐 수 있습니다.
하지만 더 긴 흐름을 보면 이야기가 달라집니다. 가격은 여전히 1년 전보다 3.97% 낮고, 사상 최고치와 비교하면 19.50% 낮은 수준입니다. 결국 집값은 2021년 가격대로 되돌아갔습니다. 한 분기 올랐다고 해서 그동안의 하락이 되돌려진 것은 아닙니다.
물가 반영하면 30% 가까이 폭락, 2016년 수준
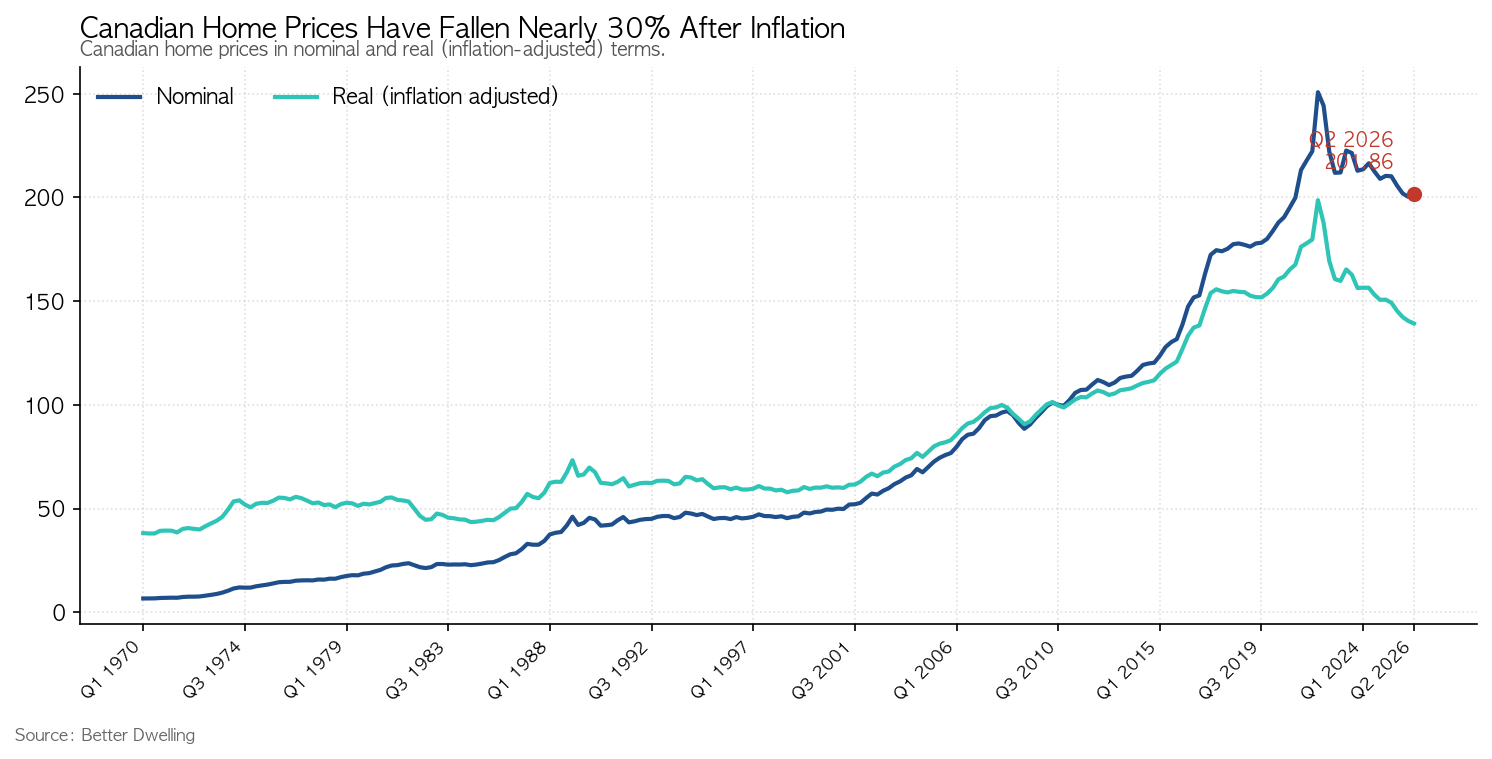
물가를 반영한 실질 가격으로 보면 상승은 아예 사라집니다. 실질 집값은 2분기에 오히려 0.87% 떨어져, 5개 분기 연속 하락했습니다. 1년 전과 비교하면 6.72% 낮습니다.
여기서 핵심은 사상 최고 대비 낙폭입니다. 명목 기준 19.50% 하락은 구매력 기준으로 바꾸면 29.93% 폭락으로 커집니다. 거의 30%가 빠진 것입니다. 이는 실질 집값이 대략 2016년 수준으로 돌아갔다는 의미입니다.
다만 지금 시장이 2016년처럼 저렴하다고 느끼는 사람은 거의 없습니다. 거래도 여전히 부진해서, 10년 만의 낮은 실질 가격에도 서둘러 집을 사려는 사람은 많지 않습니다. 가격이 내려왔는데도 왜 이런 괴리가 생기는지는 구매력과 실제 구매 여력(affordability)의 차이에서 찾을 수 있습니다.
실질 가격이 내려도 구매 여력은 그대로
캐나다 평균 소득은 물가 상승률보다 빠르게 올라, 평균만 보면 꽤 선방했습니다. 문제는 ‘평균’이라는 말에 있습니다. 캐나다중앙은행(BoC)의 최근 논문에 따르면, 가처분소득 기준 하위 60% 가구는 급등한 주거비를 상쇄할 만큼 소득이 오르지 못했습니다. 평균은 일부 고소득층이 끌어올린 것이고, 다수의 가구는 체감이 다르다는 뜻입니다.
이 문제는 젊은 가구에서 더 두드러집니다. RBC는 최근 부모가 성인이 된 자녀의 식료품비까지 돕고 있다고 경고했습니다. 생애 첫 집을 사야 할 세대가 30대 후반까지 식료품 지원을 받는 상황이라면, 이들이 주택 시장에 뛰어들 여력은 사실상 없다고 봐야 합니다.
정책은 그동안 대출 한도를 늘리는 방식으로 구매 여력 문제에 대응해 왔습니다. 1980년대 초 이후 총부채상환비율(GDS) 상한은 총소득의 32%에서 39%로 올랐습니다. 소득에서 주거비로 쓸 수 있다고 인정하는 비율을 늘려준 것입니다. 보험에 가입하는 모기지의 가격 상한도 함께 올랐습니다. 하지만 전국 최상위 소득이 있어야 감당할 수 있는 더 큰 대출을 열어주는 것은, 식료품비조차 버거운 실수요자에게는 큰 도움이 되지 않습니다.
실질 가격이 2016년 수준으로 돌아왔다는 사실은 숫자만 보면 반가운 소식처럼 들립니다. 하지만 가격 하락과 구매 여력 회복은 다른 문제입니다. 소득이 뒷받침되지 않으면 가격이 내려와도 실수요자는 여전히 집 앞에서 멈춰 섭니다. 이는 캐나다에 정착한 한인 실수요자에게도 똑같이 적용되는 현실입니다. 목돈과 안정적인 소득이 없는 상태에서는 ‘집값이 빠졌다’는 뉴스가 곧바로 내 집 마련으로 이어지지 않습니다.
향후 전망
물가 상승률이 낮고 안정적인 흐름을 이어간다면, 실질 가격의 추가 하락 속도는 완만해질 수 있습니다. 다만 소득, 특히 중하위 가구의 소득이 주거비를 따라잡지 못하는 구조가 계속된다면, 명목 가격이 바닥을 다져도 실수요자가 느끼는 벽은 쉽게 낮아지지 않을 것으로 보입니다. 대출 한도 확대 같은 수요 측 정책만으로는 한계가 뚜렷한 만큼, 소득과 공급 측면의 변화가 함께 나타나는지가 앞으로 지켜볼 부분입니다.
원문: Better Dwelling

