

캐나다 집값은 2022년 초 정점 이후 20.5% 떨어져, 2008년 전후 미국의 주택 붕괴(26% 하락)에 가까워졌습니다. BMO는 캐나다가 금융위기는 피했지만, 그 고통을 피한 것처럼 보이는 모습 상당 부분이 공격적인 이민 정책에 가려진 “착시”라고 분석했습니다.
캐나다 집값 하락은 규모 면에서 이미 역사적인 수준에 들어섰습니다. 그런데도 경제는 큰 타격 없이 버티는 것처럼 보입니다. 미국보다 경제 규모가 작고 주택 의존도가 더 높은 나라에서 벌어진 일이라 더 눈에 띕니다.
BMO 수석 이코노미스트 더글러스 포터(Douglas Porter)는 캐나다가 금융위기를 피할 수 있는 위치에 있는 것은 맞지만, 고통까지 피했다고 보기는 어렵다고 지적합니다. 겉으로 드러난 수치가 실제 상황을 가리고 있다는 것입니다.
캐나다 집값, 미국의 주택 붕괴를 그대로 따라가고 있다
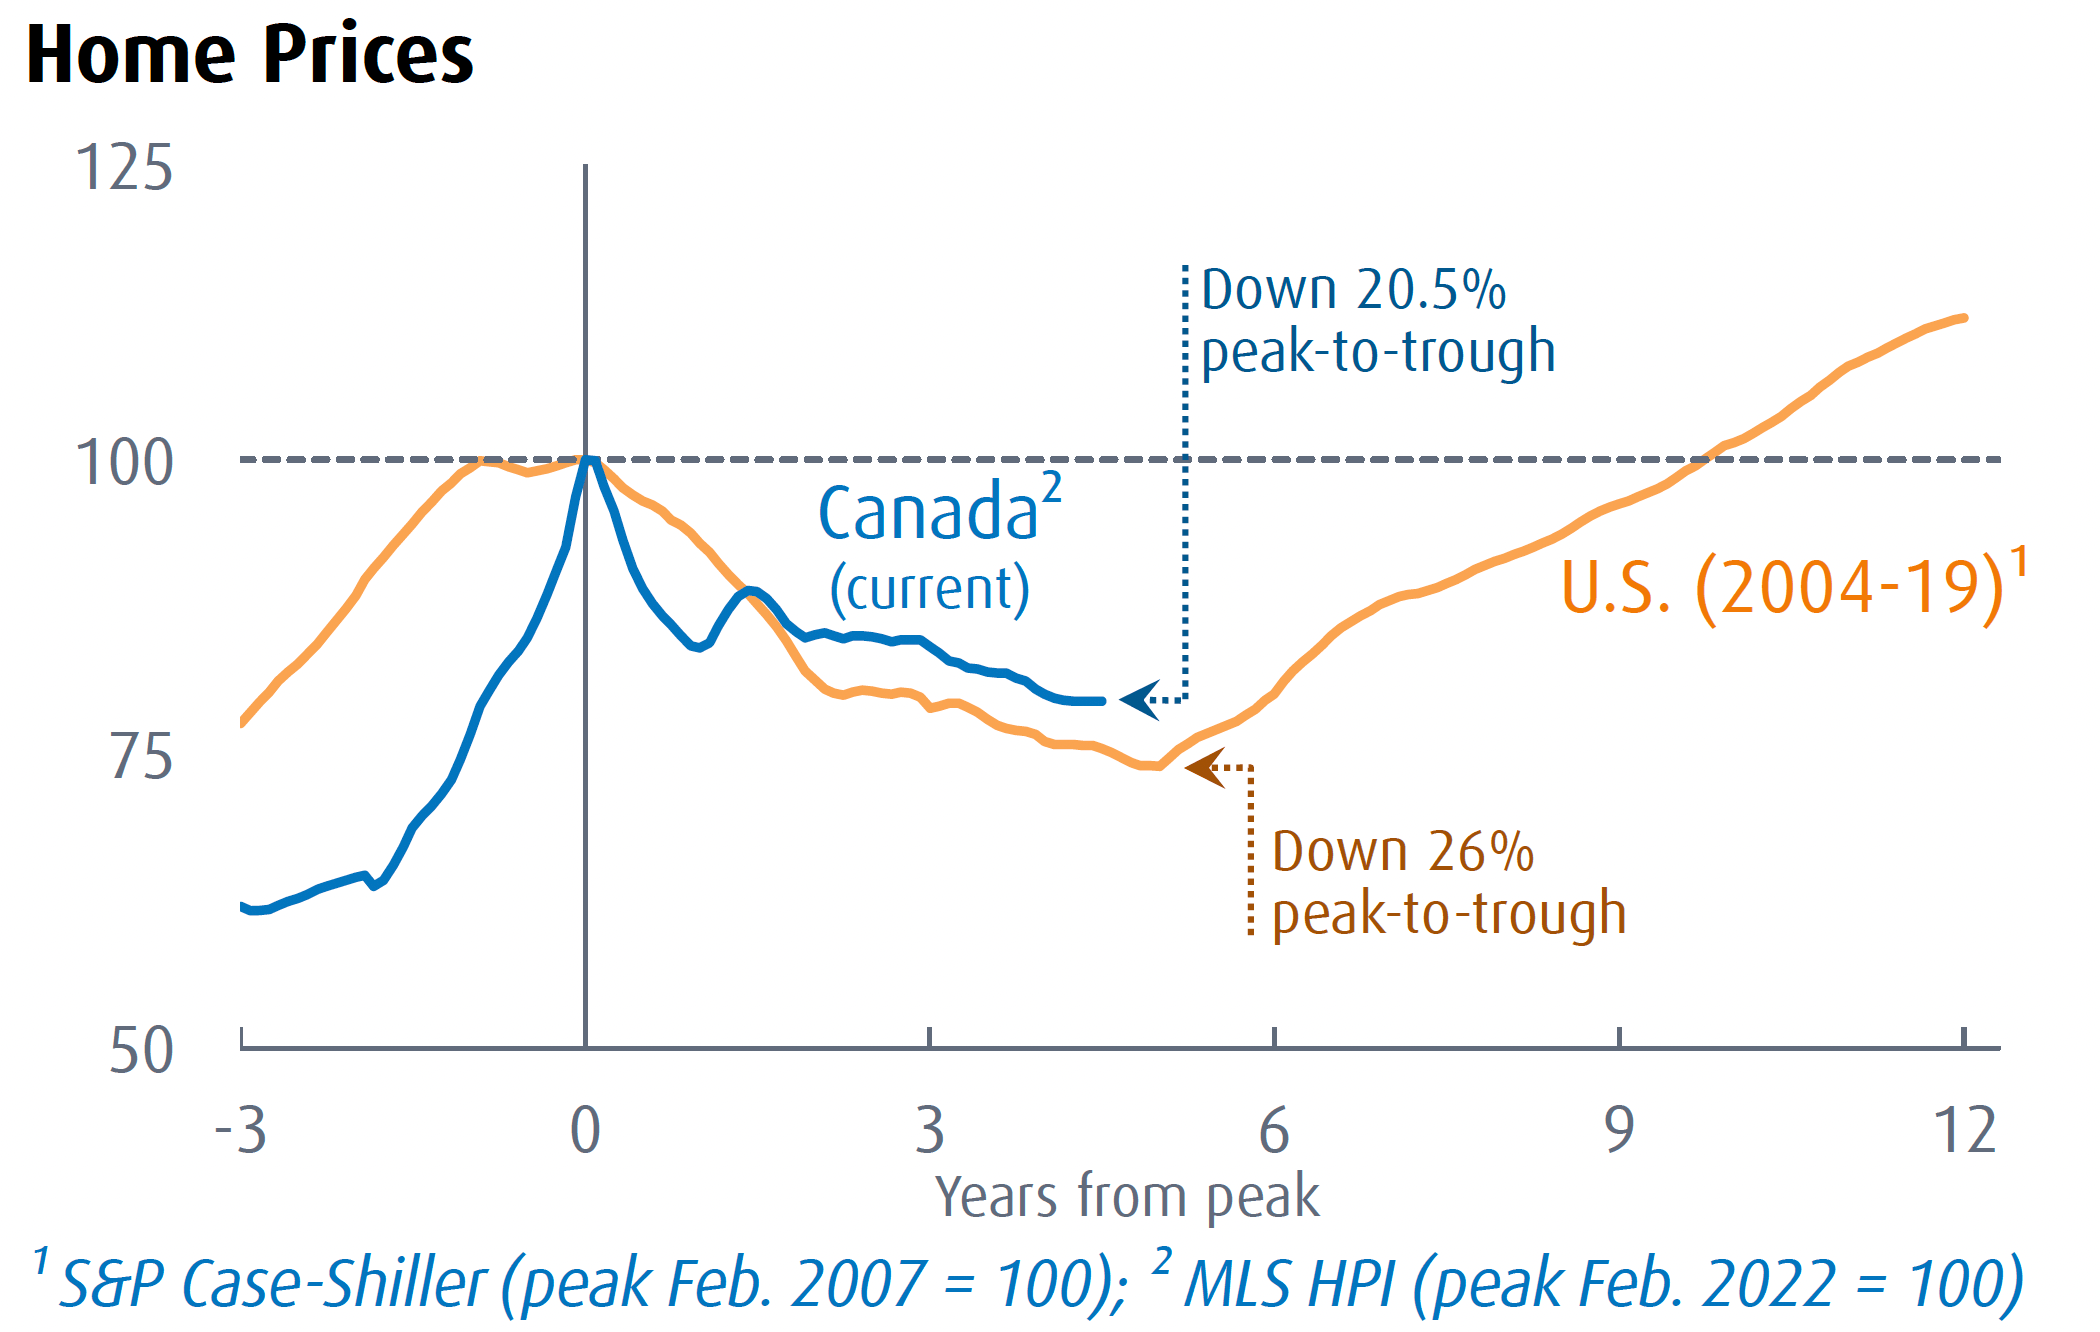
캐나다의 주택시장 조정은 미국과 같은 경로를 밟고 있지만, 결과는 다르게 나타나고 있습니다. 캐나다 집값은 2022년 초 정점에서 20.5% 떨어졌습니다. 미국이 붕괴 당시 26% 떨어진 것과 비교하면 조금 덜한 수준입니다. 그러나 캐나다는 비슷한 규모의 경기 붕괴는 피했습니다. 집값이 떨어지기 시작한 뒤 4년 동안 실질 국내총생산(GDP)은 연 1.7% 속도로 성장했습니다. 이는 이번 세기 평균인 2.0%보다 조금 낮은 정도인데, 주택 의존도가 높은 경제라는 점을 감안하면 놀라운 수치입니다.
포터는 “이는 캐나다 역사상 가장 큰 집값 조정이라고 할 만한데도, 경제는 이 깊은 하락에서 심각한 2차 피해를 피해냈다”고 설명했습니다.
그는 캐나다가 지난 35년간 ‘전통적인’ 경기침체를 단 한 번만 겪었다고 덧붙였습니다. 바로 글로벌 금융위기였고, 2020년은 정책으로 인한 봉쇄라 성격이 전혀 다릅니다. 포터는 “경기침체가 아예 없는 것은 아니지만, 이제는 매우 드문 일이 됐다. 본격적인 침체가 오려면 거의 대재앙에 가까운 충격이 있어야 한다”고 말했습니다.
탄탄한 차주와 금리 인하가 충격을 줄였다
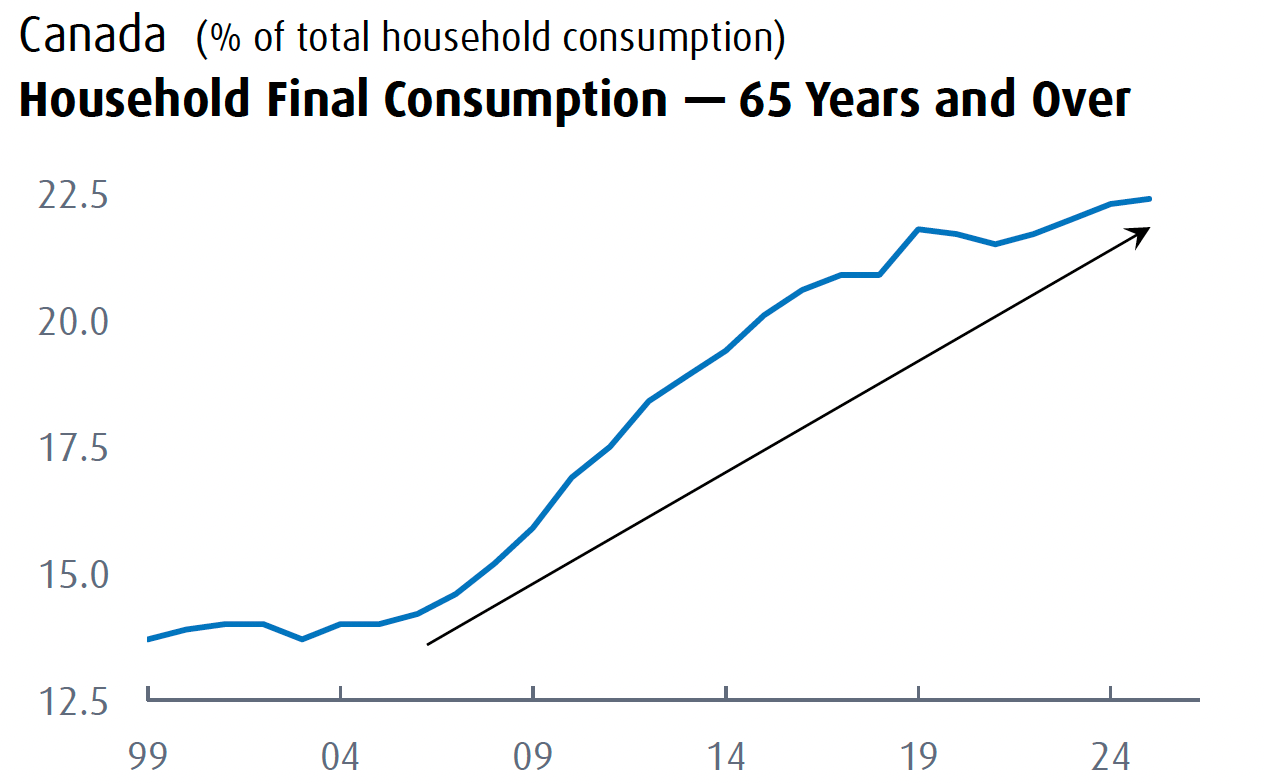
BMO는 집값이 짧은 기간에 정점을 찍은 점을 중요한 차이로 봤습니다. 포터는 집값이 마지막 2년 동안 50% 급등했고, 그 덕에 피해가 비교적 좁은 범위에 머물렀다고 설명합니다. 이번 조정도 사실상 두 개 주에 집중돼 있어, 나라의 절반가량은 집값이 큰 영향을 받지 않았습니다. 여기에 두둑한 자산이 완충 역할을 하면서 소비 위축을 막았고, 고령화로 연금 같은 비근로 소득이 소비를 점점 더 떠받치고 있습니다. 실제로 2025년 전체 소비에서 65세 이상 고령층이 차지한 비중은 5달러 중 1달러가 넘는 22.4%에 달했습니다.
가계 재무 상태가 더 튼튼했던 점도 작용했습니다. 스트레스 테스트 같은 모기지(주택담보대출) 자격 심사 덕분에 무리하게 빚을 낸 차주의 수가 줄었습니다. 금리 인상이 정점에 이른 지 1년도 안 돼 금리 인하가 시작되면서, 정상화 과정의 충격도 누그러졌습니다. 겉으로 드러난 지표만 보면 거의 무너지지 않는 경제처럼 보입니다.
하지만 주택에 크게 의존하는 경제가 미국식 집값 붕괴를 겪고도 이렇게 피해가 작을 수 있을까요. 포터는 그 탈출이 어느 정도는 착시였을 수 있다고 말합니다.
금융위기는 피했지만, 고통까지 피하지는 못했다
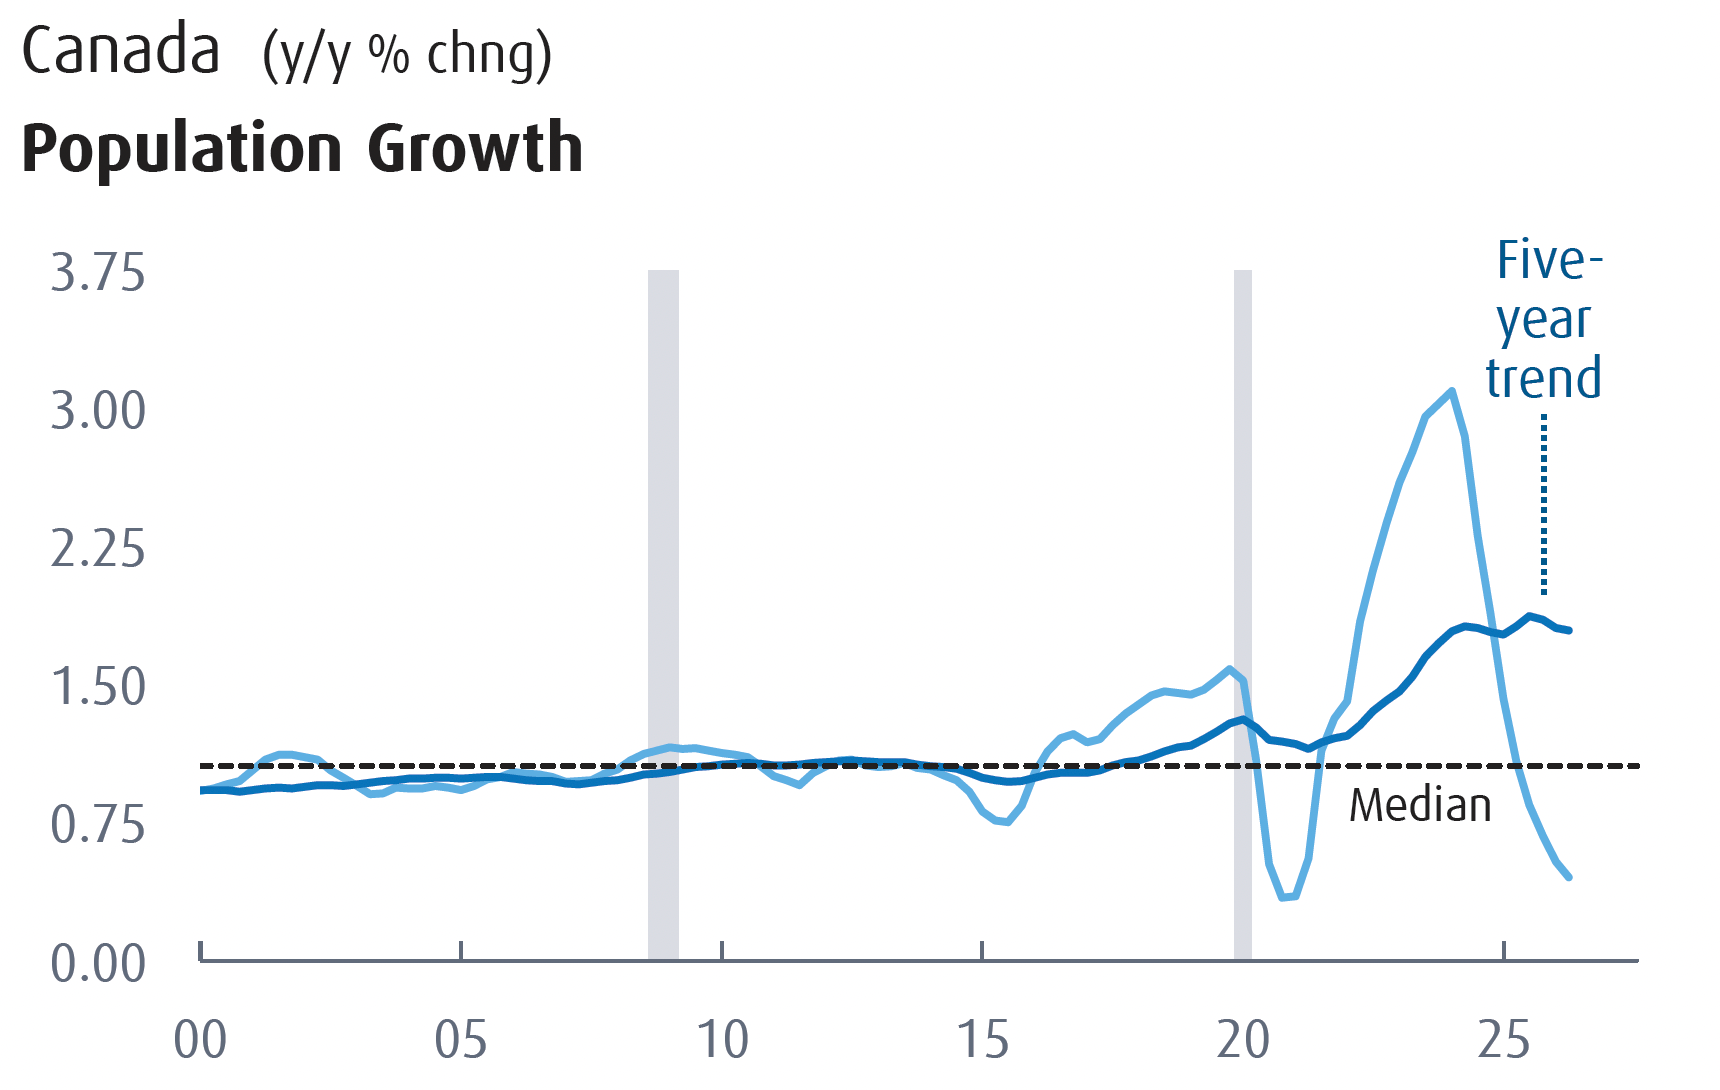
포터는 캐나다가 금융위기는 피했지만, 고통을 피한 것은 상당 부분 “착시”라고 봅니다. 2024년 초까지 2년 동안 인구는 연 2.8% 속도로 늘었습니다. 대체로 같은 기간 GDP 성장률보다 빠른 수치입니다. 이 인구 증가가 GDP 둔화분을 메웠고, 어쩌면 그 이상으로 채웠을 수 있습니다. 경제는 성장했지만 인구가 더 빨리 늘었다는 뜻입니다. 겉으로는 성장한 것 같아도, 1인당 생산은 오히려 줄었습니다.
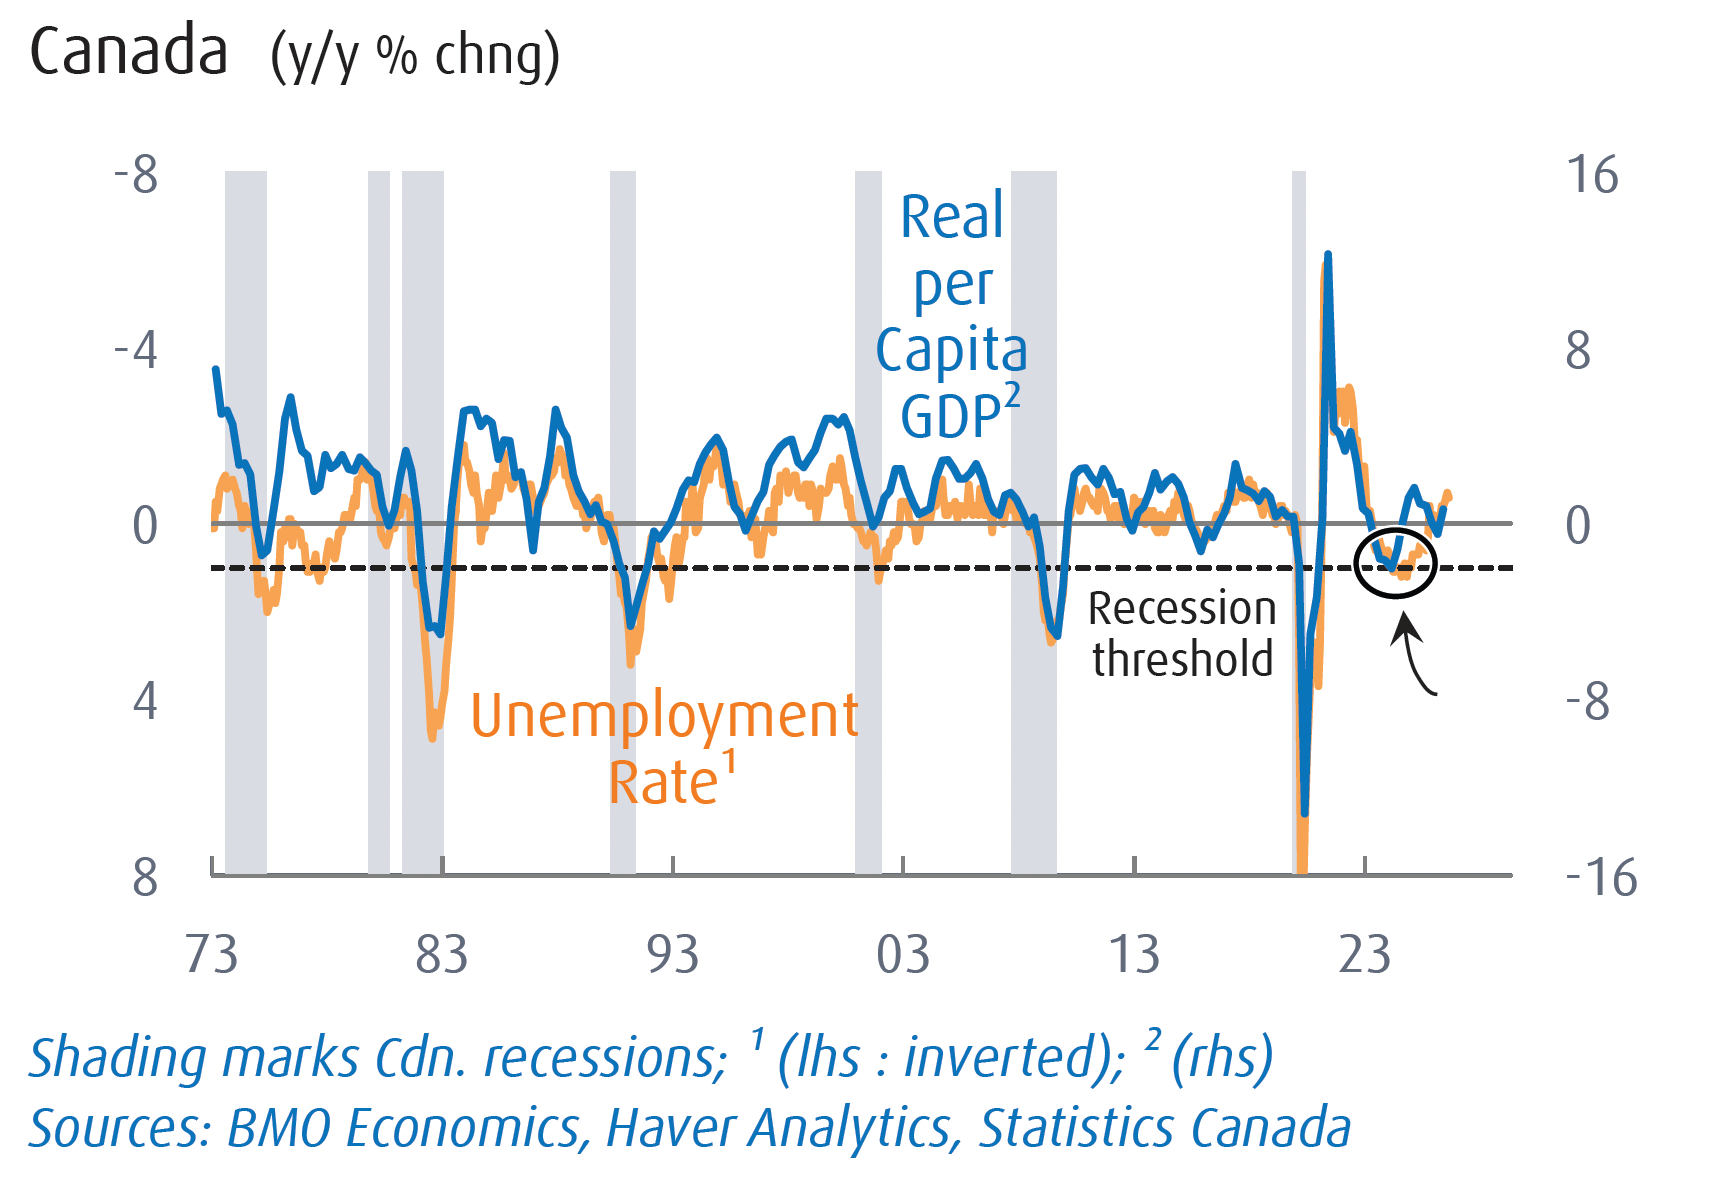
1인당으로 따지면 실질 GDP는 2022~2023년 구간 다섯 분기 중 네 분기에 감소했고, 정점에서 저점까지 2% 넘게 떨어졌습니다. 같은 기간 실업률도 2%포인트 넘게 올랐습니다. 두 가지가 동시에 나타나는 것은 드문 일입니다. 포터는 이런 조합이 지난 60년간 몇 번밖에 없었고, 그것도 전부 공식적인 경기침체 때였다고 설명했습니다.
포터는 “다시 말해, 캐나다의 ‘주택 후디니(위기 탈출 묘기)’는 사실 원조 묘기처럼 착시였을 수 있다”고 말했습니다.
이번 분석이 한국 독자에게 던지는 시사점은 분명합니다. 캐나다 전체 지표만 보면 집값이 20% 넘게 떨어졌는데도 경제가 멀쩡해 보이지만, 그 이면에는 1인당 생산 감소와 실업률 상승이라는 실질적인 고통이 숨어 있습니다. 토론토와 밴쿠버처럼 조정이 집중된 지역에 실제로 거주하거나 집을 가진 분들이 체감하는 현실은 전국 평균 수치보다 더 가혹할 수 있습니다.
특히 인구 증가, 즉 이민으로 전체 경제 규모가 유지됐다는 점은 주목할 부분입니다. 한인 커뮤니티를 포함한 신규 이민자가 꾸준히 유입되면서 시장 수요를 떠받쳐 왔다는 뜻이기도 합니다. 하지만 인구 증가율이 최근 빠르게 꺾이고 있어, 그동안 집값 조정의 충격을 가려주던 완충 장치가 약해질 수 있다는 점은 눈여겨볼 필요가 있습니다.
향후 전망
인구 증가세가 계속 둔화될 경우, 그동안 전체 GDP를 떠받치며 집값 하락의 충격을 덮어온 효과도 약해질 수 있습니다. 이렇게 되면 1인당 생산 감소 같은 ‘숨겨진 고통’이 지표 위로 더 뚜렷하게 드러날 가능성이 있습니다.
다만 금리 인하 기조가 이어지고 가계 재무 상태가 비교적 튼튼하게 유지된다면, 캐나다가 미국식 금융위기로 번지는 상황은 피할 수 있을 것으로 보입니다. 앞으로는 집값 자체보다 1인당 GDP와 실업률이 시장의 체력을 가늠하는 더 중요한 지표가 될 것으로 보입니다.
원문: Better Dwelling

