

신용평가사 에퀴팩스(Equifax)의 2026년 2분기 자료에서 캐나다 가계부채가 잔액과 연체 모두 늘며 경고음을 냈습니다. 특히 지역별로 흐름이 뚜렷하게 갈리는 ‘신용 양극화’가 드러났습니다.
이번 자료의 대상은 주택담보대출을 뺀 비모기지 신용, 즉 신용카드와 자동차 할부, 신용대출 같은 빚입니다. 캐나다 가계는 이 빚을 점점 더 많이 지고 있고, 동시에 제때 갚지 못하는 사람도 늘고 있습니다. 문제는 이 두 가지 흐름이 전국에서 똑같이 나타나는 게 아니라, 지역마다 다르게 갈린다는 점입니다.
크게 보면 동부에서는 빚이 빠르게 늘고, 온타리오에서는 연체가 치솟고 있습니다. 얼핏 모순처럼 보이지만, 두 흐름은 서로 연결돼 있습니다. 아래에서 세 가지 자료로 나눠 살펴보겠습니다.
부채 잔액은 늘지만 증가세는 완만
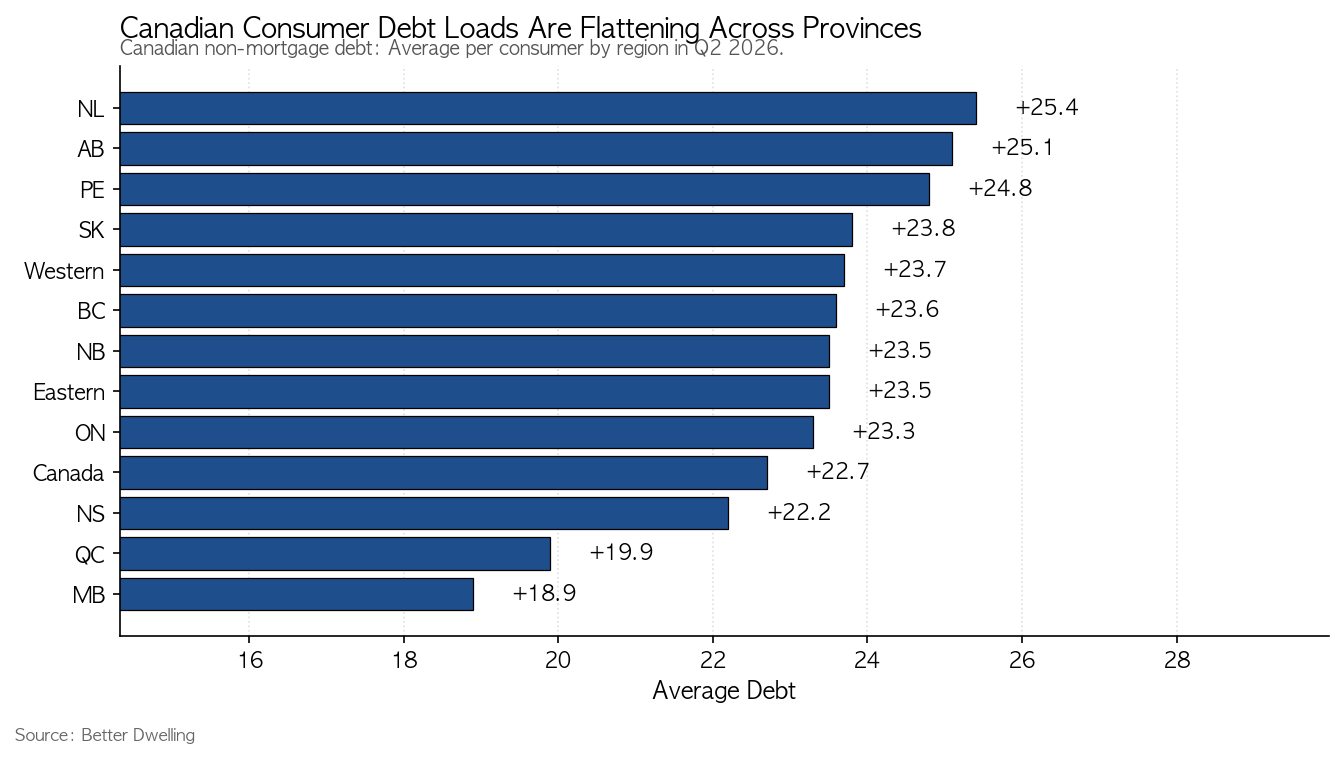
2분기 캐나다의 비모기지 가계부채는 2.1%(146억 달러) 늘어 7122억 달러가 됐습니다. 1년 전과 비교하면 4.6%(326억 달러) 증가한 규모입니다. 지난 1년간 늘어난 빚의 거의 절반이 최근 한 분기에 몰렸다는 점에서, 빚이 붙는 속도가 만만치 않습니다.
다만 지역별 1인당 부채를 보면 증가세 자체는 다소 완만해지는 모습입니다. 빚의 총량은 늘고 있지만, 이미 부채가 많이 쌓인 곳에서는 더 얹는 속도가 예전보다 느려지고 있다는 뜻입니다.
동부에서 빠르게 늘어나는 빚
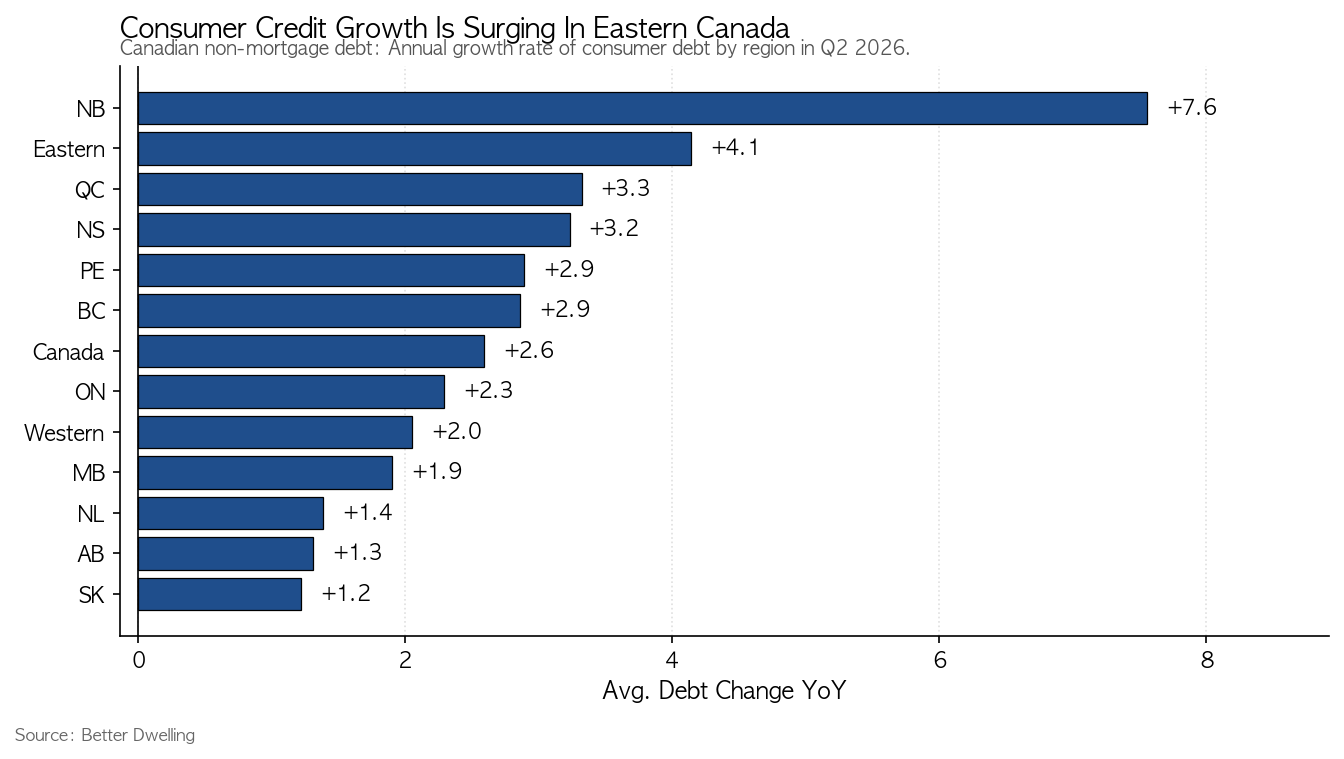
빚이 가장 빠르게 늘어난 곳은 동부입니다. 뉴브런즈윅(New Brunswick) 주민의 1인당 평균 비모기지 부채는 2만3509달러로, 1년 전보다 7.6% 늘어 증가율 1위를 기록했습니다. 그 뒤를 퀘벡(+3.3%)과 노바스코샤(Nova Scotia)가 이었습니다.
반대로 이미 부채가 많은 주들은 증가세가 오히려 약했습니다. 서스캐처원(Saskatchewan)이 1.2%로 가장 낮았고, 알버타는 1.3%(1인당 2만5082달러)에 그쳤습니다. 부채가 적은 지역일수록 빚이 빠르게 늘고, 부채가 많은 지역일수록 증가세가 느려지는 흐름입니다.
온타리오, 연체율이 전국 두 배 속도로 상승
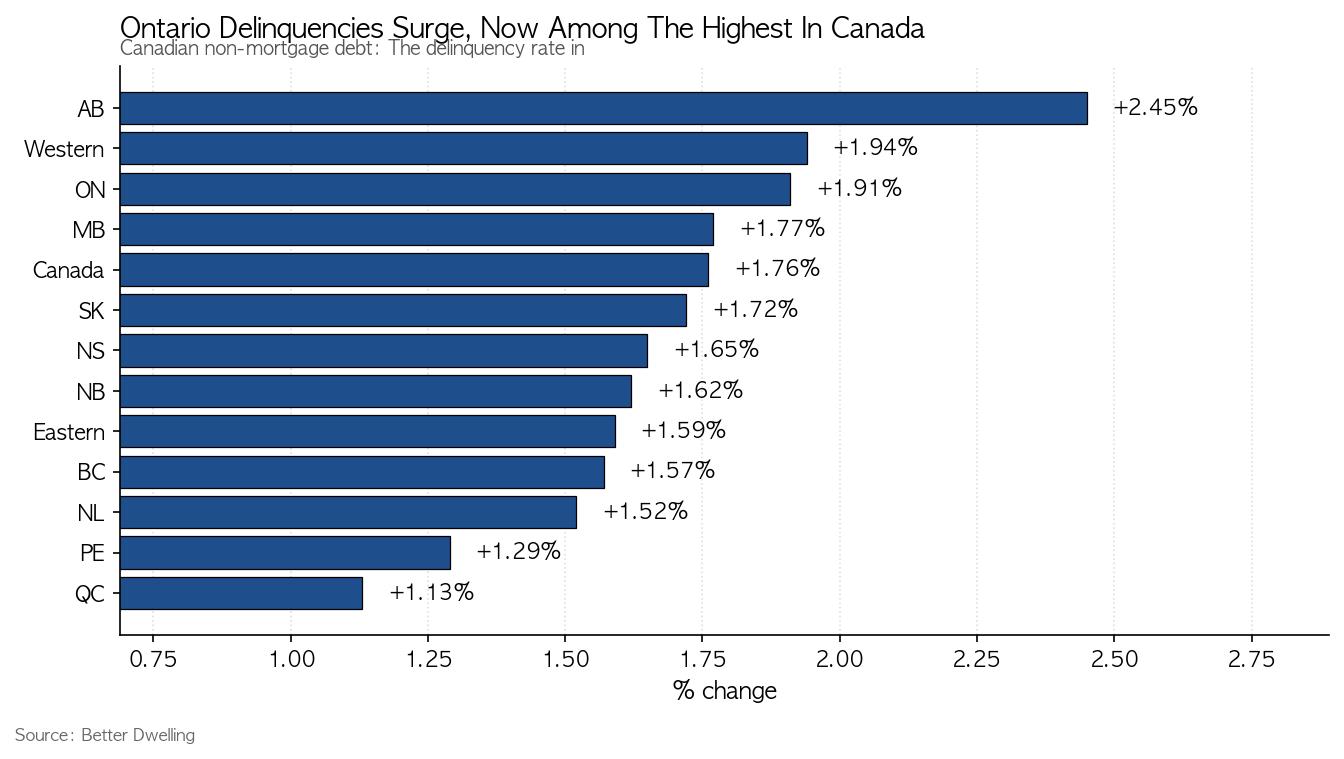
빚을 제때 못 갚는 신호는 온타리오에서 가장 뚜렷합니다. 2분기 전국 비모기지 연체율은 1.76%로, 1년 전보다 5bp(0.05%포인트) 올랐습니다. 그런데 온타리오는 연체율이 15bp 뛴 1.9%를 기록했습니다. 전국 평균보다 높을 뿐 아니라, 악화되는 속도도 전국의 약 두 배에 이릅니다.
에퀴팩스의 리베카 오크스(Rebecca Oakes) 선진분석 담당 부사장은 “온타리오가 특히 두드러진다”며 “일부 모기지 보유자가 다른 신용 의무를 감당하는 데 어려움을 겪고 있다”고 설명했습니다. 보통 3월과 6월 사이에는 비모기지 부채가 늘고 연체는 줄어드는데, 온타리오는 그 반대로 움직이고 있는 셈입니다.
빚이 빠르게 느는 주는 연체 압력이 낮고, 빚이 많은 주는 연체가 높은 이 역방향 관계는 이유가 있습니다. 주택 호황이 지나간 뒤 저축이 바닥난 가계가 소비를 이어가려 신용에 기대기 때문입니다. 온타리오는 진지한 집값 조정을 겪은 유일한 주로, 상황이 더 나쁘다기보다 이 흐름을 가장 먼저 겪고 있는 것일 수 있습니다.
한 가지 예외는 알버타입니다. 알버타는 1인당 부채가 두 번째로 많고 연체율도 2.5%로 전국에서 가장 높지만, 그 연체율은 지난 1년간 오히려 0.6% 낮아졌습니다. 캐나다에 사는 한인 가계에도 시사점이 있습니다. 집을 산 뒤 저축이 소진된 상태에서 카드빚이나 신용대출로 생활비를 메우기 시작하면, 온타리오에서 나타나는 연체 흐름에 그대로 노출될 수 있습니다. 내가 사는 주의 부채·연체 흐름이 전국 평균과 어떻게 다른지 살펴보는 것이, 지금 같은 시기에 가계 재정을 지키는 첫걸음입니다.
향후 전망
집값 조정과 저축 소진이 겹친 지역에서 연체 흐름이 이어질 경우, 온타리오의 상승세가 다른 주로 번질 가능성이 있습니다. 반대로 금리가 안정되고 고용이 버텨준다면 연체율 상승이 진정될 여지도 있습니다. 앞으로 분기마다 지역별 연체율이 전국 평균과 얼마나 벌어지는지가 가계 건전성을 가늠할 핵심 지표가 될 것으로 보입니다.
원문: Better Dwelling

