

캐나다에 들어오는 외국인 투자가 최근 크게 늘었습니다. 일부 매체는 이를 “캐나다에 대한 투자 신뢰가 돌아온 신호”로 해석했지만, 부동산·경제 매체 베터드웰링(Better Dwelling)은 그 반대라고 봅니다. 유입된 돈의 대부분이 주식이 아니라 채권, 그것도 상당 부분이 외화로 발행된 채권이라는 점에서 오히려 캐나다의 빚 의존도가 커지고 있다는 경고라는 것입니다.
캐나다 통계청(StatCan) 자료를 보면 올해 5월 외국인 투자가 크게 늘었습니다. 이를 두고 여러 매체가 “캐나다 경제에 대한 투자자들의 신뢰가 회복됐다”고 보도했습니다. 숫자만 보면 그렇게 읽을 수도 있습니다. 하지만 돈이 어디로 흘러 들어갔는지, 그리고 어떤 통화로 들어왔는지를 뜯어보면 이야기가 달라집니다.
투자 유입 수치는 자본이 들어오고 있다는 사실만 알려줄 뿐, 그 돈이 왜 들어왔고 어디서 왔는지는 설명하지 못합니다. 같은 유입이라도 성장하는 기업에 투자한 돈인지, 아니면 정부와 기업의 빚을 사들인 돈인지에 따라 의미가 완전히 다릅니다.
기록적 유입, 그러나 대부분은 ‘빚’
비거주자가 사들인 캐나다 자산(포트폴리오 투자)의 12개월 누적 규모는 5월 기준 2,560억 달러에 달했습니다. 이는 2022년 초 이후 좀처럼 보기 힘든 높은 수준입니다. 언뜻 보면 캐나다로 돈이 몰려드는 것처럼 보입니다.
문제는 그 돈이 향한 곳입니다. 캐나다 몬트리올은행(BMO)의 수석 이코노미스트 더그 포터(Doug Porter)에 따르면, 이 유입의 대부분은 주식이 아니라 채권으로 흘러 들어갔습니다. 같은 기간 주식과 투자펀드로 들어온 순유입은 거의 0에 가까웠습니다. 다시 말해 외국인 투자자들은 캐나다 기업의 성장에 베팅한 것이 아니라, 캐나다 정부와 기업이 발행한 빚을 사들인 것입니다.
순 외국인직접투자(FDI)는 2025년 초 이후 소폭이나마 플러스로 돌아섰습니다. 이는 최근 흐름에서는 드문 일이지만, 규모 자체는 크지 않습니다. 전체 그림을 바꿀 만한 수준은 아니라는 뜻입니다.
루니는 왜 오르지 않았나
2,560억 달러 규모의 자금이 채권을 사기 위해 들어왔다면, 보통은 캐나다 달러(루니) 가치를 끌어올립니다. 한 나라 통화에 대한 수요가 늘면 그 나라의 차입 비용이 낮아지고 구매력도 높아지기 때문입니다. 그런데 기록적인 채권 매입에도 캐나다 달러는 오르지 않았습니다.
포터는 그 이유를 이렇게 설명합니다. 최근 1년간 순수하게 늘어난 채권 유입 가운데 거의 절반이 캐나다 달러가 아니라 다른 나라 통화로 발행된 채권을 향했다는 것입니다. 외화로 발행된 채권을 사는 데는 캐나다 달러를 살 필요가 없으니, 그만큼 통화 가치를 밀어 올리는 힘도 약해집니다.
실제로 캐나다 정부와 주정부가 외화로 발행한 채권이 상당합니다. 캐나다 연방정부는 5월 20일 미화 35억 달러 규모의 글로벌 본드를 발행했고, 온타리오주 등도 외화 표시 채권을 내놓았습니다. 겉으로는 “해외 자금이 몰려든다”는 좋은 소식처럼 보이지만, 실제로는 캐나다가 해외에서 빚을 늘리고 있다는 신호에 가깝다는 것이 베터드웰링의 진단입니다.
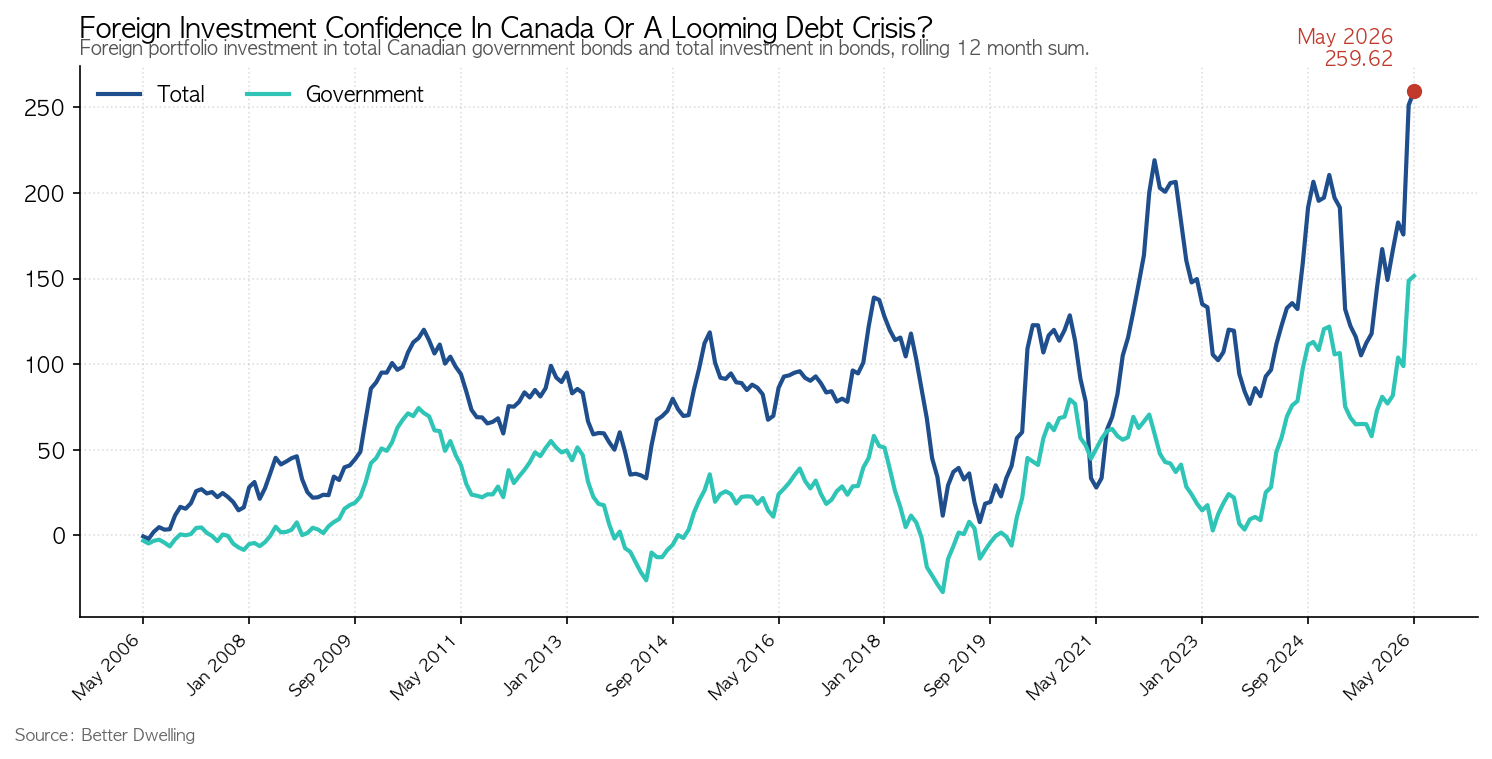
같은 숫자라도 안을 들여다보면 정반대의 이야기가 나올 수 있습니다. 이번 외국인 투자 급증은 캐나다 경제에 대한 자신감의 표현이라기보다, 정부와 기업이 해외 빚에 점점 더 기대고 있다는 사실을 보여줍니다. 특히 외화로 발행한 채권이 많다는 점은, 나중에 환율이 불리하게 움직이면 갚아야 할 부담이 더 커질 수 있다는 위험을 안고 있습니다.
한국 독자에게도 낯선 이야기가 아닙니다. 캐나다 국채와 통화 흐름은 모기지 금리와 환율에 영향을 줍니다. 캐나다에서 집을 사거나 대출을 안고 있는 한인 가정이라면, “투자 신뢰 회복”이라는 헤드라인 뒤에 숨은 채권·부채 구조를 함께 살펴볼 필요가 있습니다.
향후 전망
외화 표시 채권 발행이 계속 늘어난다면, 캐나다의 대외 부채 부담과 환율 위험도 함께 커질 수 있습니다. 반대로 주식·투자펀드 같은 실물 투자로 자금 성격이 옮겨간다면, 이번 유입이 진짜 ‘신뢰의 신호’로 바뀔 여지도 있습니다. 앞으로 통계청 자료에서 채권과 주식의 비중이 어떻게 달라지는지가 주목할 부분입니다.
원문: Better Dwelling

