

캐나다의 주택 구입 부담이 10분기 연속 나아졌지만, 여전히 중위 가구가 감당하기에는 벅찬 수준입니다. 대표적인 집 한 채의 모기지를 내려면 중위 소득의 절반이 넘는 51.1%가 필요하고, 실제로 대출 자격을 얻으려면 중위 소득의 거의 두 배가 있어야 합니다.
캐나다의 주택 구입 여력은 계속 좋아지고 있지만, 여전히 “살 만하다”고 말하기에는 거리가 멉니다. 내셔널뱅크 파이낸셜(National Bank Financial, NBF)의 주택 구입여력 지수는 2026년 2분기에 다시 개선됐습니다. 집값이 떨어지면서 나타난 흐름인데, 이런 개선이 열 분기째 이어진 것은 기록상 가장 긴 연속 개선입니다.
문제는 출발점이 워낙 높았다는 데 있습니다. 개선이 오래 이어져도 실제 부담은 과거 평균을 크게 웃돕니다. 집값이 조정을 받아 부담이 조금씩 줄고 있을 뿐, 대부분의 소득 수준에서 내 집 마련은 여전히 손에 잡히지 않는 목표로 남아 있습니다.
집값이 떨어지며 구입 부담도 열 분기째 개선
NBF 자료를 보면 주택 구입여력은 열 분기 연속 나아졌습니다. 캐나다에서 가장 큰 10개 도시를 묶은 지수(C10)에서 집값이 떨어진 것이 개선을 이끌었습니다.
하지만 부담의 절대 수준은 여전히 높습니다. 20%의 전통적인 다운페이먼트(계약금)를 넣는다고 가정하면, 은행은 월 모기지 상환액을 4,089달러로 추산합니다. 이는 중위 가구 소득의 51.1%에 해당하며, 2000년 이후 평균인 40.7%보다 10.4%포인트나 높습니다. 여기에 실제로 대출 자격을 얻으려면 소득 기준이 더 까다로워, 사실상 중위 소득의 거의 두 배에 이르는 소득이 있어야 대표적인 집 한 채를 살 수 있습니다.
토론토와 밴쿠버, 나아졌지만 여전히 부족
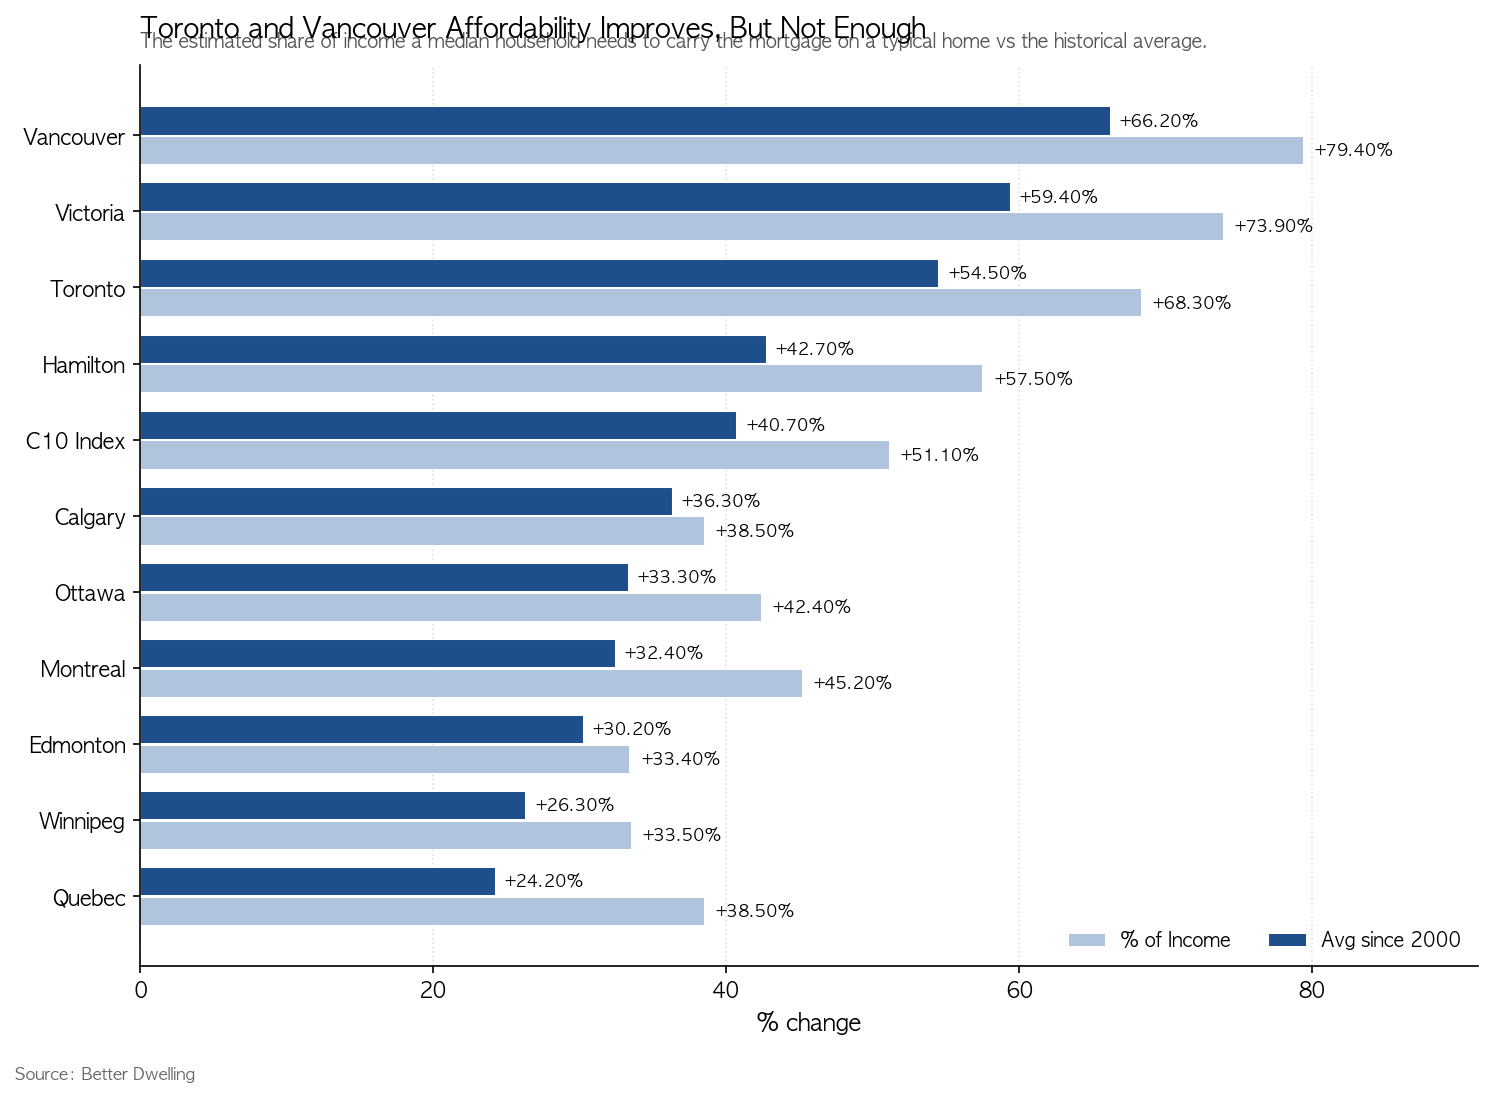
캐나다에서 가장 크고 비싼 두 시장은 큰 폭으로 개선됐습니다. 여전히 가장 비싼 시장은 광역밴쿠버로, 2분기에 집값이 2.9% 떨어진 1,174,406달러를 기록했습니다. 지난해 같은 기간보다는 6.9% 낮은 수준입니다. 집값이 내려가면서 모기지 부담도 함께 낮아졌습니다.
광역토론토는 하락 폭이 더 컸습니다. 2분기에 집값이 3.6% 줄어 1,043,885달러가 됐습니다. 이에 따라 월 상환액은 중위 소득의 68.3%까지 내려왔는데, 직전 분기보다 2.5%포인트, 지난해보다 7.8%포인트 낮아진 수치입니다. 두 도시 모두 부담이 눈에 띄게 줄었지만, 소득의 절반을 훌쩍 넘는 부담이 그대로 남아 있어 “살 만한 수준”과는 여전히 큰 차이가 있습니다.
원래 저렴했던 도시들은 오히려 부담이 커진다
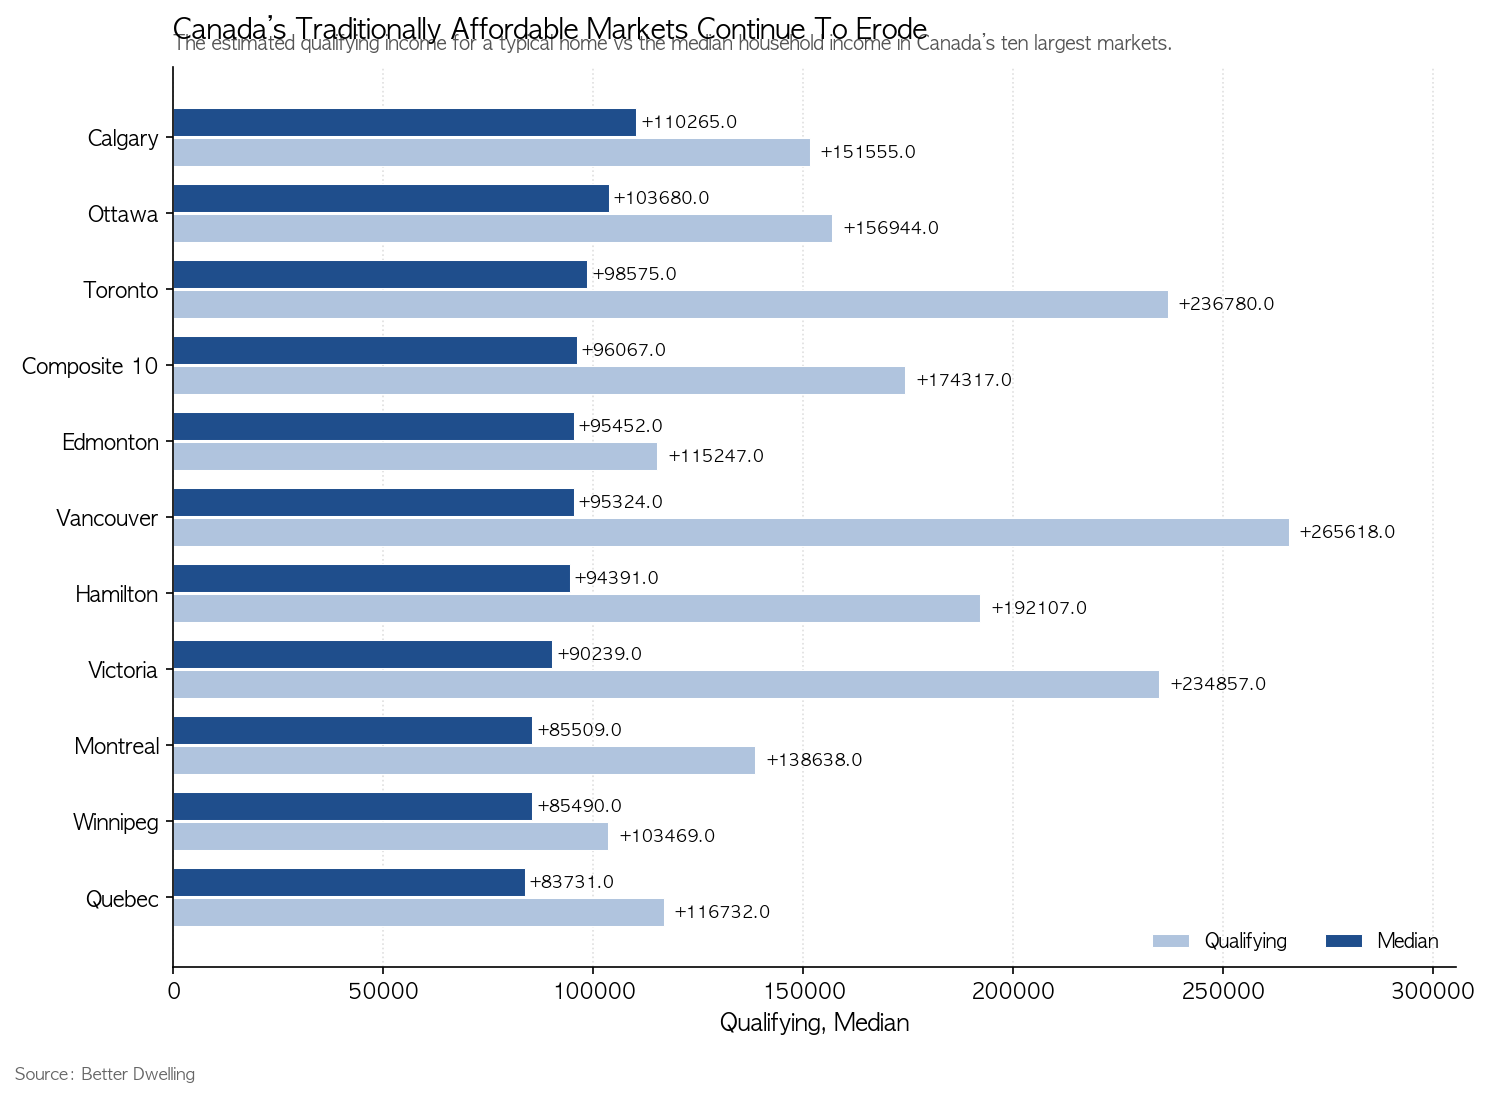
이제 캐나다에는 중위 가구가 감당할 수 있는 대도시가 하나도 남지 않았습니다. 2분기에 부담이 가장 크게 늘어난 곳은 퀘벡시티로, 모기지 상환에 중위 소득의 38.5%가 필요해졌습니다. 2000년 이후 평균인 24.2%와는 큰 차이가 납니다.
위니펙도 2분기에 집값이 오른 또 다른 도시입니다. 이곳의 월 모기지 부담은 소득의 33.5%까지 올랐습니다. 직전 분기보다 0.9%포인트 높고, 2000년 이후 평균인 26.3%보다 7.2%포인트 위에 있습니다. 원래 저렴하다고 여겨지던 도시에서 오히려 부담이 커지면서, 집값 조정의 온기가 전국에 고르게 퍼지지 못하고 있음을 보여줍니다.
캐나다 부동산 시장은 주요 도시의 집값 조정 이후 잠시 숨을 고르는 모습입니다. 하지만 대부분의 소득 수준에서 집값은 여전히 크게 부담스러운 자리에 있습니다. 특히 토론토와 밴쿠버에 자리 잡은 한인 실수요자에게는, 부담이 조금 줄었다고 해서 곧바로 매수에 나서기에는 여전히 문턱이 높다는 뜻이기도 합니다.
향후 전망
집값 하락이 이어진다면 구입 부담은 더 완화될 수 있습니다. 다만 원래 저렴하던 도시에서 오히려 부담이 커지는 흐름이 계속될 경우, 지역에 따라 체감하는 부담의 방향이 엇갈릴 수 있습니다. 금리 흐름과 지역별 공급 상황을 함께 지켜볼 필요가 있습니다.
원문: Better Dwelling

