

캐나다 가계는 여전히 빠른 속도로 빚을 늘리고 있습니다. 그런데 이번에는 그 돈이 집으로 가지 않았습니다. 캐나다 통계청(StatCan) 5월 자료를 보면, 가장 큰 몫을 차지하는 모기지(주택담보대출)는 오히려 증가세가 꺾인 반면, 신용카드·할부 같은 소비자신용이 1년 전의 3배로 급증하며 빚 증가를 이끌었습니다.
빚이 늘어난다는 소식은 보통 집값이나 주택 거래와 함께 나옵니다. 하지만 지금 캐나다에서 벌어지는 일은 조금 다릅니다. 주택 시장은 약한데도 전체 가계 빚은 팬데믹 이전보다 빠르게 늘고 있고, 그 동력이 주택 대출에서 생활 관련 대출로 옮겨가고 있습니다.
문제는 이 변화가 ‘경기가 좋아서 쓰는 빚’인지, 아니면 ‘살림이 빠듯해서 내는 빚’인지 아직 분명하지 않다는 점입니다. 아래 세 가지 지표를 차례로 보면 그 흐름이 드러납니다.
가계신용은 여전히 견조하게 증가
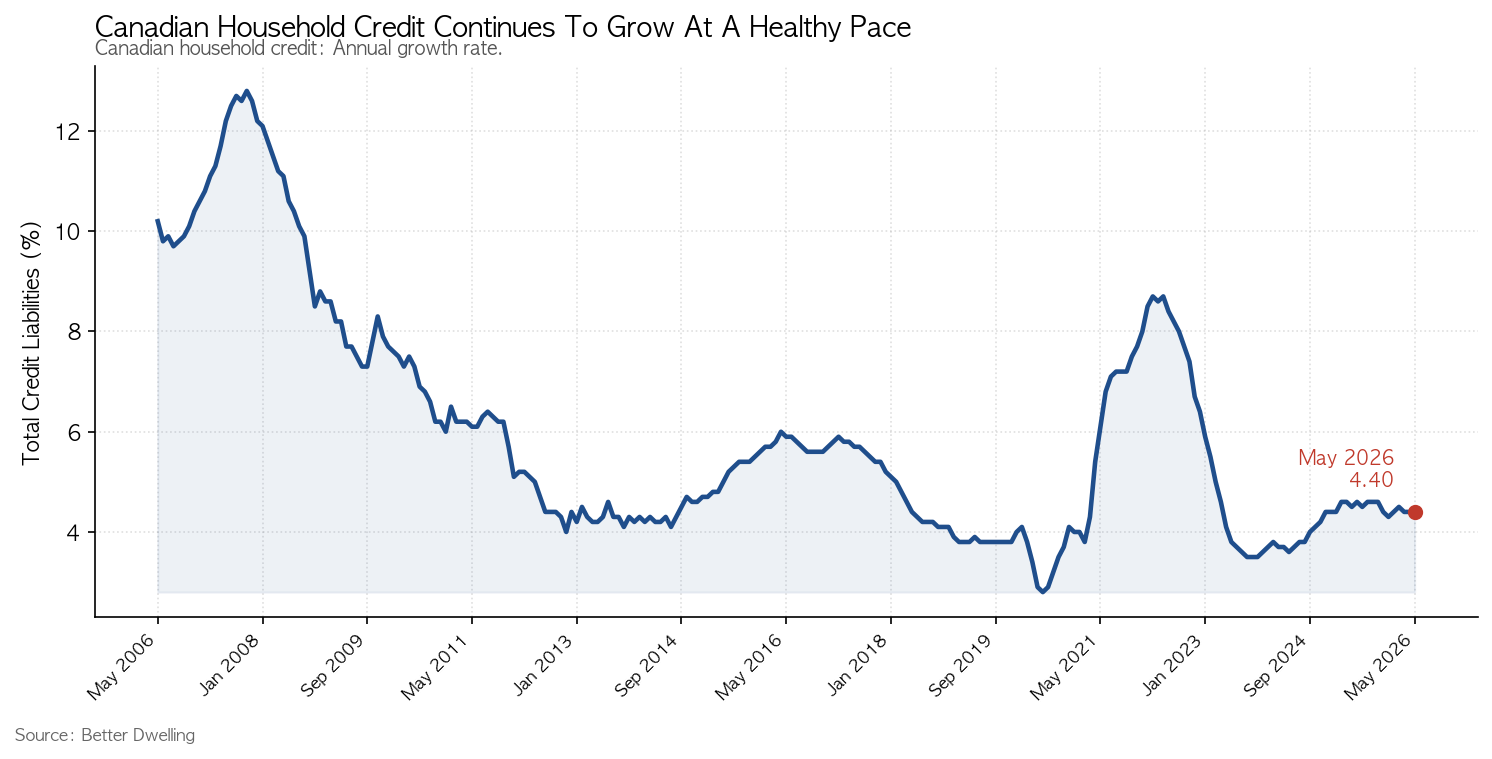
캐나다인의 미상환 가계신용은 5월에 0.5%(169억 달러) 늘어 3조 2,700억 달러가 됐습니다. 1년 전보다 4.4%(1,387억 달러) 증가한 것으로 사상 최고치입니다. 현대 캐나다에서 신용이 뒤로 물러나는 일은 드물기 때문에 기록 경신 자체는 놀랄 일이 아닙니다.
정작 눈여겨볼 부분은 증가 속도입니다. 2025년 초 이후 연간 증가율이 팬데믹 이전보다 꾸준히 높게 유지되고 있습니다. 보통이라면 2020년 같은 저금리 충격이 미래의 대출 수요를 앞당겨 끌어와 이후 둔화로 이어져야 합니다.
그런데 지금은 금리가 그때보다 높고, 주택 거래는 약하며, 인구 증가도 느립니다. 이런 조건에서도 빚이 꽤 빠른 속도로 늘고 있다는 점이 특이합니다. 자료를 더 파고들면 이 의문은 우려로 바뀝니다.
모기지 신용은 이미 정점을 지났다
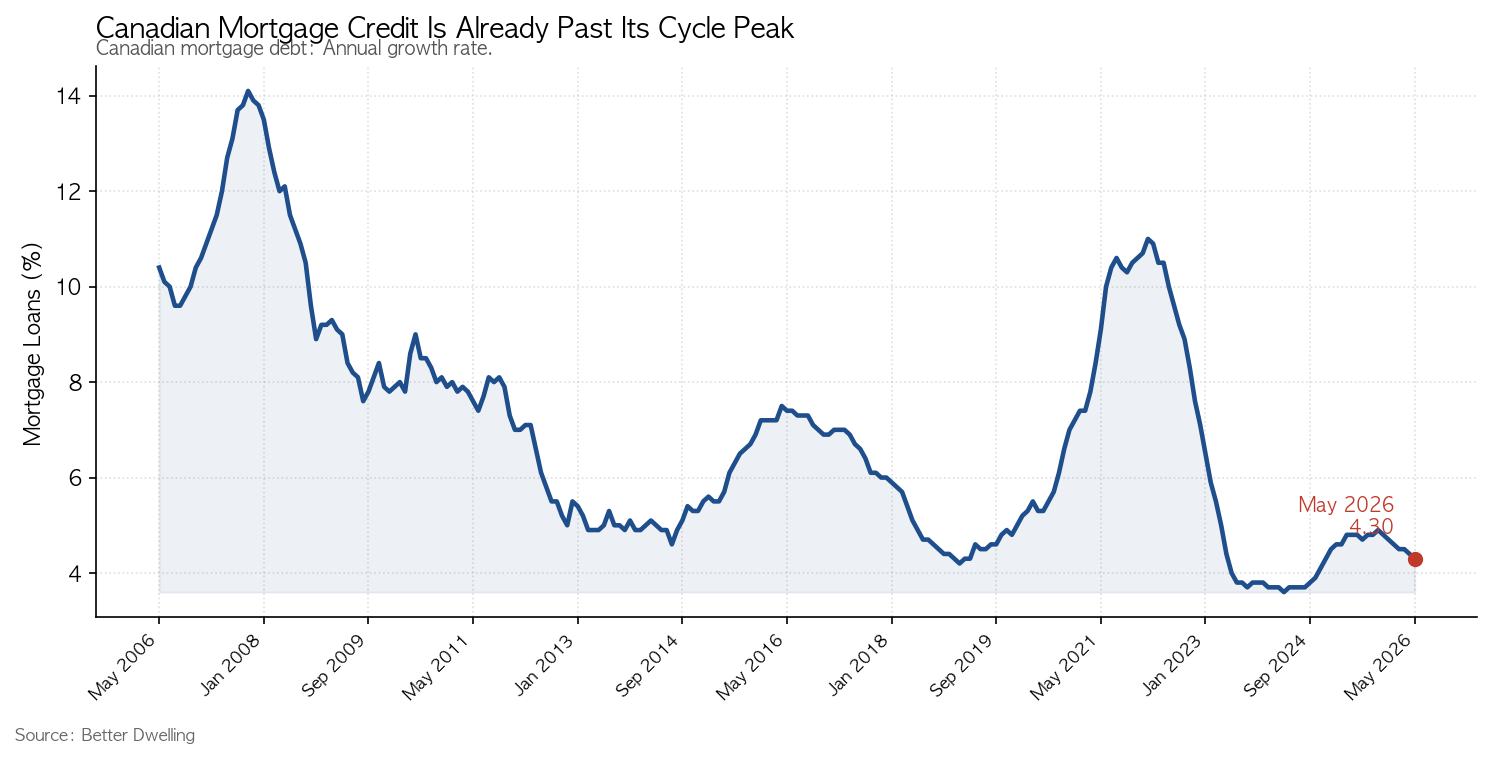
가계 빚의 대부분은 여전히 모기지입니다. 캐나다인이 진 모기지 부채는 2조 4,000억 달러로, 5월에 0.5%(119억 달러) 늘었고 1년 전보다 4.3%(1,009억 달러) 증가했습니다. 이 역시 기록이지만, 요즘 진짜 이야기는 증가율입니다.
연 4.3%라는 숫자는 언뜻 높아 보이지만 2024년 말 이후 가장 약한 수준입니다. 2020년 이전 약 20년 동안 이보다 낮은 증가율을 기록한 달은 손에 꼽을 정도입니다. 무엇보다 위 그래프는 현재 흐름이 이미 아래로 내려가고 있음을 분명히 보여줍니다.
이는 어느 정도 예상된 결과입니다. 2022년에 정점을 찍은 대출 붐이, 낮은 금리에 힘입어 나중에 할 소비를 미리 앞당겨 끌어왔기 때문입니다. 그렇게 앞당겨 쓴 만큼 지금은 그 자리가 비어 증가세가 식고 있는 것입니다. 하지만 이것만으로는 전체 신용이 왜 여전히 빠르게 느는지 설명이 되지 않습니다. 남은 용의자는 소비자신용입니다.
소비자신용은 비정상적으로 높다
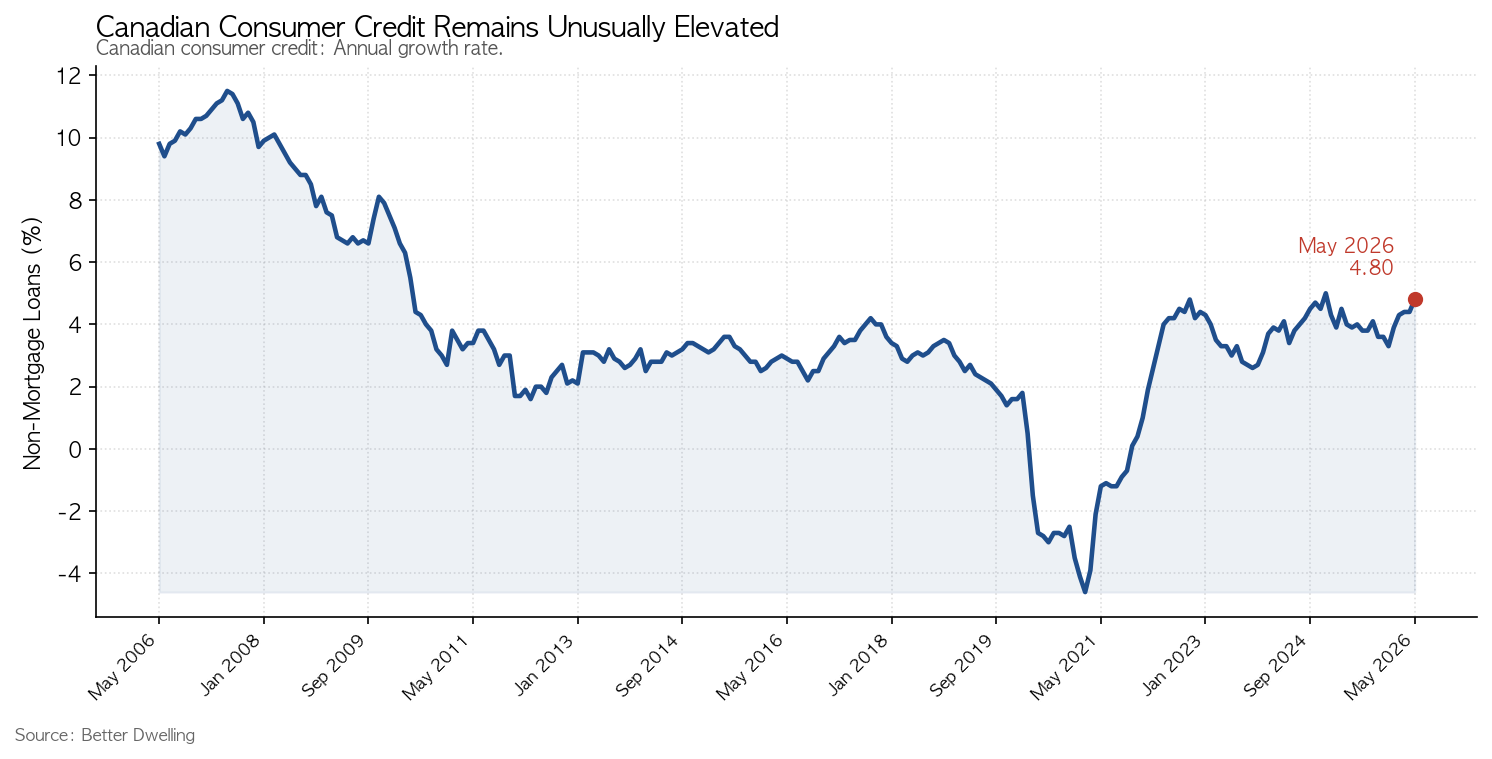
가계는 5월에 소비자신용을 유난히 많이 늘렸습니다. 0.6%(50억 달러)를 더해 8,277억 달러에 이르렀는데, 이 달러 증가폭은 1년 전의 3배(200.4%)에 달하며 2023년 이후 가장 큰 5월 증가폭입니다. 그 덕에 연간 증가율은 4.8%(378억 달러)로 올라 17개월 만에 가장 높았고, 5월 기준으로는 2010년 이후 최고치입니다.
소비자신용이 느는 것은 경제가 건강하다는 신호일 수 있습니다. 소비자 대출은 대개 생산적인 소비, 즉 실제 물건을 사고 경제 활동을 늘리는 데 쓰이기 때문입니다. 실제로 캐나다 경제가 가장 강했던 시기에는 이 부문이 힘차게 늘었습니다. 긍정적으로 볼 여지가 있는 대목입니다.
하지만 조금 더 신중한 쪽에서는 소비자신용이 ‘스트레스’와 함께 늘기도 한다는 점을 짚습니다. 경기가 정점을 지나 식기 시작하면, 늘어나는 지출과 줄어드는 기회가 겹치면서 가계가 생활비를 메우려 빚을 더 내는 경우가 있습니다. 지금처럼 소비자신용이 늘어나는 동시에 연체가 함께 늘고 있다면, 이 가능성도 쉽게 무시하기는 어렵습니다.
이 흐름은 캐나다에 사는 한인 가계에도 직접 와닿는 이야기입니다. 주택 대출 증가세가 식는 것은 집값·거래 둔화와 맞물린 자연스러운 흐름일 수 있습니다. 하지만 카드·할부 같은 생활 관련 빚이 빠르게 늘고 연체까지 함께 오른다면, 이는 살림이 빠듯해졌다는 신호일 수 있습니다. 소비 여력과 상환 능력을 스스로 점검하고, 변동금리 부담이 큰 대출이 있다면 상환 계획을 미리 살펴보는 것이 필요한 시점입니다.
향후 전망
단기적으로는 모기지 증가세 둔화와 소비자신용 급증이라는 엇갈린 흐름이 이어질 가능성이 큽니다. 주택 시장이 약한 상태가 유지된다면 모기지 증가율은 더 낮아질 수 있습니다.
관건은 소비자신용 증가가 ‘건강한 소비’인지 ‘스트레스성 차입’인지입니다. 앞으로 연체율이 계속 오른다면 후자 쪽 신호가 강해지는 것이고, 그 경우 가계 소비와 경기 전반에 부담으로 작용할 수 있습니다.
원문: Better Dwelling

