

캐나다 소비자 파산 신청이 금융위기 이후 가장 높은 수준으로 치솟았습니다. 그런데 대형은행 BMO는 “인구가 늘었으니 걱정할 일이 아니다”라고 선을 그었습니다. 이 해석이 왜 틀렸는지 짚어봅니다.
캐나다에서 빚을 감당하지 못해 파산을 신청하는 사람이 빠르게 늘고 있습니다. BMO 캐피털마켓은 최근 투자자에게 보낸 자료에서 이 문제를 대수롭지 않게 봤습니다. 인구가 워낙 빠르게 늘었기 때문에, 사람 수로 나눈 1인당 파산 건수는 아직 건강한 편이라는 것입니다.
하지만 부동산·경제 분석매체 Better Dwelling은 이 논리에 정면으로 반박합니다. 숫자를 사람 수로 나눠 문제를 덮는 방식이, 오히려 진짜 위험을 가린다는 지적입니다. 실제 파산을 신청하는 사람들과 새로 늘어난 인구가 서로 다른 집단이기 때문입니다.
금융위기 이후 최고 수준, 정말 괜찮은 걸까
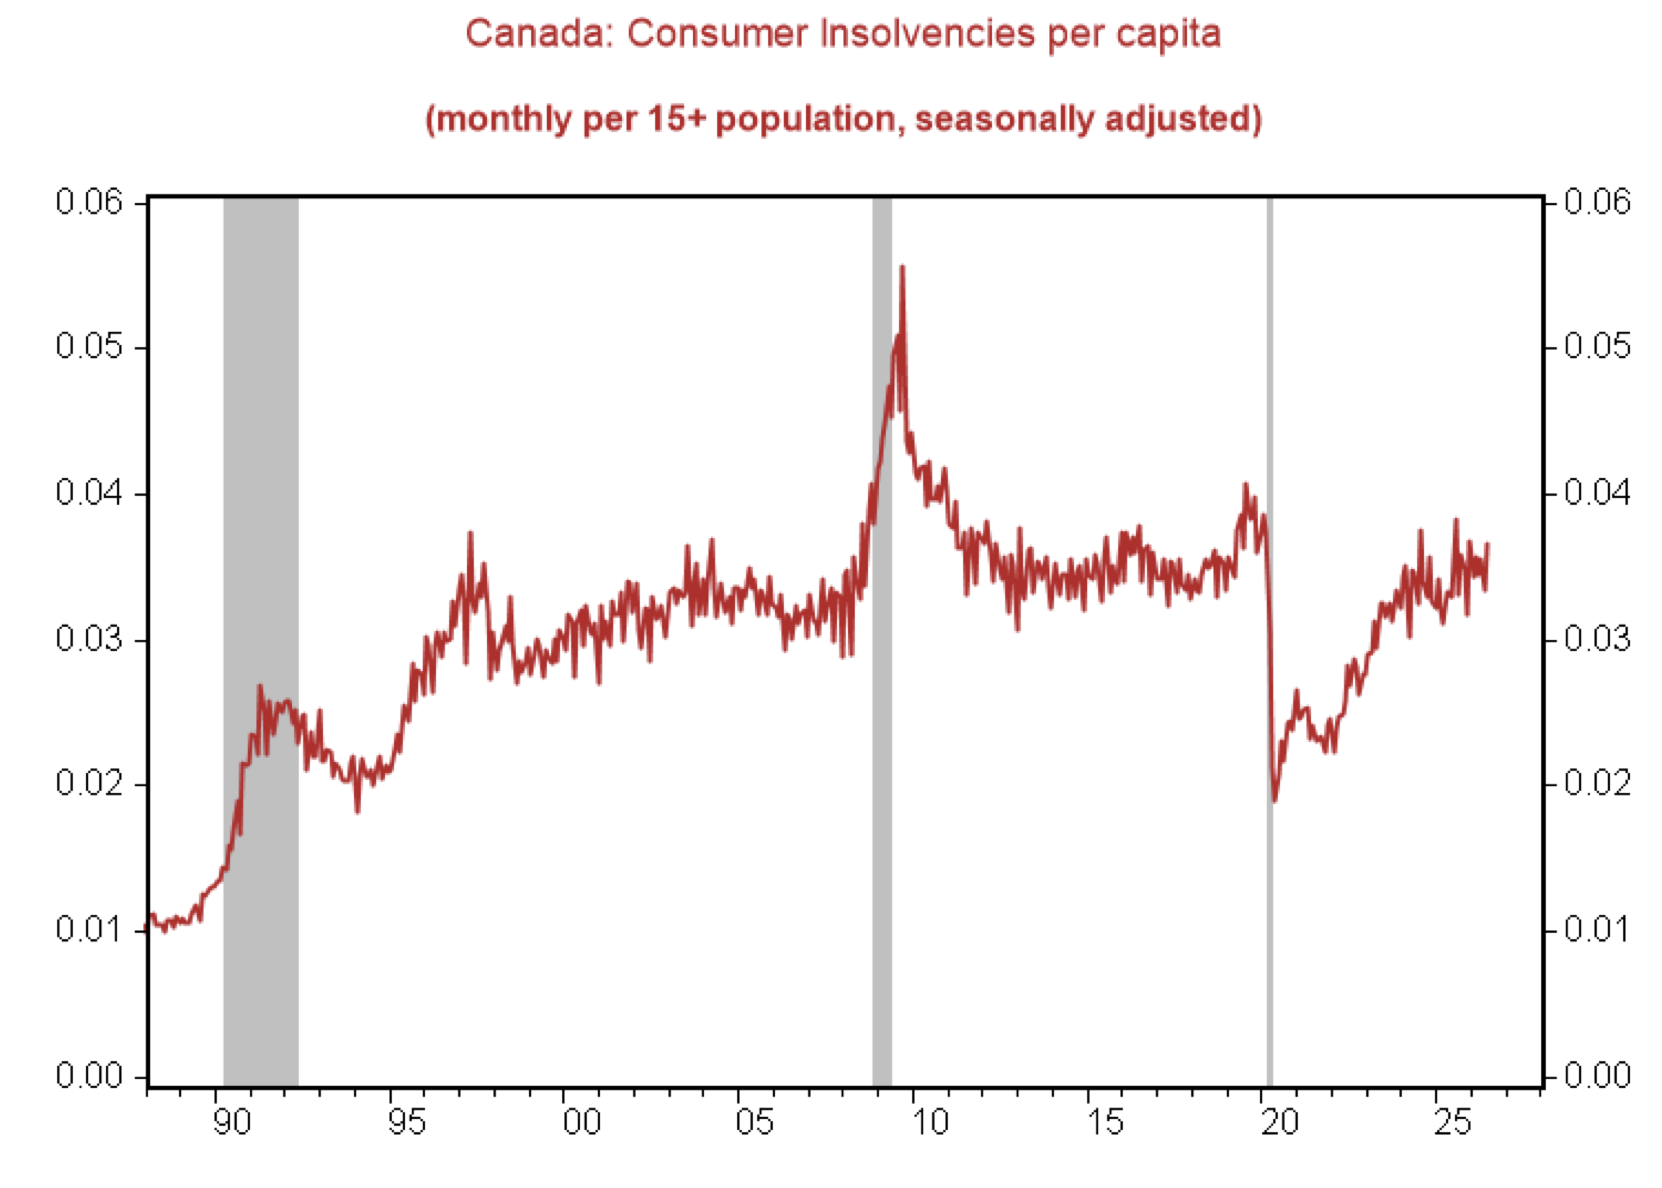
6월 한 달 동안 소비자 파산 신청은 13,254건이었습니다. 1년 전보다 11.5% 늘었고, 2020년의 두 배가 넘는 규모입니다. 기록상 이보다 높았던 때는 금융위기 한복판이던 2009년 6월뿐이고, 나머지 어떤 시기와 비교해도 압도적으로 많습니다.
그런데도 BMO는 인구 증가를 이유로 이 흐름을 완화해서 봅니다. BMO의 선임 이코노미스트 로버트 카브치치(Robert Kavcic)는 “소비자 파산이 2009년 침체 이후 가장 높은 수준에 근접한 것은 맞지만, 인구 규모로 조정하면 사실상 팬데믹 이전 수준으로 되돌아온 것뿐”이라고 설명했습니다. 그러면서 “진짜 이야기는 이야기가 없다는 것”이라고 덧붙였습니다.
사람이 많아지면 그만큼 신용 손실이 분산되니 비율로는 낮아 보인다는 논리입니다. 하지만 Better Dwelling은 바로 이 지점을 문제 삼습니다.
1인당 수치가 낮다는 것의 진짜 의미
1인당 계산은 분명 중요합니다. Better Dwelling도 자료를 해석할 때 1인당 기준이 꼭 필요하다고 강조해 왔습니다. 대표적인 예가 국내총생산(GDP)입니다. 전체 규모만 보면 경제가 커진 것처럼 보이지만, 사람이 늘어난 만큼 나눠 보면 개인의 형편은 오히려 나빠졌을 수 있습니다.
문제는 파산에 같은 논리를 반대로 쓰는 순간입니다. 파산 신청은 이미 2019년부터 가파르게 늘고 있었습니다. 팬데믹 동안 잠시 멈췄다가 곧바로 다시 오르기 시작했습니다. 2019년에도 걱정거리였던 흐름인데, 이민을 늘려 1인당 평균만 낮추면 그 걱정이 갑자기 사라지는 것처럼 보이게 됩니다.
Better Dwelling은 이를 두고 “생활비에 짓눌린 은퇴자는 걱정하지 말라, 대신 유학생 두 명이 들어왔으니까”라는 식의 주장과 다르지 않다고 꼬집습니다. 사람 수를 늘려 비율을 낮추는 방식으로는, 실제로 무너지는 가계의 어려움을 설명하지 못한다는 것입니다.
사람이 늘면 대출도 그만큼 늘어날까
여기서 핵심은 자료를 제대로 따져봐야 한다는 점입니다. 부동산 시장에서 흔한 착각이, 집을 사고 싶어 하는 사람 수를 실제로 살 수 있는 사람 수와 뒤섞는 것입니다. 사고 싶은 마음이 있어도 돈이 없으면 실제 수요라고 보기 어렵습니다.
지난 5년 동안 캐나다 인구 증가의 약 40%는 비영주권자(NPR)에게서 나왔습니다. 대부분 임시 노동자와 유학생입니다. 이들은 신용카드 같은 무담보 신용에 접근하기 어렵고, 웬만한 신용을 얻으려면 먼저 자기 돈을 맡겨야 하는 경우가 많습니다. 그런데 소비자 파산은 거의 전부 이 무담보 신용에서 비롯됩니다.
실제 파산 신청자의 모습도 새로 들어온 인구와 다릅니다. 파산관재인실(OSB) 자료를 보면 2024년 파산 신청자의 57%가 은행 대출을 갖고 있었고, 그 대출의 중간값은 2만 달러였습니다. 신청자 5명 중 1명(20%)은 과거에도 최소 한 번 파산을 신청했던 사람이었습니다. 새로 들어온 임시 노동자·유학생과는 거리가 먼 모습입니다.
결정적으로, 인구가 크게 늘었는데도 은행이 보유한 모기지 건수는 2020년 이후 가장 적고, 연체율은 10년 만에 가장 높은 수준에 근접했습니다. 정작 은행은 자신들의 손실을 1인당으로 나눠 보고할 수 없다는 점을, Better Dwelling은 마지막으로 지적합니다.
BMO의 해석은 통계를 다루는 흔한 방식이지만, 그만큼 함정도 큽니다. 사람 수로 나눈 숫자가 안정돼 보인다고 해서, 빚을 감당하지 못하는 가계가 줄었다는 뜻은 아니기 때문입니다. 특히 새로 늘어난 인구 상당수가 무담보 대출을 거의 쓰지 않는 집단이라면, 1인당 파산 건수가 낮아 보이는 것은 착시에 가깝습니다.
캐나다에 정착한 한인 가정에도 남의 일이 아닙니다. 생활비와 이자 부담이 함께 오르는 상황에서, 실제 파산 건수가 금융위기 이후 최고 수준이라는 사실은 가계의 현금 흐름을 다시 점검해야 할 신호입니다.
향후 전망
파산 신청이 지금처럼 늘어나는 흐름이 이어진다면, 은행의 낮은 모기지 보유량과 높은 연체율이 겹치면서 가계 신용 부담이 더 뚜렷하게 드러날 수 있습니다. 앞으로는 전체 규모뿐 아니라 실제로 누가 빚을 감당하지 못하는지를 함께 봐야, 시장의 위험을 제대로 읽을 수 있습니다.
원문: Better Dwelling

