

캐나다 통계청(StatCan) 자료를 보면 6월 국내총생산(GDP)이 0.3% 늘며 3개월 연속 성장했고, 2분기 전체로는 0.9% 성장해 시장 예상을 크게 웃돌았습니다. 1분기 부진에서 뚜렷하게 반등했지만, 성장의 상당 부분이 인구주택총조사(센서스)와 월드컵 같은 일시적 행사에서 나와 3분기까지 이어질지는 불투명합니다.
캐나다 경제는 지난 분기에 반등했습니다. 하지만 이 흐름이 계속될지는 아직 확실하지 않습니다. 1분기 성장률이 0.1%에 그쳤던 것과 비교하면 2분기 0.9%는 분명한 개선입니다. 그런데도 시장이 마냥 안심하지 못하는 이유는, 이번 성장의 큰 축이 한 번 쓰고 사라지는 이벤트였기 때문입니다.
특히 부동산 경기와 직결되는 지표라는 점에서 이번 캐나다 GDP 반등의 성격을 뜯어볼 필요가 있습니다. 성장의 질이 튼튼한지, 아니면 잠깐 반짝한 것인지에 따라 앞으로의 금리와 주택시장 방향이 달라지기 때문입니다.
6월 GDP 0.3% 성장, 3개월 연속 확장
캐나다 GDP는 6월에 0.3% 늘며 3개월 연속 성장했습니다. 통계청은 20개 산업 부문 가운데 13개가 성장했다며, 이번 확장세가 폭넓게 나타났다고 설명했습니다.
다만 부문별로는 방향이 엇갈렸습니다. 상품을 생산하는 산업은 0.1% 줄었습니다. 광업과 채석, 석유·가스 채굴이 식었기 때문입니다. 이 부문은 분기 초반에 큰 힘을 보태고 나서 힘이 빠졌습니다. 반면 서비스업은 0.4% 늘며 이 감소를 메웠습니다. 도매업과 소매업, 공공행정이 성장을 이끌었습니다. 다만 소매업 성장은 휘발유 가격 덕분이었고, 공공부문 확장은 일시적인 것이었습니다.
성장의 상당 부분은 일시적 행사에서 나왔다
최근 GDP 성장은 센서스와 월드컵이라는 두 가지 일시적 행사에서 큰 힘을 얻었습니다. 2026년 센서스는 연방정부 행정 부문이 1.9% 급증한 배경으로, 공공행정 전체를 밀어올렸습니다. 통계청은 앞서 센서스가 고용 통계를 부풀렸을 가능성을 지적한 바 있는데, 이번 자료로 그 점이 확인됐습니다.
캐나다가 개최한 월드컵 10경기도 6월 지표에 뚜렷한 흔적을 남겼습니다. 정보·문화산업이 0.4% 늘었는데, 방송이 8.6%나 뛴 영향이 컸습니다. 예술·오락·레크리에이션도 1.1% 늘었지만, 실제로 성장한 것은 관중 스포츠뿐이었습니다. 관광객과 관중이 몰리면서 대중교통도 1.1% 증가했습니다.
흥미로운 점은 월드컵 효과가 정작 관광 관련 산업에는 도움이 되지 않았다는 것입니다. 숙박업은 0.7%, 항공 운송은 0.5% 감소했습니다. 월드컵 특수가 평소의 관광 수요를 오히려 잠식했을 수 있다는 뜻입니다.
부동산의 GDP 연승, 온타리오가 이끌었다
부동산 업종은 GDP 성장 측면에서 연승을 이어가고 있습니다. 부동산·임대·리스업은 6월에 0.2% 늘며 5개월 연속 성장했습니다. 특히 부동산 중개·브로커 하위 부문이 한 달 사이 0.6% 확장했는데, 이 성장의 대부분은 온타리오에서 나왔습니다.
주택시장이 전반적으로 약세라는 평가 속에서도, 실제 거래를 다루는 중개 부문이 꾸준히 살아나고 있다는 신호입니다. 거래가 조금씩 늘고 있다는 뜻이어서 주택 실수요자들이 눈여겨볼 대목입니다.
6월 급등이 2분기를 건강한 성장으로 끌어올렸다
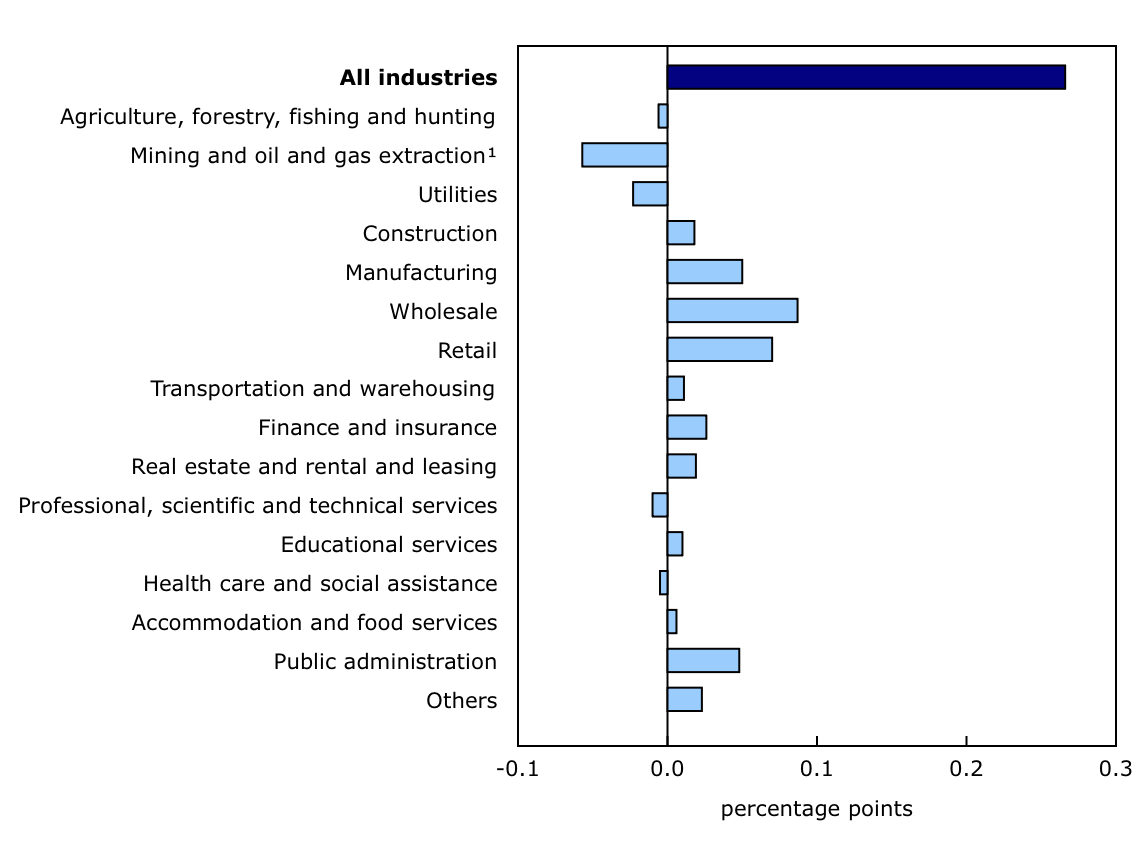
6월로 2분기가 마무리되면서 분기 전체 GDP는 0.9% 성장한 것으로 집계됐습니다. 1분기의 0.1% 부진과 비교하면 큰 폭의 반등입니다. 2분기 초반 두 달은 에너지 부문이 성장을 크게 밀어올렸습니다. 특히 광업과 채석, 석유·가스 채굴이 2.2% 늘었는데, 세계적인 수요가 뒷받침한 결과입니다.
결국 캐나다 GDP는 많은 이들의 예상보다 강하게 나왔습니다. 하지만 아직 안심할 단계는 아니며, 이 성장이 계속될지도 분명하지 않습니다. 성장의 대부분이 다시 반복되지 않는 일시적 요인에서 나왔기 때문입니다. 일시적 행사는 경제를 잠깐 살릴 수 있지만, 1분기의 부진과 2분기의 성장 가운데 무엇이 ‘지나가는 국면’인지 판단하기에는 아직 이릅니다.
이번 자료는 한국 독자에게도 시사하는 바가 있습니다. 캐나다 경제가 회복되는 것처럼 보여도, 그 안을 들여다보면 센서스와 월드컵 같은 일회성 요인이 성장을 떠받치고 있습니다. 캐나다에 거주하는 한인 실수요자라면 이런 성장이 금리 결정에 곧바로 반영되기 어렵다는 점을 기억할 필요가 있습니다. 중앙은행도 일시적 반등만으로 정책 방향을 서둘러 바꾸지는 않을 가능성이 큽니다.
향후 전망
일시적 요인이 걷히는 3분기에는 성장 속도가 다시 느려질 수 있습니다. 만약 에너지 수출과 부동산 중개 부문의 힘이 계속 이어진다면 반등이 자리를 잡을 수 있지만, 반대로 이 두 축마저 흔들린다면 1분기 같은 부진이 되돌아올 위험도 있습니다. 당분간은 일회성 효과를 걷어낸 ‘진짜 성장률’이 어느 수준인지가 가장 주목할 부분입니다.
원문: Better Dwelling

