

캐나다의 주택 구입 능력이 2026년 2분기에도 나아졌지만, 여전히 “감당할 만한” 수준과는 거리가 멉니다. 캐나다 대형 은행 BMO는 지금의 구조에서 집값이 정상으로 돌아가는 길은 사실상 하나뿐이라고 진단했습니다.
집값이 내리고 금리가 낮아지고 소득이 오르면 집을 사기가 쉬워집니다. 지난 몇 분기 동안 캐나다에서는 이 세 가지가 동시에 일어났습니다. 그런데도 대부분의 가구에게 내 집 마련은 여전히 버거운 일입니다. 왜 개선이 이어지는데도 체감은 크게 달라지지 않는지, 그 답이 최근 지표에 담겨 있습니다.
캐나다중앙은행(BoC)의 주거부담지수는 한 가구가 소득 가운데 얼마를 주거비에 써야 하는지를 나타냅니다. 여기서 주거비는 모기지 상환액과 공과금을 말하며, 지수는 6개월 이동평균 일반 매매 가격을 사용합니다. 숫자가 높을수록 집을 사기 어렵다는 뜻입니다.
11개 분기 연속 개선, 그래도 여전히 높은 부담
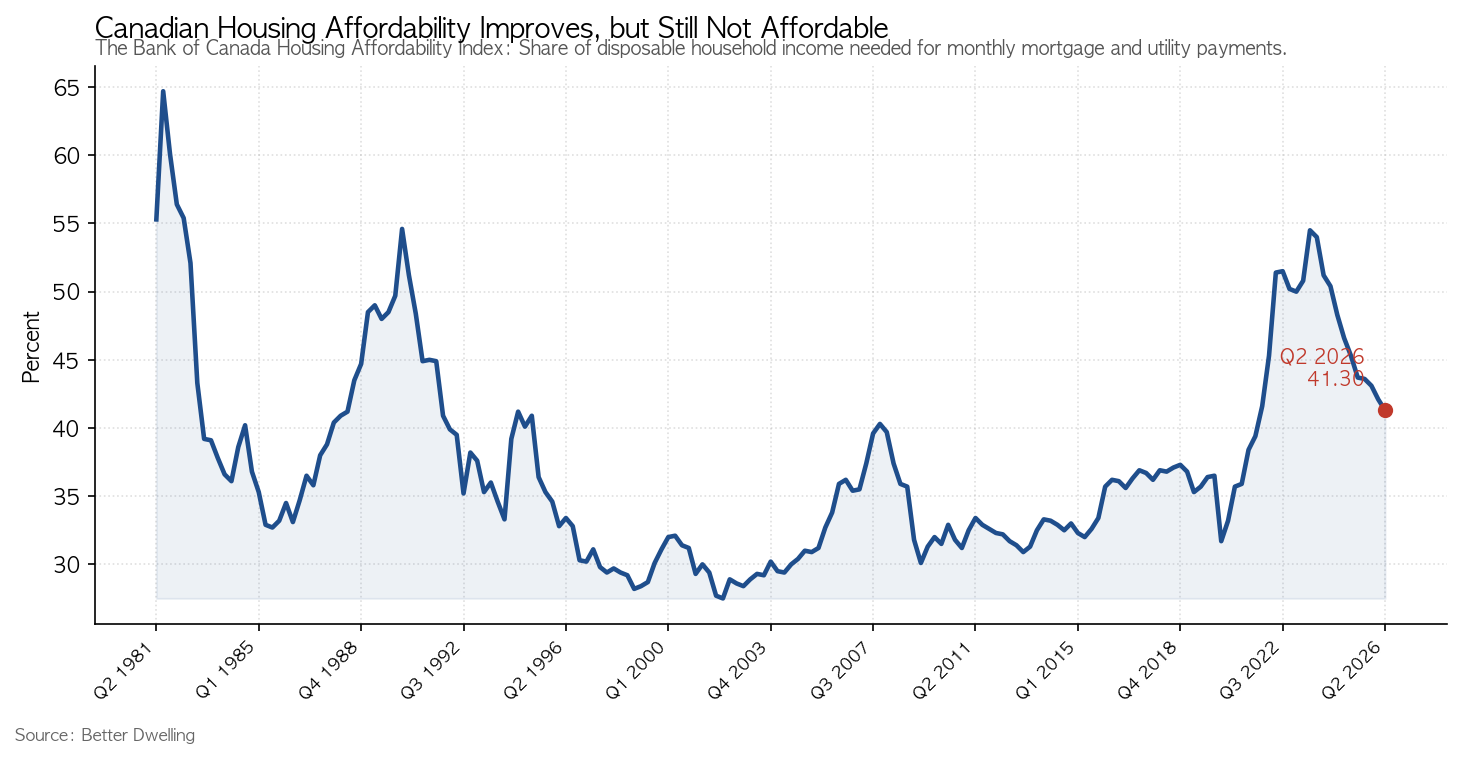
주거부담지수는 2026년 2분기 41.3%로 전분기보다 0.8%p 내렸고, 지난 1년 동안 2.4%p 낮아졌습니다. 이로써 11개 분기 연속 개선이 이어졌습니다. 하지만 소득의 40% 이상을 주거비에 써야 한다는 것은, 전국 기준으로 대부분의 가구가 여전히 모기지 승인을 받기 어렵다는 의미입니다.
역사적으로 봐도 지금 수준은 여전히 나쁜 편에 속합니다. 지수는 2023년 3분기 정점인 54.5%에서 13.2%p나 내려왔습니다. 기록에 남을 만큼 빠른 개선이었습니다. 그런데도 갈 길은 멉니다. 캐나다인들이 이미 집 사기가 어렵다고 느꼈던 2019년 4분기의 36.4%와 비교하면, 현재 수준은 그보다도 4.9%p 높습니다.
BMO “부담은 결국 가격에 놓여 있다”
이 개선의 배경과 앞으로의 방향이 은행 이코노미스트들의 눈길을 끌었습니다. BMO 캐피털마켓은 이날 아침 투자자에게 보낸 보고서에서 부동산 시장이 여전히 불안하다고 경고했습니다. BMO 수석 이코노미스트 더글러스 포터는 “무역 관련 뉴스를 다 걷어내더라도, 우리가 캐나다 주택 시장을 신중하게 보는 근본적인 이유는 구입 능력이 아직 정상으로 돌아오지 않았기 때문”이라고 밝혔습니다.
그는 지금까지의 개선이 2024~2025년 금리 인하, 2022년 정점 대비 전국 집값 20% 하락, 그리고 실질 소득 증가가 겹친 결과라고 설명했습니다. 다만 “감당할 만한” 수준까지는 아직 멀었다고 진단했습니다. 그러면서 현재 구조에서 실제로 가능한 길은 하나뿐이라고 봤습니다.
포터는 “어떻게 정상으로 돌아갈 수 있을까? 소득이 오를 수 있지만 시간이 걸린다. 금리가 조금 더 내릴 수도 있지만, 중앙은행의 매파적(긴축 선호) 태도를 감안하면 그럴 가능성은 커 보이지 않는다. 그래서 결국 부담은 여전히 가격에 놓여 있는 것으로 보인다”고 말했습니다. 소득 증가와 추가 금리 인하를 기대하기 어렵다면, 남는 방법은 집값이 더 내리는 것뿐이라는 뜻입니다.
전국 숫자만 보면 놓치는 지역 차이
전국 숫자만 따라가면 집값이 더 내리는 일이 거의 불가능하게 들릴 수 있습니다. 하지만 전국 지표의 가파른 하락은 지수를 구성하는 방식 때문에 한쪽으로 치우쳐 있습니다.
실제로 브리티시컬럼비아(BC)와 온타리오만이 큰 폭으로 집값이 내린 지역입니다. 이 두 곳 역시 아직 감당할 만한 수준은 아닙니다. 반면 대다수의 주는 최근 몇 년간 오히려 집값이 올라 사상 최고치 부근에, 또는 지금도 최고치에 머물러 있습니다. 가치가 여전히 크게 부풀어 있는 만큼, 이들 지역에서 추가 가격 하락이 나타나도 놀랄 일은 아니라는 분석입니다.
이 진단은 캐나다에 사는 한인 실수요자에게도 시사하는 바가 있습니다. “집값이 20% 내렸다”는 전국 뉴스만 보고 매수 시점을 판단하기보다, 자신이 있는 주의 실제 가격 흐름을 따로 확인하는 편이 안전합니다. BC와 온타리오처럼 이미 크게 조정된 지역과, 여전히 최고치 부근인 다른 주는 앞으로의 방향이 다를 수 있기 때문입니다.
또한 금리 인하만 기다리며 매수를 미루는 전략도 재검토가 필요합니다. 중앙은행이 긴축 기조를 유지하는 한 추가 인하 폭은 제한적일 수 있고, BMO의 분석대로라면 구입 능력 회복은 상당 부분 가격 조정에 달려 있기 때문입니다.
향후 전망
소득 증가가 더디고 금리 인하가 제한적인 상황이 이어질 경우, 구입 능력이 정상 수준으로 돌아가는 속도는 집값 흐름에 크게 좌우될 것으로 보입니다. 특히 이미 큰 폭으로 조정된 BC·온타리오와, 최고치 부근에 머문 다른 주 사이의 온도 차가 계속 벌어질 가능성이 있습니다.
가치가 부풀어 있는 지역에서 추가 조정이 나타난다면 전국 평균 구입 능력은 더 개선될 수 있습니다. 다만 실제 체감은 지역과 주택 유형에 따라 크게 달라질 것으로 예상됩니다.
원문: Better Dwelling

