

9월 캐나다 집값은 한 달 더 내렸지만, 사는 쪽은 오히려 거래를 줄였습니다. 캐나다부동산협회(CREA)는 고정 모기지 금리가 다시 오른 점을 들어 거래 전망을 또 낮췄습니다. 가격이 내려도 대출 승인액이 집값을 따라가지 못하면 가계엔 큰 의미가 없다는 것이 핵심입니다.
가격이 내려가는데도 매수가 줄어드는 상황은 쉽게 이해되지 않습니다. 하지만 지금 캐나다 주택시장이 바로 그 모습입니다. 집값은 분명히 싸졌지만, 금리 부담이 커지면서 같은 돈으로 살 수 있는 집의 범위는 오히려 좁아졌습니다.
이번 분석은 CREA가 10월 16일 내놓은 9월 월간 통계와 MLS 주택가격지수(HPI), 그리고 10월 분기 전망을 바탕으로 합니다. 부동산 데이터 분석가 대니얼 포크(Daniel Foch)가 가격, 거래, 재고, 주별 전망, 5년간 변화를 차례로 짚었습니다.
거래: 가격은 내렸는데 매수는 줄었다
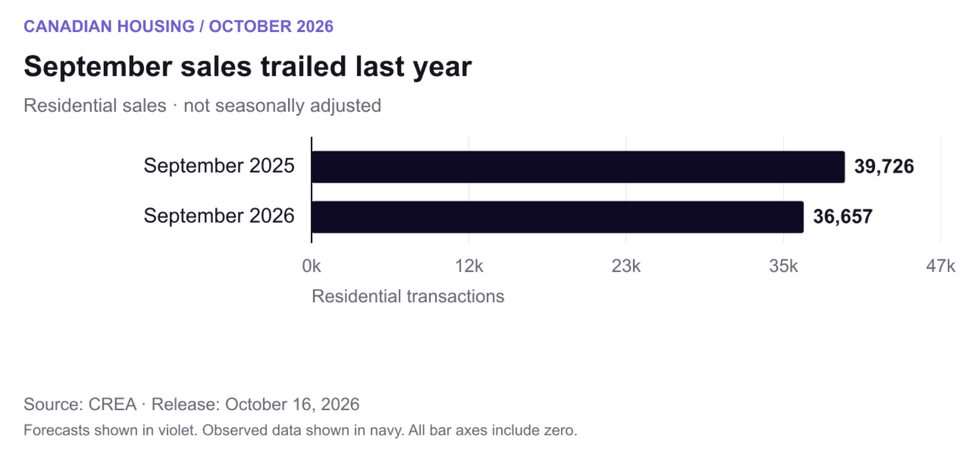
9월 주택 거래는 36,657건으로 1년 전보다 7.7% 적었습니다. 계절적 요인을 걷어낸 뒤에도 8월 대비 2.3% 줄어, 평소 가을에 나타나는 계절 변동보다 더 크게 감소했습니다.
파는 쪽이 값을 깎아줄 여지는 호황기보다 분명히 넓어졌습니다. 하지만 사는 쪽은 그 할인폭만큼 매수에 나서지 못하고 있습니다. 집값을 수천 달러 깎아도, 매달 내야 하는 상환액 자체를 감당하지 못하면 거래로 이어지지 않기 때문입니다.
가격: 벤치마크도 평균가도 하락
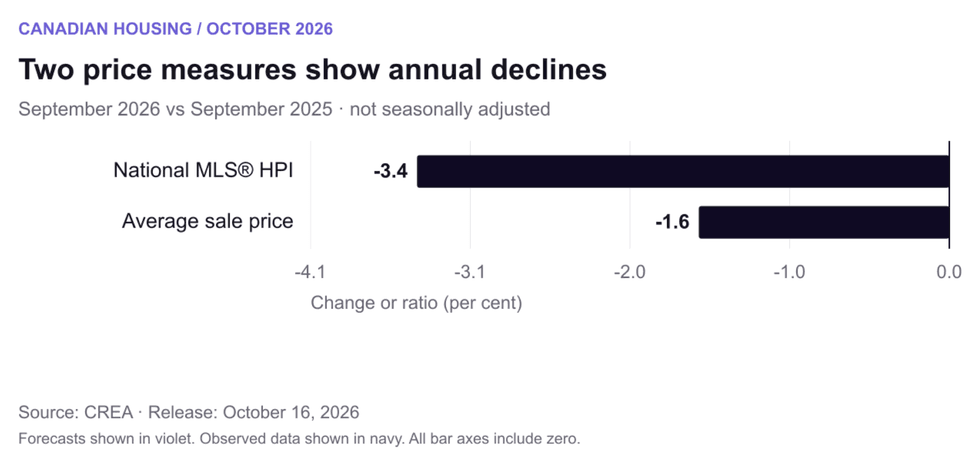
전국 벤치마크 가격은 9월 한 달 동안 0.4% 내렸고, 1년 전보다 3.4% 낮았습니다. 평균 매매가는 연 1.6% 떨어진 66만 6,538달러였습니다. 벤치마크 가격이 비슷한 조건의 주택을 기준으로 추적하는 값이라면, 평균가는 그달에 팔린 집의 구성에 따라 함께 움직입니다.
CREA는 전망이 나빠진 이유로 고정 모기지 금리가 또 오른 점과 변동금리가 얼마나 더 오를지 모르는 불확실성을 꼽았습니다. 10월 전망은 에너지발 물가 상승 위험과 더 매파적인 중앙은행을 가정하고 있습니다. 금리가 쉽게 다시 낮아질 것이라는 기대는 점점 설득력을 잃고 있습니다.
재고: 역사적 평균 수준이지만 주별 편차
협상 여지가 늘었다고 해서 매물이 넘치는 것은 아닙니다. CREA 집계로 9월 말 매물은 약 20만 채로, 1년 전보다 1.8% 느는 데 그쳐 역사적 평균에 가까웠습니다.
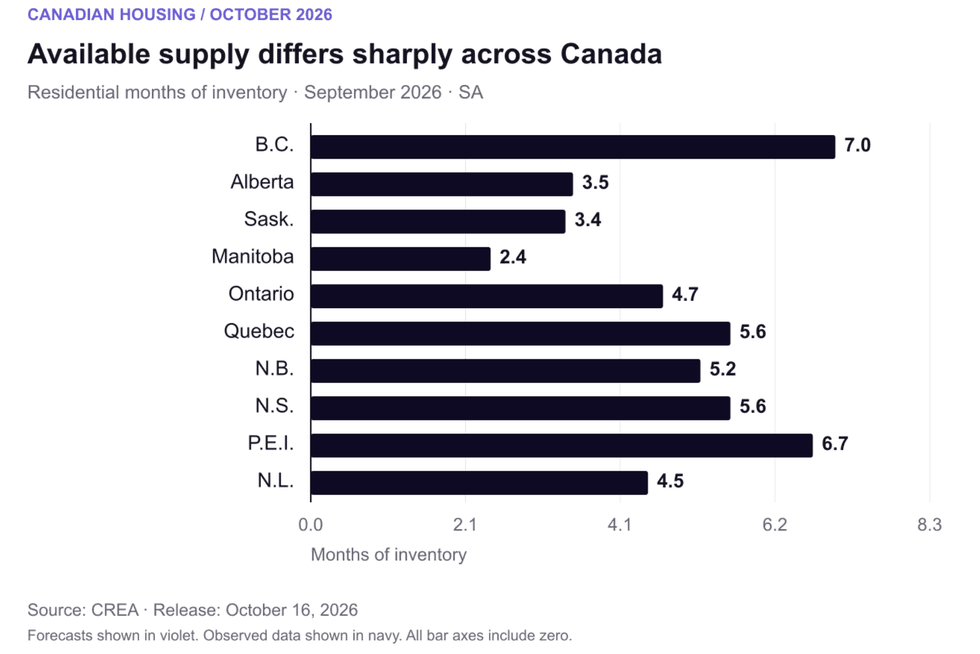
재고 소진 기간은 계절조정 기준 전국 4.9개월이었습니다. 지역별로는 브리티시컬럼비아(BC)가 7.0개월로 가장 길었고, 온타리오 4.7개월, 서스캐처원 3.4개월, 마니토바 2.4개월 순이었습니다. 이 수치는 쌓여 있는 매물을 현재 거래 속도와 비교한 값입니다. 같은 도시에서도 아파트를 찾는 사람은 단독주택을 찾는 사람보다 경쟁이 훨씬 덜할 수 있어, 주 단위 수치만으로 내 예산에 맞는 집의 상황을 판단하기는 어렵습니다.
2026·2027년 전망: 온타리오와 BC만 하락
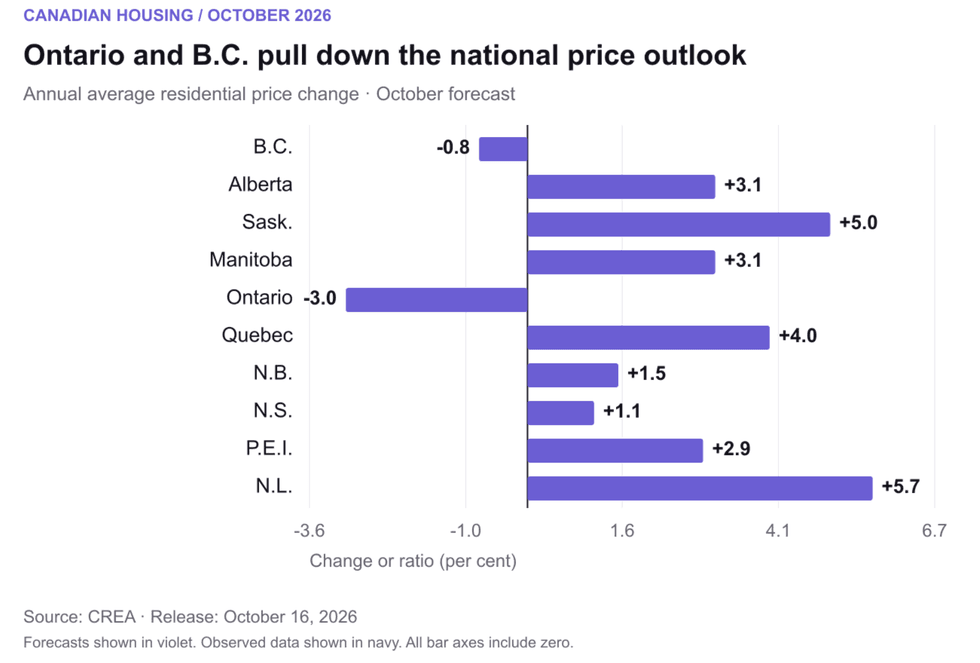
CREA는 2026년 전국 연평균 매매가가 0.2% 올라 68만 1,681달러가 될 것으로 전망합니다. 전국 수치는 소폭 플러스지만, 온타리오는 3% 떨어진 80만 9,334달러, BC는 0.8% 하락이 예상됩니다. 다른 지역의 상승이 전국 평균을 겨우 플러스로 끌어올린 셈입니다.
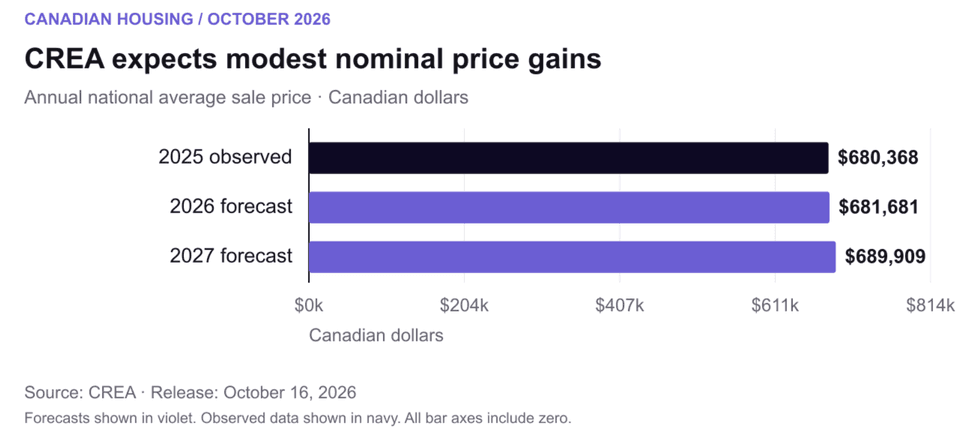
올해 가격 상승이 가장 클 것으로 보이는 지역은 뉴펀들랜드·래브라도(5.7%)이고, 서스캐처원(5%)이 뒤를 잇습니다. CREA는 두 지역 모두 2027년에는 각각 3.1%, 2.5%로 상승세가 둔화할 것으로 봤습니다. 2027년 전국 평균은 1.2% 오른 68만 9,909달러, 온타리오는 0.7% 오른 81만 5,100달러로 전망됩니다. 다만 온타리오의 내년 상승폭은 올해 예상 손실의 일부만 되돌리는 수준입니다.
5년간 변화: 캘거리·동부는 급등, 온타리오는 뒷걸음
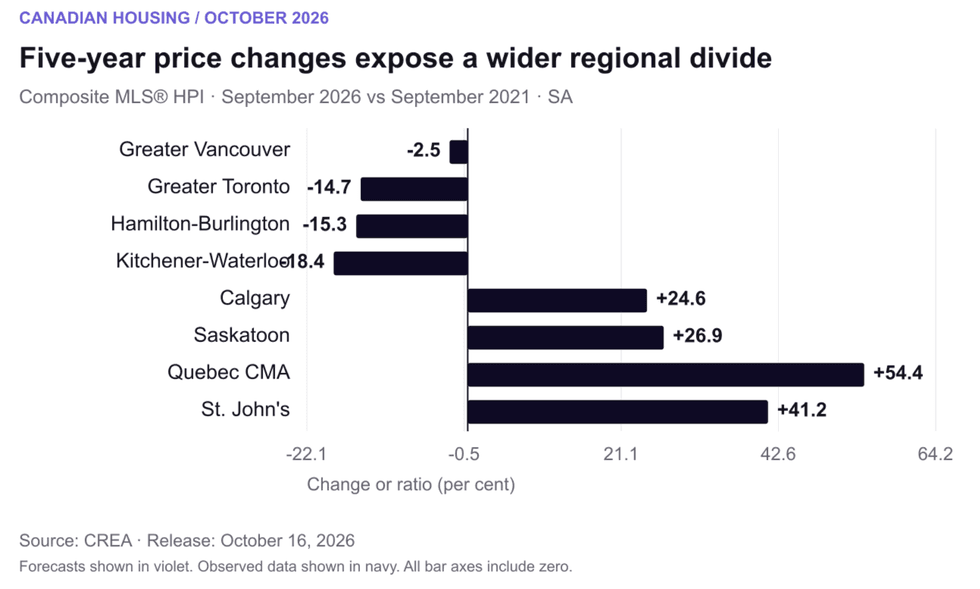
2021년 9월과 올해 9월을 비교하면 지역 양극화가 뚜렷합니다. 광역토론토의 벤치마크는 5년 전보다 14.7% 낮았고, 해밀턴-벌링턴은 15.3% 낮았습니다. 반면 캘거리는 24.6%, 퀘벡시티(Quebec City)는 54.4%, 세인트존스(St. John’s)는 41.2% 높았습니다.
약세인 온타리오 시장의 집주인에게는 기다림이 더 나은 매도 가격을 보장해 주지 못한 셈입니다. 집을 옮기려면 기대보다 적은 자산을 손에 쥔 채 다음 집은 더 높은 금리로 사야 할 수 있습니다. 이사하고 싶어도 그냥 눌러앉게 되는 이유입니다.
이번 수치는 개발업체에도 영향을 미칩니다. 새 프로젝트는 기존 주택을 사는 사람들이 낼 수 있는 가격과 경쟁해야 하는데, 일반 매매가가 약해지면 새 사업의 비용을 메울 수익 여지가 줄어들기 때문입니다. CREA 통계는 분양 전 물량이나 건설 비용, 개발사 재무 상태를 추적하지 않아 어떤 프로젝트가 실제로 진행될지까지는 알려주지 않습니다.
CREA는 2026년 거래를 44만 4,530건, 2027년을 46만 4,235건으로 전망합니다. 4.4% 반등이라는 전망이 맞더라도 연간 거래는 2025년보다 4,436건 적습니다. 회복 시나리오조차 지난해 수준에는 못 미친다는 뜻입니다.
향후 전망
CREA는 2027년 전망에서 여전히 ‘잠재 수요(pent-up demand)’라는 표현을 씁니다. 경제가 성장하고 인구가 다시 늘며 금리 경로가 또렷해지면 사는 쪽이 돌아올 것이라는 기대입니다. 다만 수요가 잠재돼 있다고 해서 그 수요에 대출이 붙는 것은 아닙니다.
이 전망은 중앙은행의 추가 조치가 제한적이라는 가정에 기대고 있습니다. 9월은 높은 차입 비용이 회복세를 얼마나 빨리 끊어놓을 수 있는지 보여줬습니다. 올가을 사는 쪽은 더 좋은 가격을 만날 수 있어도, 결국 매달 내야 할 상환액과 함께 살아가야 합니다.
원문: Storeys


답글 남기기