

8월 캐나다는 모든 주에서 1년 전보다 주택이 덜 팔렸습니다. 가을 회복을 기대하기엔 출발점이 무겁습니다. 판매는 5월 이후 사실상 제자리이고, 매물은 쌓이는데 가격은 지역마다 크게 갈리고 있습니다. 여기에 오르는 금리까지 겹치면서 가을 시장은 더 조용해질 수 있습니다.
캐나다부동산협회(CREA)의 8월 통계는 판매, 매물, 판매-신규매물 비율, 가격이라는 네 축으로 나눠 볼 수 있습니다. 하나씩 짚어보면 지금 시장이 왜 이렇게 무거운지가 분명해집니다.
이번 자료에서 눈에 띄는 것은 특정 지역만의 문제가 아니라는 점입니다. 상대적으로 집값이 싸서 그동안 버텨온 지역까지 포함해, 전국 곳곳에서 거래가 함께 줄었습니다.
모든 주에서 판매가 줄었다
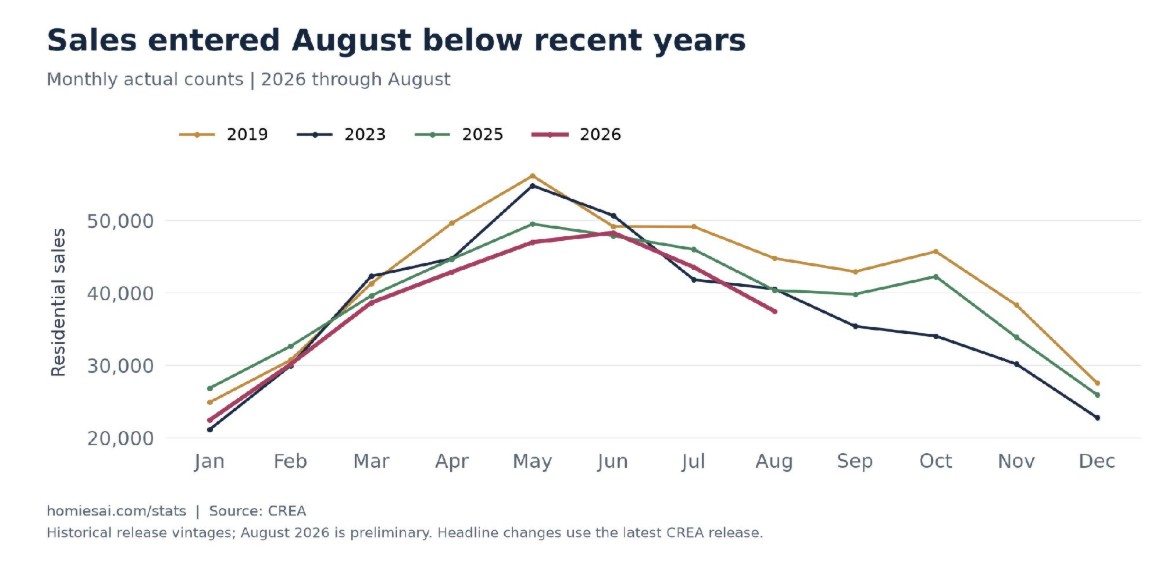
CREA의 8월 집계를 보면 전국 주거용 주택 판매는 37,504건으로, 1년 전보다 6.9% 줄었습니다. 계절적 요인을 걷어낸 전월 대비로도 0.7% 감소했습니다. 판매는 5월 이후 사실상 어디로도 나아가지 못하고 있습니다.
비교 대상인 2025년도 이미 약한 해였습니다. 캐나다는 2025년 한 해 470,314건을 기록해 2024년보다 1.9% 적었습니다. 올해 8월의 감소는 이미 한 번 쪼그라든 시장 위에 또 얹힌 셈입니다. 1월부터 8월까지 누적 판매는 지난해 같은 기간보다 5.3% 적습니다.
주별로 보면 알버타(Alberta) 판매가 1년 전보다 11.5%나 줄어 낙폭이 가장 컸습니다. 퀘벡은 7.3%, 뉴브런즈윅은 8.7%, 온타리오는 6% 감소했습니다. 그나마 버틴 서스캐처원마저 2.4% 줄었습니다. 가장 비싼 시장 바깥에서 일하는 중개사들에게 이 숫자가 중요한 이유는 분명합니다. 상대적으로 싼 집값이 여러 지역에서 가격은 떠받쳤지만, 거래량이 줄어드는 것까지 막아주지는 못했기 때문입니다.
매도자 간 경쟁이 심해진다
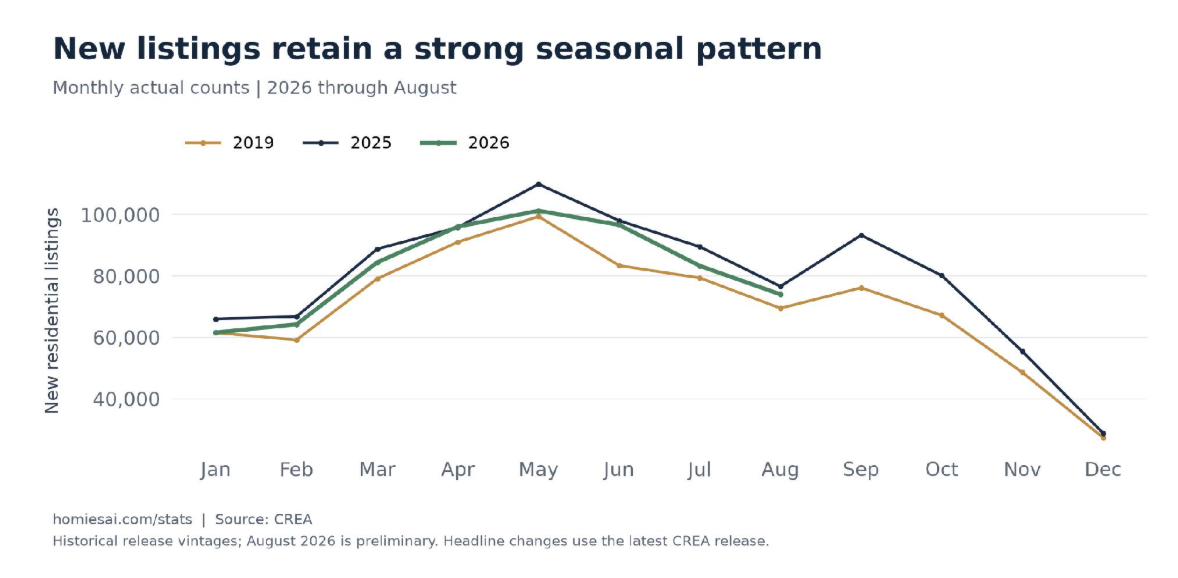
신규 매물은 계절적 요인을 걷어낸 전월 대비 3.3% 늘었는데, 판매는 오히려 줄었습니다. 그 결과 전국 판매-신규매물 비율(SNLR)은 51.1%에서 49.1%로 내려가, 장기 평균인 54.7%를 밑돌았습니다. 이 비율이 낮아졌다는 것은 파는 쪽이 사는 쪽을 붙잡기 위해 더 경쟁해야 한다는 뜻입니다.
다만 숫자를 읽을 때 주의가 필요합니다. 실제 신규 매물은 여전히 2025년 8월보다 3.2% 적습니다. 앞서 나온 3.3% 증가는 계절적 흐름을 걷어낸 뒤의 전월 대비 수치입니다. 그러니 “매물이 쏟아진다”고 말하는 것은 정확하지 않습니다.
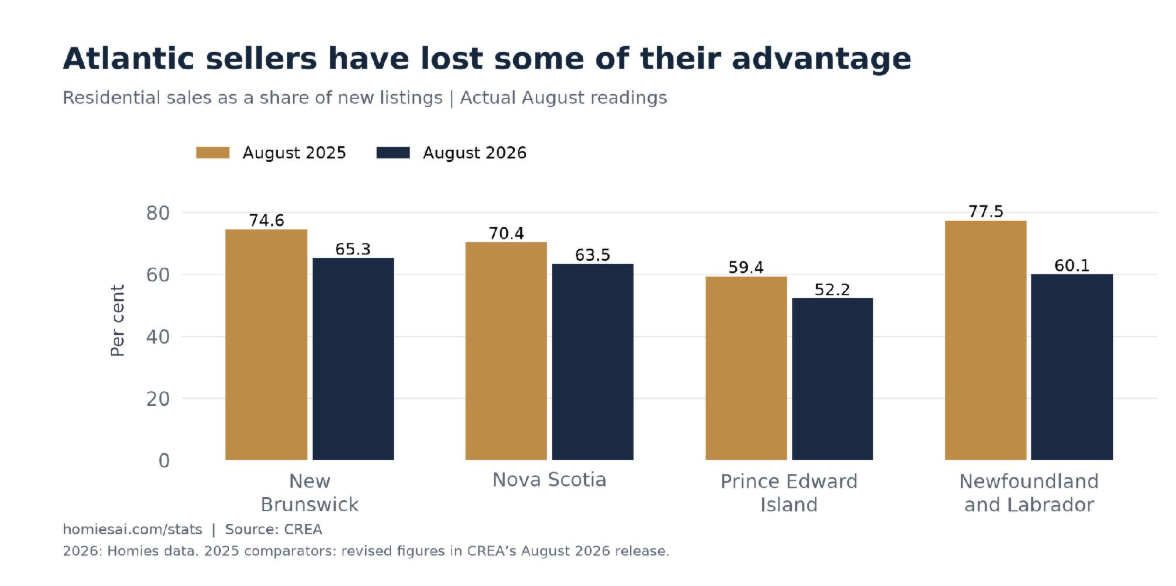
대서양 연안 주들도 흐름은 비슷합니다. 뉴브런즈윅, 노바스코샤, 프린스에드워드아일랜드, 뉴펀들랜드 모두 판매-신규매물 비율이 1년 전보다 내려, 그동안 파는 쪽이 누리던 우위가 조금씩 줄었습니다.
전국 매물은 20만 채에 조금 못 미쳤는데, 1년 전보다 1.4% 많고 8월 기준으로는 대체로 정상 수준입니다. 재고소진기간은 4.8개월로 넉 달째 그대로입니다. CREA의 전국 지표는 여전히 균형 잡힌 시장이라고 말하지만, 협상의 힘은 사는 쪽으로 조금씩 넘어가고 있습니다.
가격 양극화는 갈수록 복잡해진다
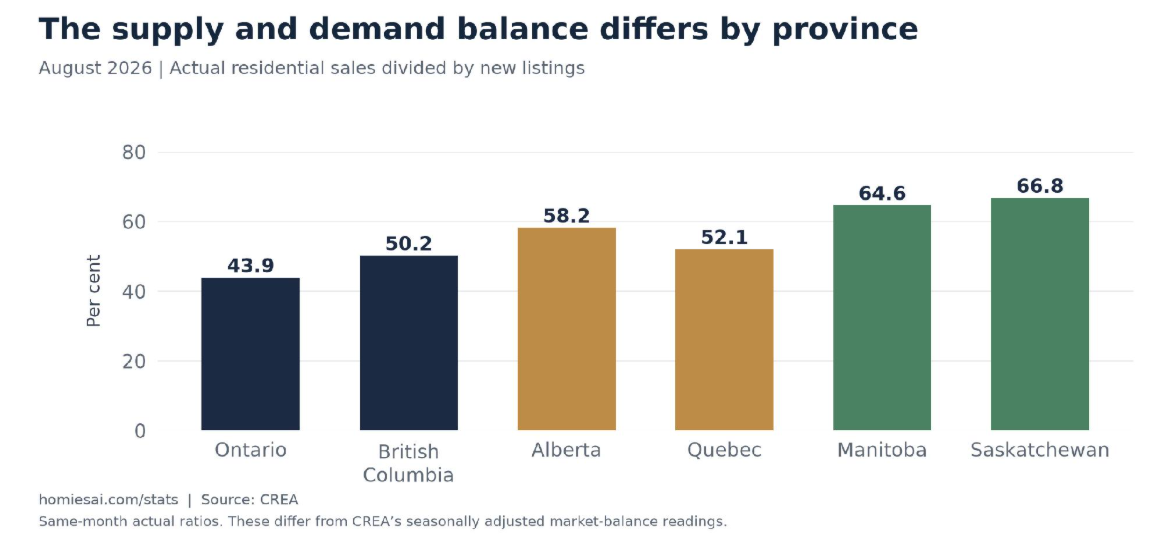
지역별 격차는 상당합니다. 계절적 요인을 걷어낸 판매-신규매물 비율을 보면 온타리오는 41.9%, 브리티시컬럼비아(BC)는 45.3%로 낮았습니다. 반면 서스캐처원은 67.8%, 매니토바는 65%로 훨씬 높았습니다. 매물이 귀한 서스캐처원에 맞는 가격 전략이, 매물이 넘치는 온타리오에서 그대로 통할 리 없습니다.
전국 벤치마크 가격은 8월에 전월과 같았고, 1년 전보다는 3% 낮았습니다. 반면 평균 매매가는 0.6% 올라 $668,219를 기록했습니다. 하지만 평균가 상승은 어떤 집이 많이 팔렸는지에 따라 달라지는 값이라, 보통의 캐나다 집값이 오르고 있다는 근거로는 약합니다. 전년 대비 하락 폭이 줄어드는 것도, 실제로 집값이 오른다기보다 비교 기준이 되는 지난해 수치가 약했던 영향일 수 있습니다.
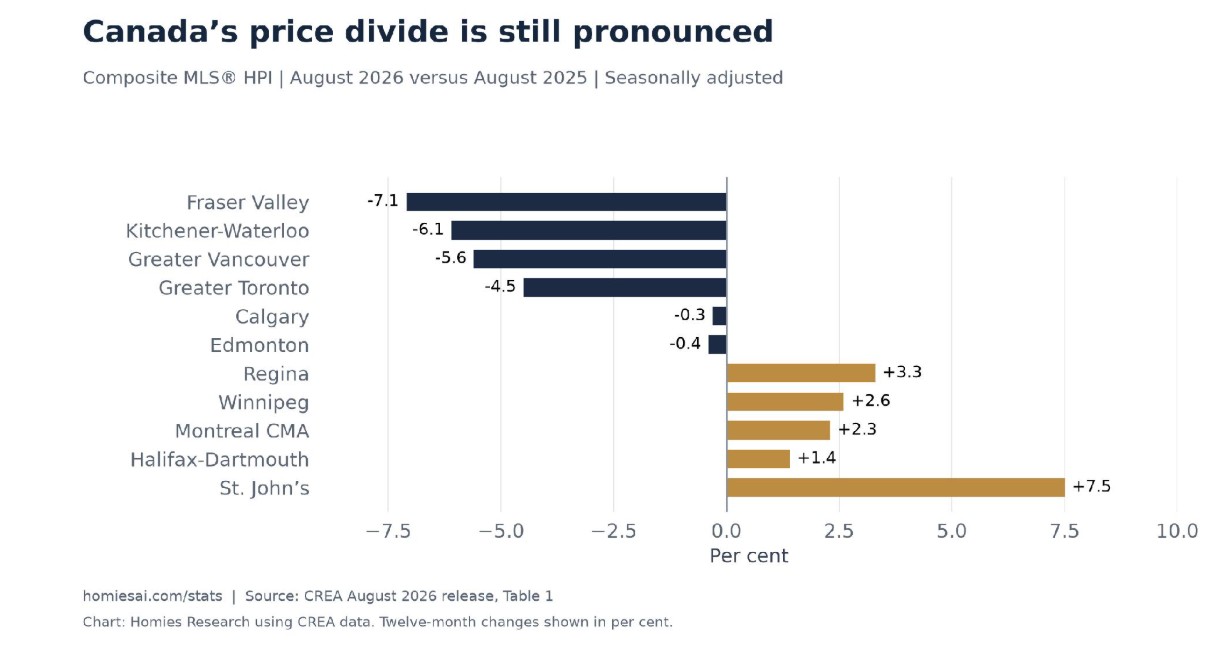
지역별 가격을 보면 어디가 여전히 아픈지 드러납니다. 계절조정 기준으로 프레이저밸리(Fraser Valley)가 1년 전보다 7.1% 내려 낙폭이 가장 컸고, 키치너-워털루(Kitchener-Waterloo)가 6.1%, 광역밴쿠버가 5.6% 하락했습니다. 광역토론토는 4.5% 내렸습니다. 빅토리아(Victoria)는 예외로 0.9% 올랐습니다.
금융이 가을 시장을 짓누른다
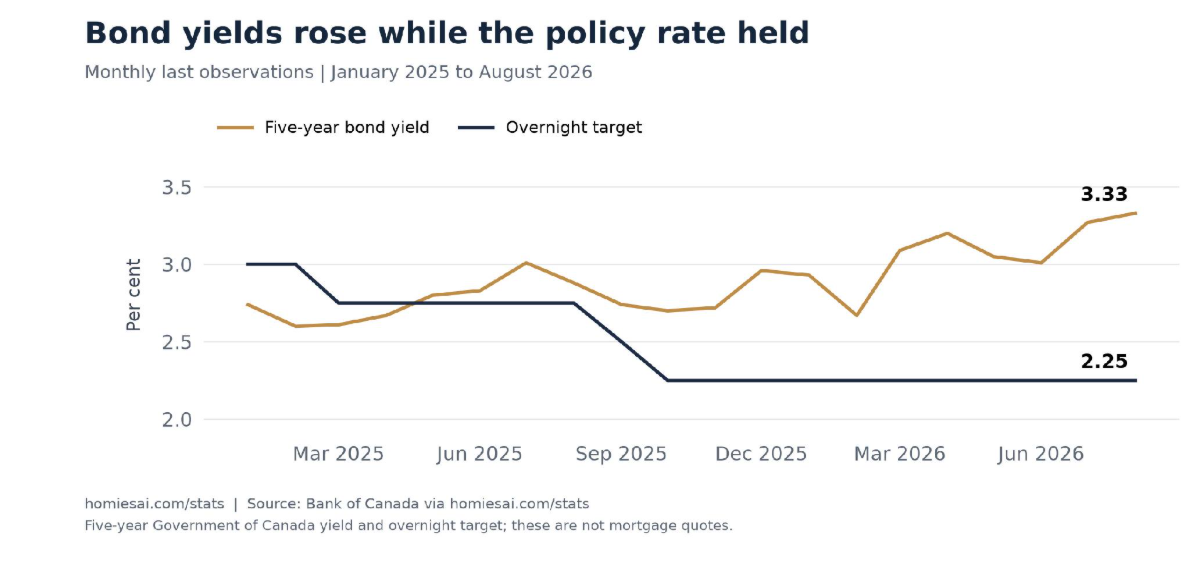
가을 시장을 조용하게 만들 마지막 변수는 돈값, 즉 금리입니다. 채권 금리가 오르면 고정 모기지 금리도 따라 오릅니다. 여기에는 대출기관의 자금조달 비용과 마진도 함께 반영됩니다. 금리가 오르는 방향이라면, 이제 막 바닥을 다지려는 수요는 다시 눌릴 수밖에 없습니다.
정리하면 판매는 전국적으로 줄었고, 매물은 조금씩 쌓이며, 가격은 지역마다 다른 속도로 움직이고 있습니다. 여기에 금리까지 위로 향한다면, 가을은 통계적으로도 심리적으로도 무거운 계절이 될 수 있습니다.
이 통계는 캐나다에 사는 한인 실수요자에게도 시사점이 큽니다. 전국 평균만 보면 “균형 시장”이지만, 실제로 집을 사고파는 것은 특정 지역입니다. 온타리오와 BC처럼 판매-신규매물 비율이 낮은 곳에서는 사는 쪽의 협상력이 커지고, 서스캐처원이나 매니토바처럼 매물이 귀한 곳에서는 여전히 파는 쪽이 유리합니다. 내가 관심 있는 도시가 전국 평균의 어느 쪽에 서 있는지를 먼저 확인하는 것이, 지금 같은 시장에서 가장 중요한 첫걸음입니다.
원문: REM (Real Estate Magazine)

