

캐나다 은행권의 주택담보대출 연체가 12년 만에 가장 높은 수준으로 올라섰습니다. 연체 대출 건수는 2022년 저점 이후 3년 만에 96% 넘게 늘었고, 은행이 보유한 전체 대출 규모는 6년 만의 최저로 줄었습니다.
캐나다은행협회(CBA)가 내놓은 7월 주택담보대출(모기지) 자료를 보면, 가계가 ‘몸집을 키운’ 대출의 무게에 계속 눌리고 있는 모습이 드러납니다. 은행이 보유한 연체 대출 건수는 12년 만의 최고치로 뛰었습니다. 동시에 신규 대출 취급이 상환·이탈 물량을 따라가지 못하면서, 은행이 들고 있는 전체 대출 규모 자체도 줄어들고 있습니다.
연체는 가계가 매달 갚아야 할 원리금을 감당하지 못하고 있다는 신호입니다. 금리가 정점을 지났는데도 연체가 늘어난다는 점에서, 이번 자료는 캐나다 가계의 체력이 얼마나 약해졌는지를 보여줍니다.
연체율, 2014년 이후 가장 높은 수준으로 상승
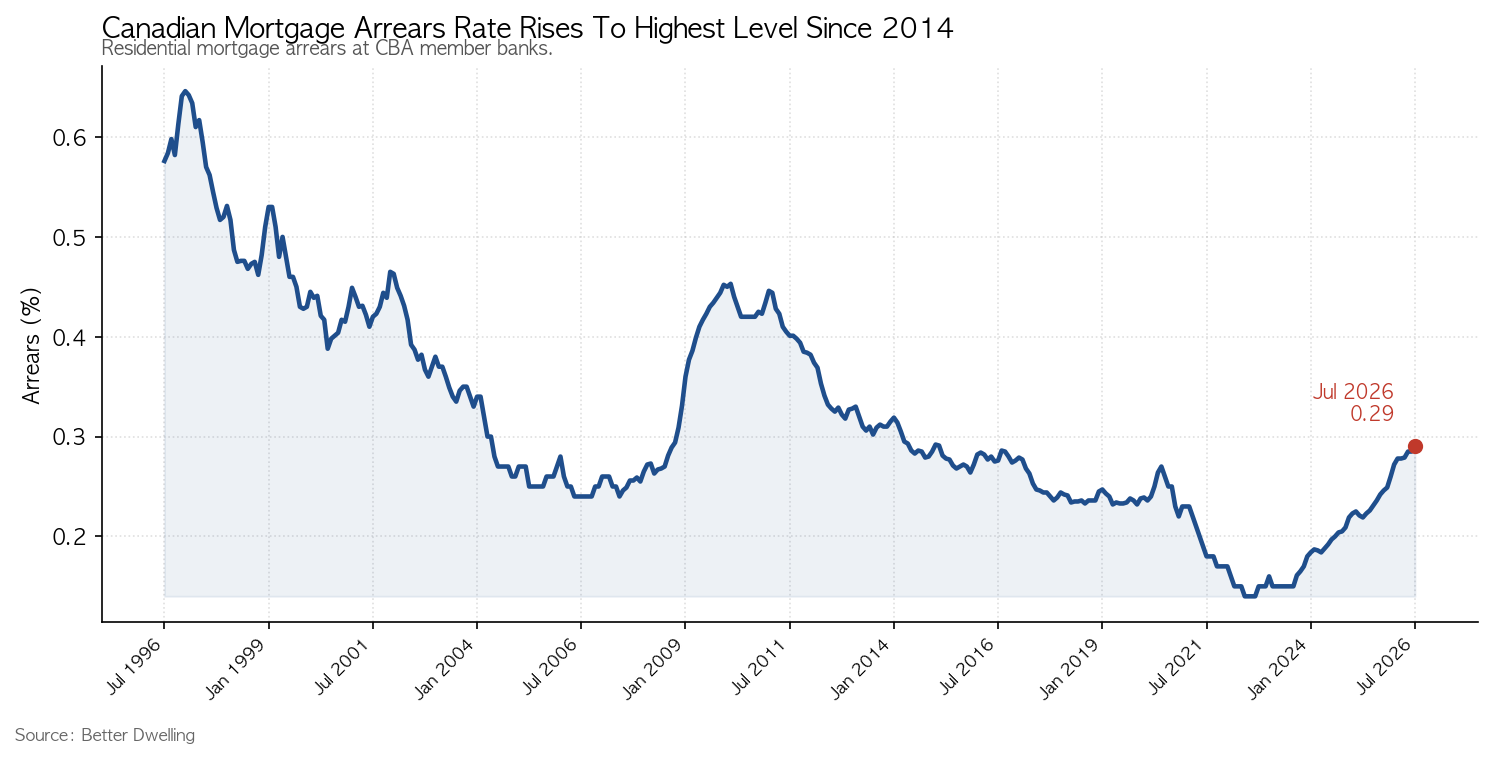
전국 주택담보대출 연체율은 7월에 1bp(베이시스포인트) 오른 0.29%를 기록했습니다. 1년 전보다는 6bp 높은 수치입니다. 이번 상승으로 연체율은 2015년 2월 이후 가장 높은 수준까지 올라왔습니다. 다만 그 달은 다소 예외적인 시기였고, 이 수준이 꾸준히 이어졌던 마지막 시기를 따지면 2014년 5월까지 거슬러 올라갑니다.
숫자 자체는 아직 낮아 보일 수 있습니다. 하지만 방향이 문제입니다. 금리 인하가 시작된 뒤에도 연체율이 떨어지기는커녕 오히려 더 오르고 있기 때문입니다.
연체 대출 건수, 2014년 이후 가장 많아
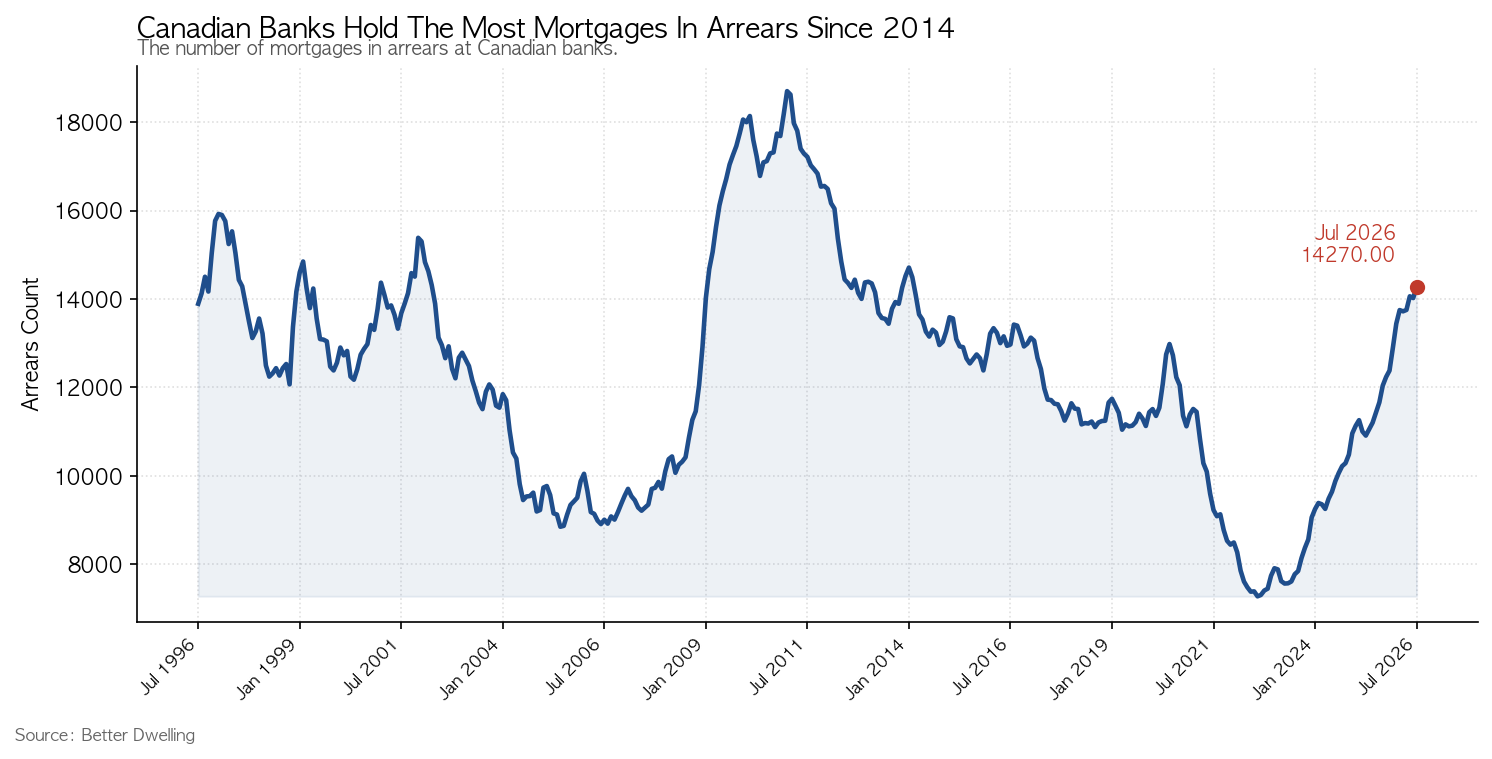
캐나다 은행이 보유한 연체 대출 건수는 여전히 늘고 있습니다. 7월에 1.8%(249건) 증가한 1만 4,270건을 기록했는데, 1년 전보다 24.9%(2,840건) 많은 수준입니다. 12년 만의 최고치라는 점도 주목할 만하지만, 더 큰 걱정은 그 수준에 도달한 ‘속도’입니다.
연체 건수는 2022년 8월 사상 최저인 7,274건을 찍은 뒤 이번 7월까지 96.2% 급등했습니다. 상당히 빠른 상승세입니다. 물론 그 저점의 일부는 은행이 연체로 잡는 시점을 미룰 수 있게 해 준 당시 정책 영향도 있었습니다.
은행 보유 전체 대출, 6년 만의 최저
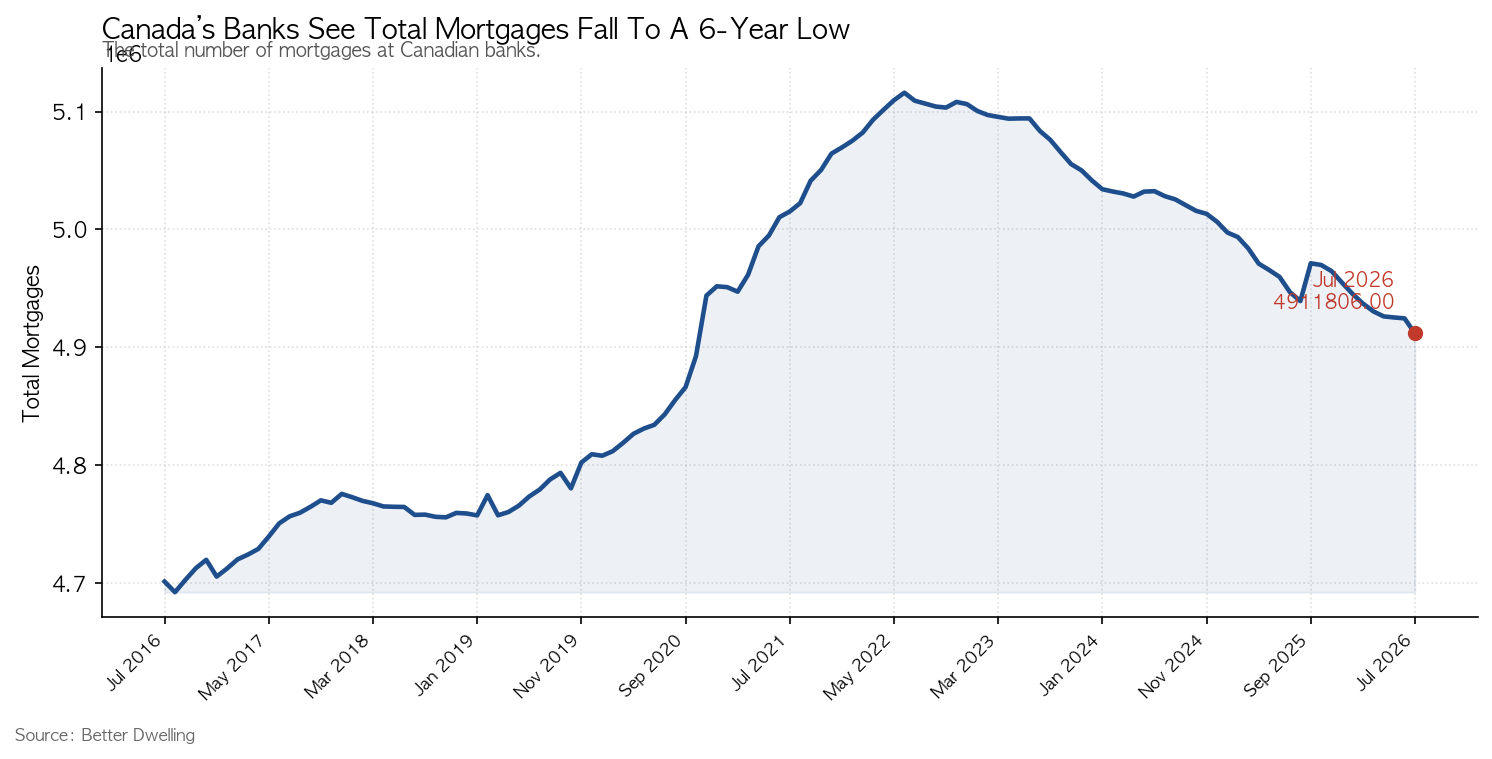
은행이 장부에 올려 둔 전체 주택담보대출은 신규 취급이 상환·이탈을 못 따라가면서 줄고 있습니다. 7월에는 0.3%(1만 2,800건) 감소한 491만 건으로, 1년 전보다 0.7%(3만 5,100건) 줄었고 정점 대비로는 4.0%(20만 4,200건) 낮아졌습니다. 이는 6년 만의 최저이며, 2020년 10월 이후 가장 약한 수준입니다. 저금리 시기에 쌓였던 물량을 거의 다 소진한 셈입니다.
앞서 신용평가사 트랜스유니언(TransUnion)은 대출자들이 소비를 메우기 위해 신용을 당겨 쓰고 있다고 경고한 바 있습니다. 대출 잔액은 늘고 있지만 계좌 수는 줄고 있습니다. 빚을 갚기보다 오히려 더 쌓고 있다는 뜻인데, 생활비 상승 속도가 임금 상승을 앞지르기 때문으로 풀이됩니다.
한 가지 눈여겨볼 대목은 지금 상황이 비교되는 시점이 2014년이라는 점입니다. 대부분은 2014년을 부동산 위기의 시기로 기억하지 않습니다. 하지만 그때는 토론토·밴쿠버 같은 도시의 콘도 공급 과잉이 막바지에 이르던 시기였고, 당시 캐나다중앙은행(BoC) 부총재였던 팀 매클럼이 주택 거품을 경고한 직후이기도 했습니다. 지금 중앙은행 총재를 맡고 있는 바로 그 인물입니다.
향후 전망
금리 인하가 이어지더라도 이미 무리하게 빌린 가계의 부담이 곧바로 풀리기는 어렵습니다. 생활비 상승이 임금을 계속 앞지르는 상황이 이어진다면, 연체율과 연체 건수는 당분간 더 오를 가능성이 있습니다.
캐나다에 거주하는 한인 실수요자와 자영업자에게도 이번 자료는 시사점이 큽니다. 변동금리 대출을 안고 있거나 갱신을 앞둔 경우라면, 상환 여력을 미리 점검하고 지출 계획을 보수적으로 잡아 둘 필요가 있습니다.
원문: Better Dwelling

