

캐나다 모기지 연체율이 침체기에 가까운 수준까지 올라섰습니다. 90일 이상 밀린 모기지 비율은 5월 0.29%로 2016년 이후 가장 높았고, 연체 건수도 2014년 이후 가장 많았습니다. 게다가 이 수치조차 실제보다 좋아 보이도록 걸러진 자료라는 지적이 나옵니다.
캐나다은행협회(CBA)가 내놓은 자료를 보면, 살던 집을 무리하게 산 가구들이 갈수록 대출금을 제때 갚지 못하고 있습니다. 90일 넘게 상환이 밀린 모기지는 2022년 이후 두 배 넘게 늘며 10년 만에 가장 높은 수준에 근접했습니다.
문제는 이 통계가 상황을 있는 그대로 보여주지 않는다는 점입니다. 은행들은 상환 이력이 나쁜 차주의 대출을 팔거나 갱신을 거부해, 눈에 덜 띄는 이른바 ‘B렌더(2금융권 성격의 대출기관)’로 넘기는 경우가 많습니다. 그래서 은행 장부에 남은 숫자는 실제 부실보다 양호하게 보일 수밖에 없습니다.
연체율, 10년 만에 가장 높은 수준
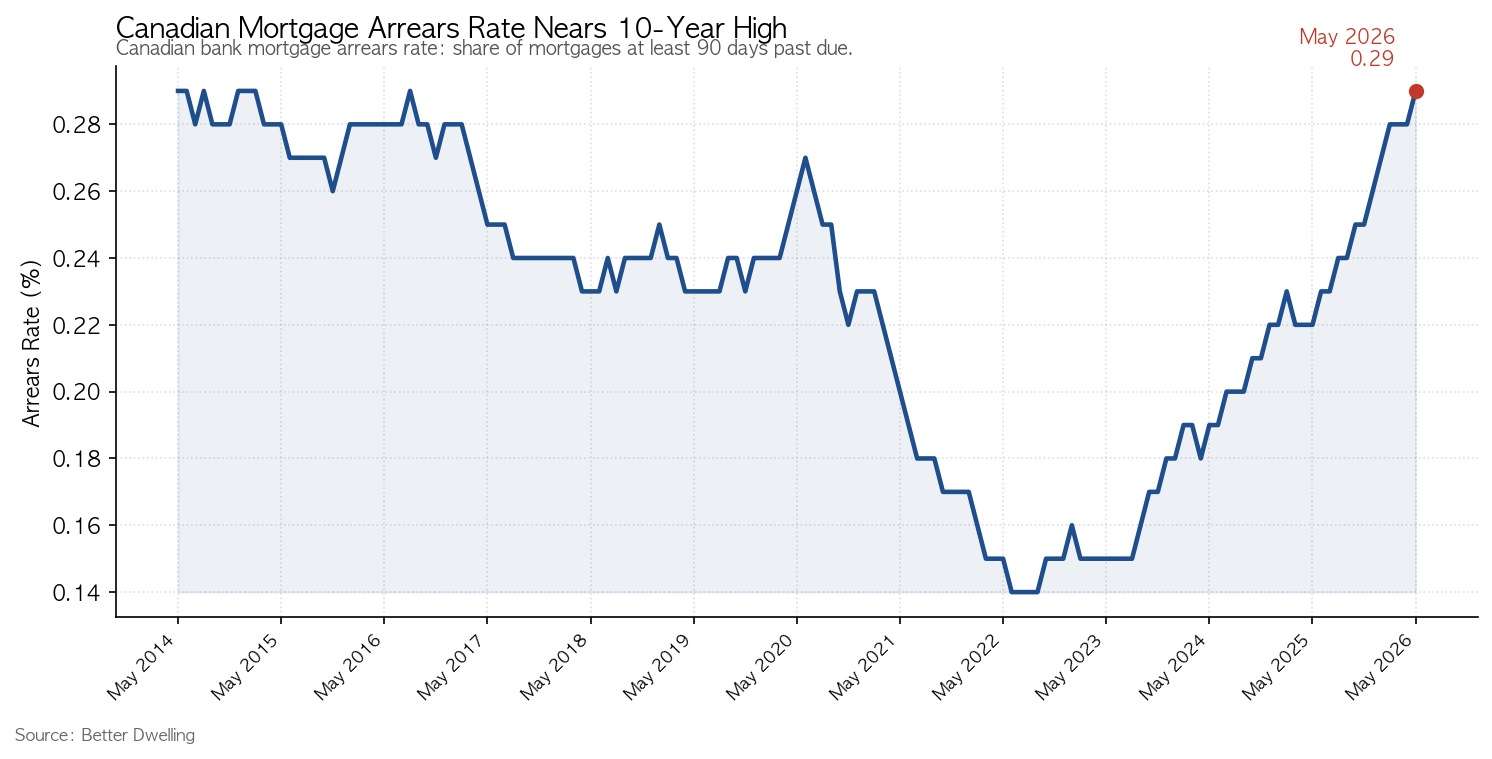
모기지 연체율은 5월에 1bp(1bp=0.01%포인트) 오른 0.29%를 기록했습니다. 지난해보다 7bp 높아진 수치입니다. 2022년 사상 최저인 0.14%를 찍은 뒤 두 배 넘게 뛰어, 2016년 8월 이후 가장 높은 수준입니다.
2016년에도 비슷한 급등이 있었지만, 그때는 한 달 만에 다시 내려간 일시적 현상이었습니다. 이번은 다릅니다. 한 방향으로 꾸준히 오르는 추세라는 점에서 성격이 전혀 다릅니다.
연체 건수, 2014년 이후 가장 많아
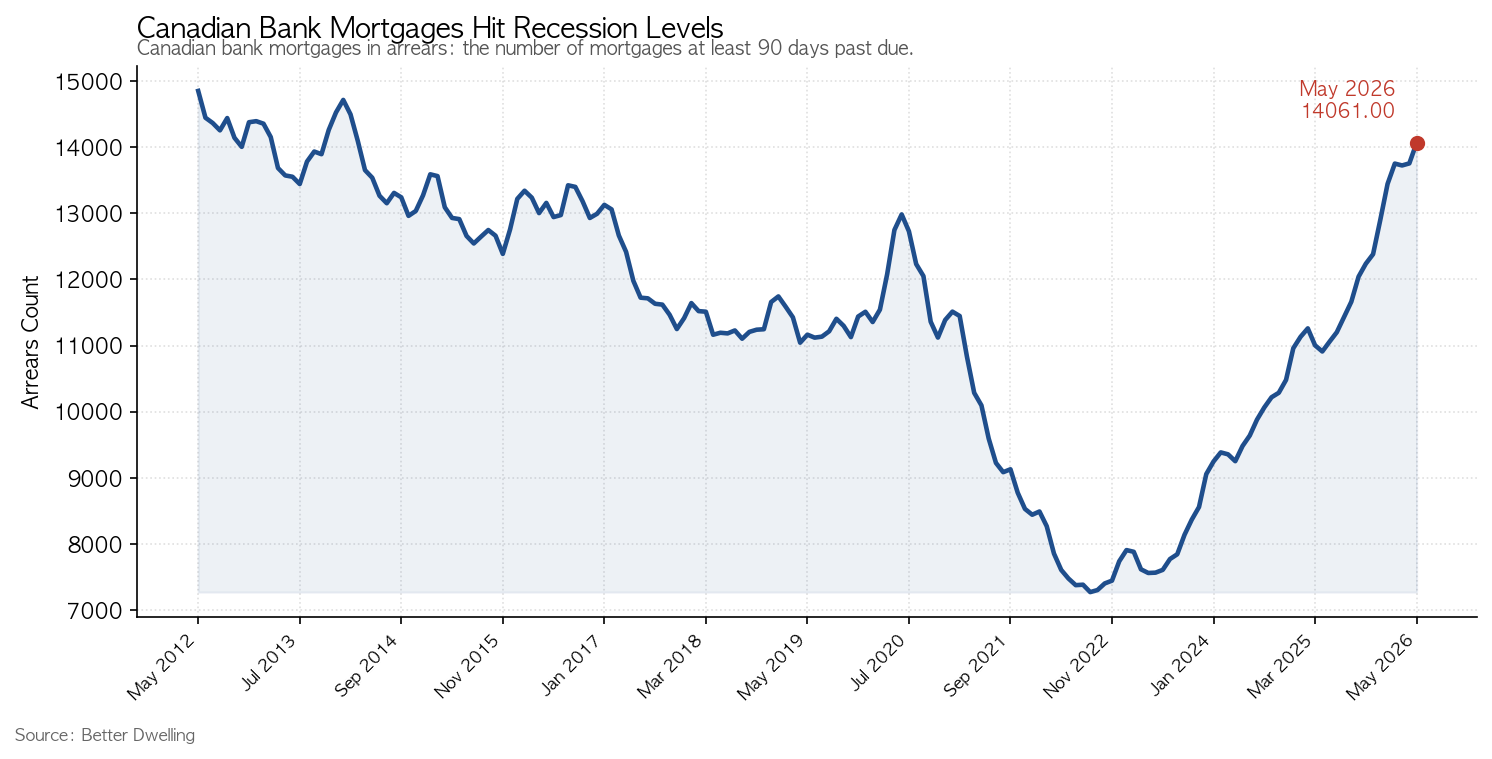
연체 건수로 봐도 상황은 뚜렷합니다. 5월 연체 건수는 14,061건으로 전월보다 2.3% 늘었고, 지난해 같은 달보다는 27.2%나 많았습니다. 2014년 이후 가장 많은 규모입니다.
특히 눈여겨볼 부분은 1년 사이 늘어난 속도입니다. 이만큼 빠르게 증가한 달은 지난 수십 년 중 2024년 8월 단 한 번뿐이었습니다. 이 정도 증가 속도는 금융위기 무렵인 2008년에서 2010년 사이에 마지막으로 꾸준히 나타났습니다.
은행 보유 모기지, 8개월 연속 감소
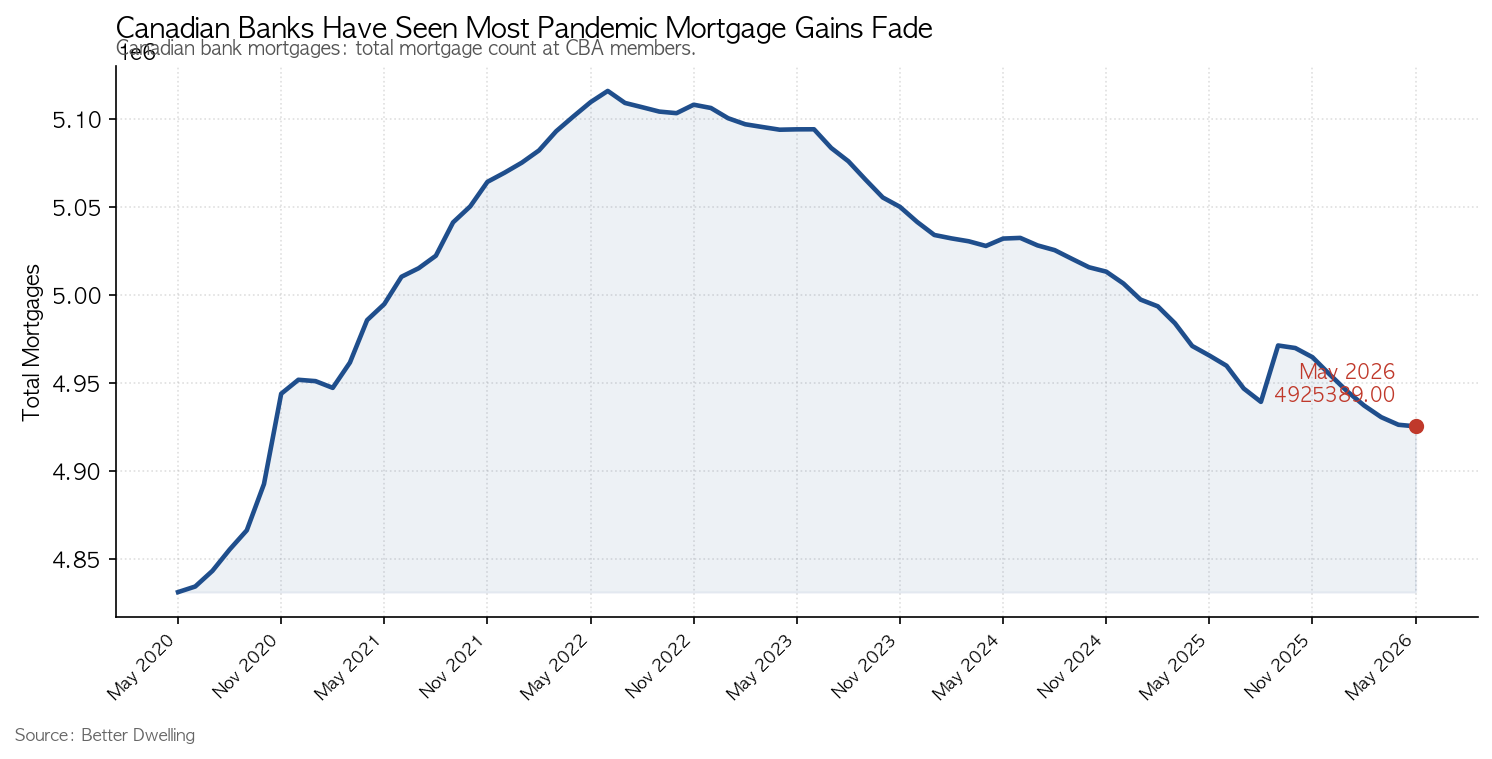
은행이 들고 있는 전체 모기지 건수 자체도 줄고 있습니다. 5월에는 전월보다 893건 감소한 493만 건으로, 여덟 달 연속 내림세입니다. 지난해보다 0.8%(약 4만 300건) 적고, 2022년 8월 정점과 비교하면 3.7%(약 19만 600건) 줄었습니다. 2020년 10월 이후 가장 적은 수준입니다.
이는 팬데믹 기간에 크게 불어났던 모기지가 대부분 되돌려졌다는 뜻입니다. 새 대출이 줄고 기존 대출이 빠져나가면서, 은행 장부는 빠르게 얇아지고 있습니다.
지표 세 가지가 같은 방향을 가리키고 있습니다. 연체율은 오르고, 연체 건수는 늘고, 은행이 보유한 모기지 규모는 줄었습니다. 여기에 부실 위험이 큰 차주가 B렌더로 넘어간다는 점을 더하면, 공식 통계는 실제 어려움을 과소평가하고 있을 가능성이 큽니다.
한인 실수요자와 투자자에게도 남의 일이 아닙니다. 캐나다는 대부분 몇 년마다 금리를 다시 정하는 방식이라, 높은 금리에서 갱신을 맞으면 월 상환 부담이 크게 뛸 수 있습니다. 무리한 대출로 집을 산 경우 연체 위험에 더 쉽게 노출됩니다.
향후 전망
높은 금리가 이어지고 갱신 부담이 계속 쌓인다면, 연체율과 연체 건수는 당분간 더 오를 수 있습니다. 특히 부실 차주가 B렌더로 옮겨 가는 흐름이 계속될 경우, 은행 통계와 실제 시장 상황의 차이는 더 벌어질 수 있습니다.
반대로 금리 인하가 본격화되어 상환 부담이 줄어든다면, 연체 증가 속도는 다소 진정될 여지가 있습니다. 다만 이미 밀린 대출이 정상으로 돌아오기까지는 시간이 걸릴 것으로 보입니다.
원문: Better Dwelling

